

Viel ist derzeit die Rede davon, ob und inwiefern die frisch reformierte private Altersvorsorge der dritten Säule die altbewährte bAV der zweiten kannibalisieren könnte. Insofern lohnt ein Vergleich über verschiedene Konstellationen, und eben diesen deklinieren Sebastian Sparakowski und Udo Müller für PENSIONS●INDUSTRIES systematisch durch. Spoiler-Alarm: Es gibt keine universelle Lösung. Doch grundsätzliche Entscheidungskriterien lassen sich durchaus klar identifizieren.
Demographische und strukturelle Veränderungen sowie sozioökonomische Faktoren setzen das deutsche Rentensystem unter erheblichen Druck. Neben den von der ASK vorgeschlagenen Reformen der ersten Säule ist es daher zwingend notwendig, die weiteren Säulen im Altersversorgungssystem – bAV wie pAV – gleichermaßen deutlich zu stärken.
Mit dem ambitionierten Ziel, die pAV attraktiv, modern und mit echten Kapitalmarktchancen neu zu gestalten, wurde mit dem Altersvorsorgereformgesetz die zulagengeförderte Altersversorgung neu konzipiert.
Im Folgenden ein Blick auf diese neue Form der dritten Säule und ein Vergleich dieser mit der „klassischen“ Entgeltumwandlung im Rahmen der bAV.
Zunächst der Hinweis, dass die zulagengeförderte Altersversorgung weiterhin im Rahmen der pAV oder der bAV möglich ist. Für Arbeitgeber stellt sich jedoch die Frage, inwieweit die Komplexität der zulagengeförderten bAV sinnvoll darstellbar ist, oder ob man – ganz im Sinne der drei Säulen – die Mitarbeiterinnen und Mitarbeiter dieses Förderinstrument nach Möglichkeit privat nutzen lässt.
1. Kernidee: Wahlfreiheit, Modernisierung und Kapitalmarktorientierung
Die Reform der zulagengeförderten Altersvorsorge setzt an mehreren Punkten an:
a) Wahlfreiheit zwischen Produkttypen: zwei Pole einer breiten Palette
Sparer können entsprechend ihrer persönlichen Risikotoleranz zwischen versicherungsförmigen Garantieprodukten und kapitalmarktorientierten Produkten wählen.
Garantieprodukte: Für konservative Sparer mit hohen Sicherheitsbedürfnissen gibt es sicherheitsorientierte Produkte mit 80 oder 100% Garantie auf die eingezahlten Beiträge und mit lebenslanger Rentenzahlung.
Altersvorsorgedepot: In der Ansparphase handelt es sich um ein gefördertes Instrument zur Kapitalanlage in Fonds, welches keinerlei Garantien vorsieht, eine effiziente Partizipation am Kapitalmarkt ermöglichen soll und so renditeorientierte Sparer anspricht.


Produktübergreifend kann in der Auszahlungsphase zwischen lebenslanger Rentenzahlung oder einem mindestens bis Alter 85 laufenden Auszahlplan mit Restkapitalauszahlung gewählt werden, der auch mit einer optionalen Kapitalzahlung von bis zu 30% zum Leistungsbeginn kombiniert werden kann.
Ein wesentliches Merkmal der Reform der zulagengeförderten Vorsorge liegt in dem Fokus auf Altersvorsorge und nicht auf Risikoabsicherung (gegen Tod und Invalidität). Zudem bieten unterschiedliche Produktkategorien – je nach Risikobereitschaft – verschiedene Wahlmöglichkeiten.
b) Förderstruktur: einfach und durchschaubar
Die neue Fördermechanik ist erheblich transparenter als bisher. Sie besteht aus vier Komponenten:
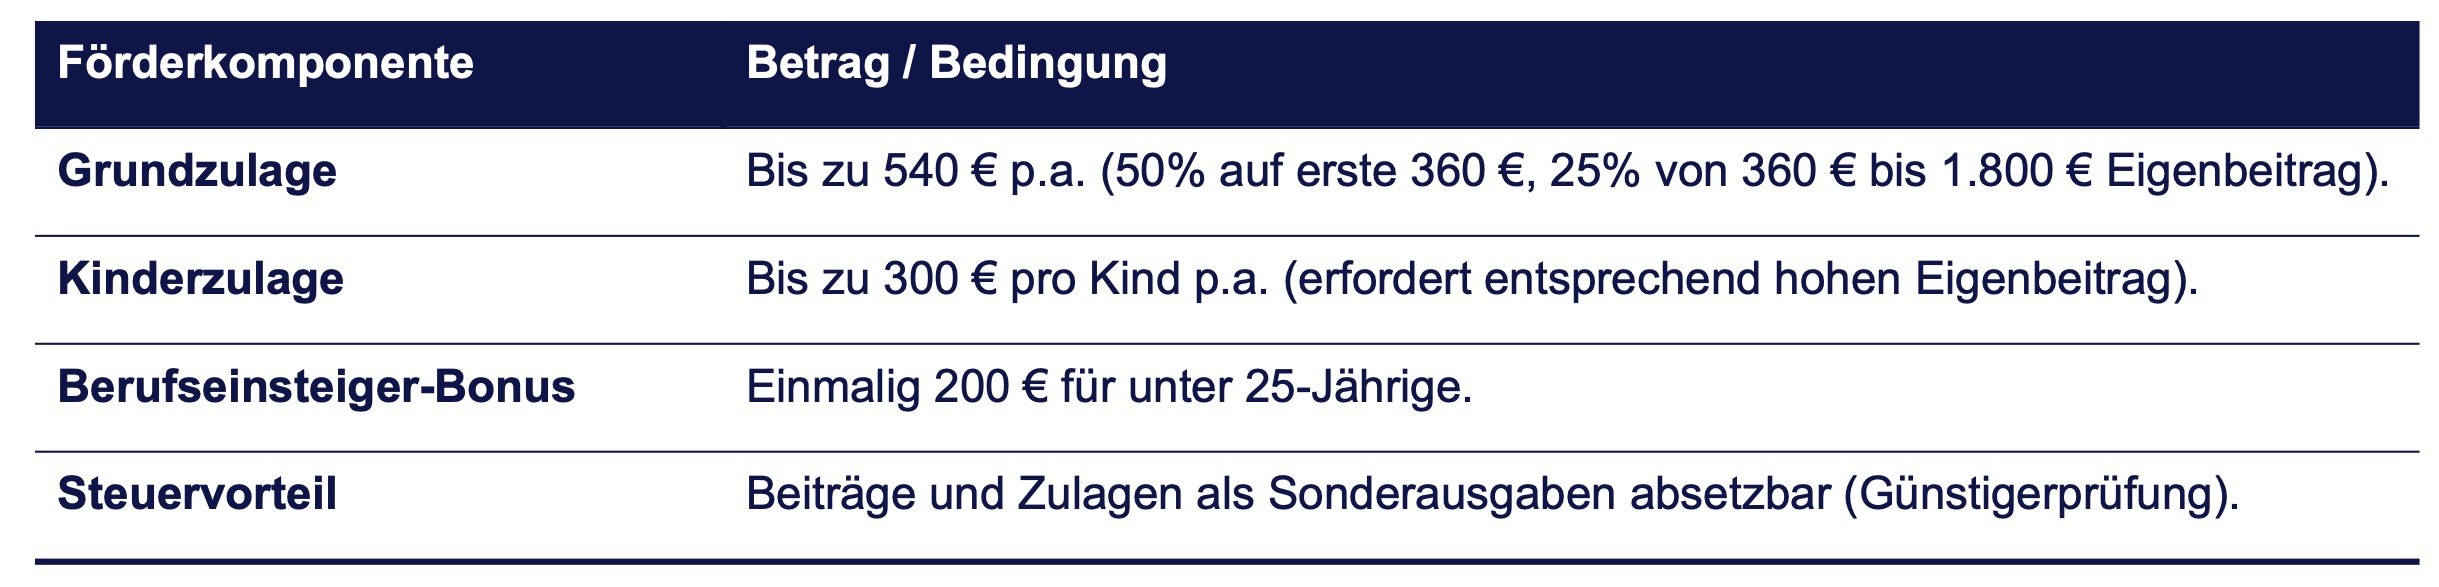
Insgesamt ergibt sich damit folgendes Bild:
-
Die einkommensunabhängige Grundförderung (540 Euro) liegt über der bisherigen Förderung – sie begünstigt speziell Alleinerziehende und Geringverdiener, die keinen großen Sockelbeitrag aufbringen können.
-
Die erhöhte Hürde für die volle Kinderzulage (Jahresbeitrag in Höhe von 300 statt vorher 60 Euro) kann Geringverdiener mit mehreren Kindern benachteiligen.
-
Die späteren Leistungen unterliegen der nachgelagerten Besteuerung; es fallen jedoch keine Beiträge zur Kranken- und Pflegeversicherung an. Zudem sind keine Einbußen in der gRV zu erwarten.
-
Neben der Förderstruktur weist das Standardprodukt eine Kostenobergrenze auf, welche die Nettorendite verbessern soll.
2. Entgeltumwandlung im Rahmen der bAV: das etablierte System
Um das neue Fördersystem angemessen zu bewerten, ist ein Vergleich mit einer etablierten Alternative – der bAV – sinnvoll (nur kurz, da hier bekannt):
a) Das Grundprinzip der Entgeltumwandlung
Im Rahmen z.B. einer bOLZ verzichtet der Arbeitnehmer auf einen Teil seines Bruttoeinkommens. Gleichzeitig wird dieser Verzichtsbetrag in modernen Pensionsplänen in Versicherungsprodukte oder Wertpapiere investiert. Im Versorgungsfall erhält der MA die aus der jeweiligen Kapitalanlage resultierende Leistung unter Berücksichtigung der vom Arbeitgeber zugesagten Garantieleistung. Wird eine rBZ gewählt, so entfallen Arbeitgebergarantien.
b) Steuer- und Sozialversicherungswirkung
Ein großer Vorteil liegt dabei in der steuer- und sozialversicherungsrechtlichen Behandlung der Entgeltumwandlung:
-
Steuergeförderte Umwandlung: Da die Entgeltumwandlung vom Bruttoeinkommen einbehalten wird, reduziert sich die Steuerbelastung in der Ansparphase. Je nach Wahl des DFW ist die Steuerfreiheit auf 8% der BBG begrenzt.
-
Sozialabgaben: Die Beiträge sind bis zu 4% der BBG sozialversicherungsfrei. Dies kann, abhängig von der Höhe des Einkommens, sowohl beim Arbeitgeber als auch beim MA zu Einsparungen bei Kranken-, Pflege-, Renten- und Arbeitslosenversicherung führen.
-
Steuer- und Beitragspflicht in der Leistungsphase: Die Leistungen unterliegen der Einkommensteuer und der Verbeitragung in der Kranken- und Pflegeversicherung.
-
Auswirkungen auf die gesetzliche Rente: Je nach Fallkonstellation sind Minderungen möglich.
c) Förderwirkung in der Ansparphase: gesetzliche Verpflichtung und Arbeitgeberhebel
Grundsätzlich ist der Arbeitgeber gesetzlich verpflichtet, einen Zuschuss im Rahmen der versicherungsförmigen Durchführungswege zu leisten, begrenzt auf die vom Arbeitgeber eingesparten SV-Beiträge. Arbeitgeber gewähren oftmals überobligatorische Zuschüsse (z.B. höhere Zuschüsse oder Zuschüsse bei nicht versicherungsförmigen DFW), um die Signifikanz der bAV im Unternehmen stärker zu betonen.
Neben der Förderung liegen die Stärken der bAV in der professionellen Governance durch den Arbeitgeber, den meist deutlich besseren Gebührenstrukturen durch Skaleneffekte sowie der vom Arbeitgeber getroffenen Vorselektion der Produkte. Potenzielle Schwächen sind ggf. eine eingeschränkte Portabilität bei Arbeitgeberwechsel, die SV-Pflicht in der Leistungsphase und die mögliche Minderung der gesetzlichen Rente durch niedrigere gRV-Beiträge.
3. Quantitativer Vergleich: Welches System bietet attraktivere Nettorenten in der Leistungsphase?
Es ist zu erwarten, dass die zulagengeförderte Altersvorsorge überwiegend im Rahmen der pAV erfolgen wird. Es ist aber auch eine Umsetzung im Rahmen der bAV, finanziert aus dem Nettogehalt, möglich. Wesentlicher Kernpunkt der nachfolgenden Betrachtung ist daher: Wird der Beitrag aus dem Nettogehalt (mit Zulagen und ggf. mit Sonderausgabenabzug) oder aus dem Bruttogehalt im Rahmen der bAV geleistet, und wie sind dann die späteren Leistungen zu behandeln.
Hinweis zu Annahmen und Einordnung: Die nachfolgenden Berechnungen stellen Modellrechnungen auf Basis vereinfachter Annahmen dar (u.a. Einkommen, Beitragsdauer, Rendite nach Kosten, Steuersatz sowie Kranken- und Pflegeversicherungsbeiträge).
Gesetzliche und steuerliche Rahmenbedingungen können sich ändern. Der Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Anlageberatung.
Zunächst vergleichen wir die Höhe der Finanzierungsbeiträge in der Ansparphase; zugrunde gelegt wird folgende Situation: Eine ledige Musterperson (Steuerklasse 1 ohne Kinder) mit einem Brutto-EK von 48.000 Euro möchte aus dem Netto die max. geförderten 1.800 Euro in eine staatlich geförderte Altersversorgung (Zulagen und ggf. Sonderausgabenabzug) investieren. Die Frage lautet:
Wie viel könnte diese Musterperson im Rahmen einer bAV mit 15% Arbeitgeberzuschuss einbringen, während das verfügbare Nettoeinkommen in beiden Fällen gleichbleibt?
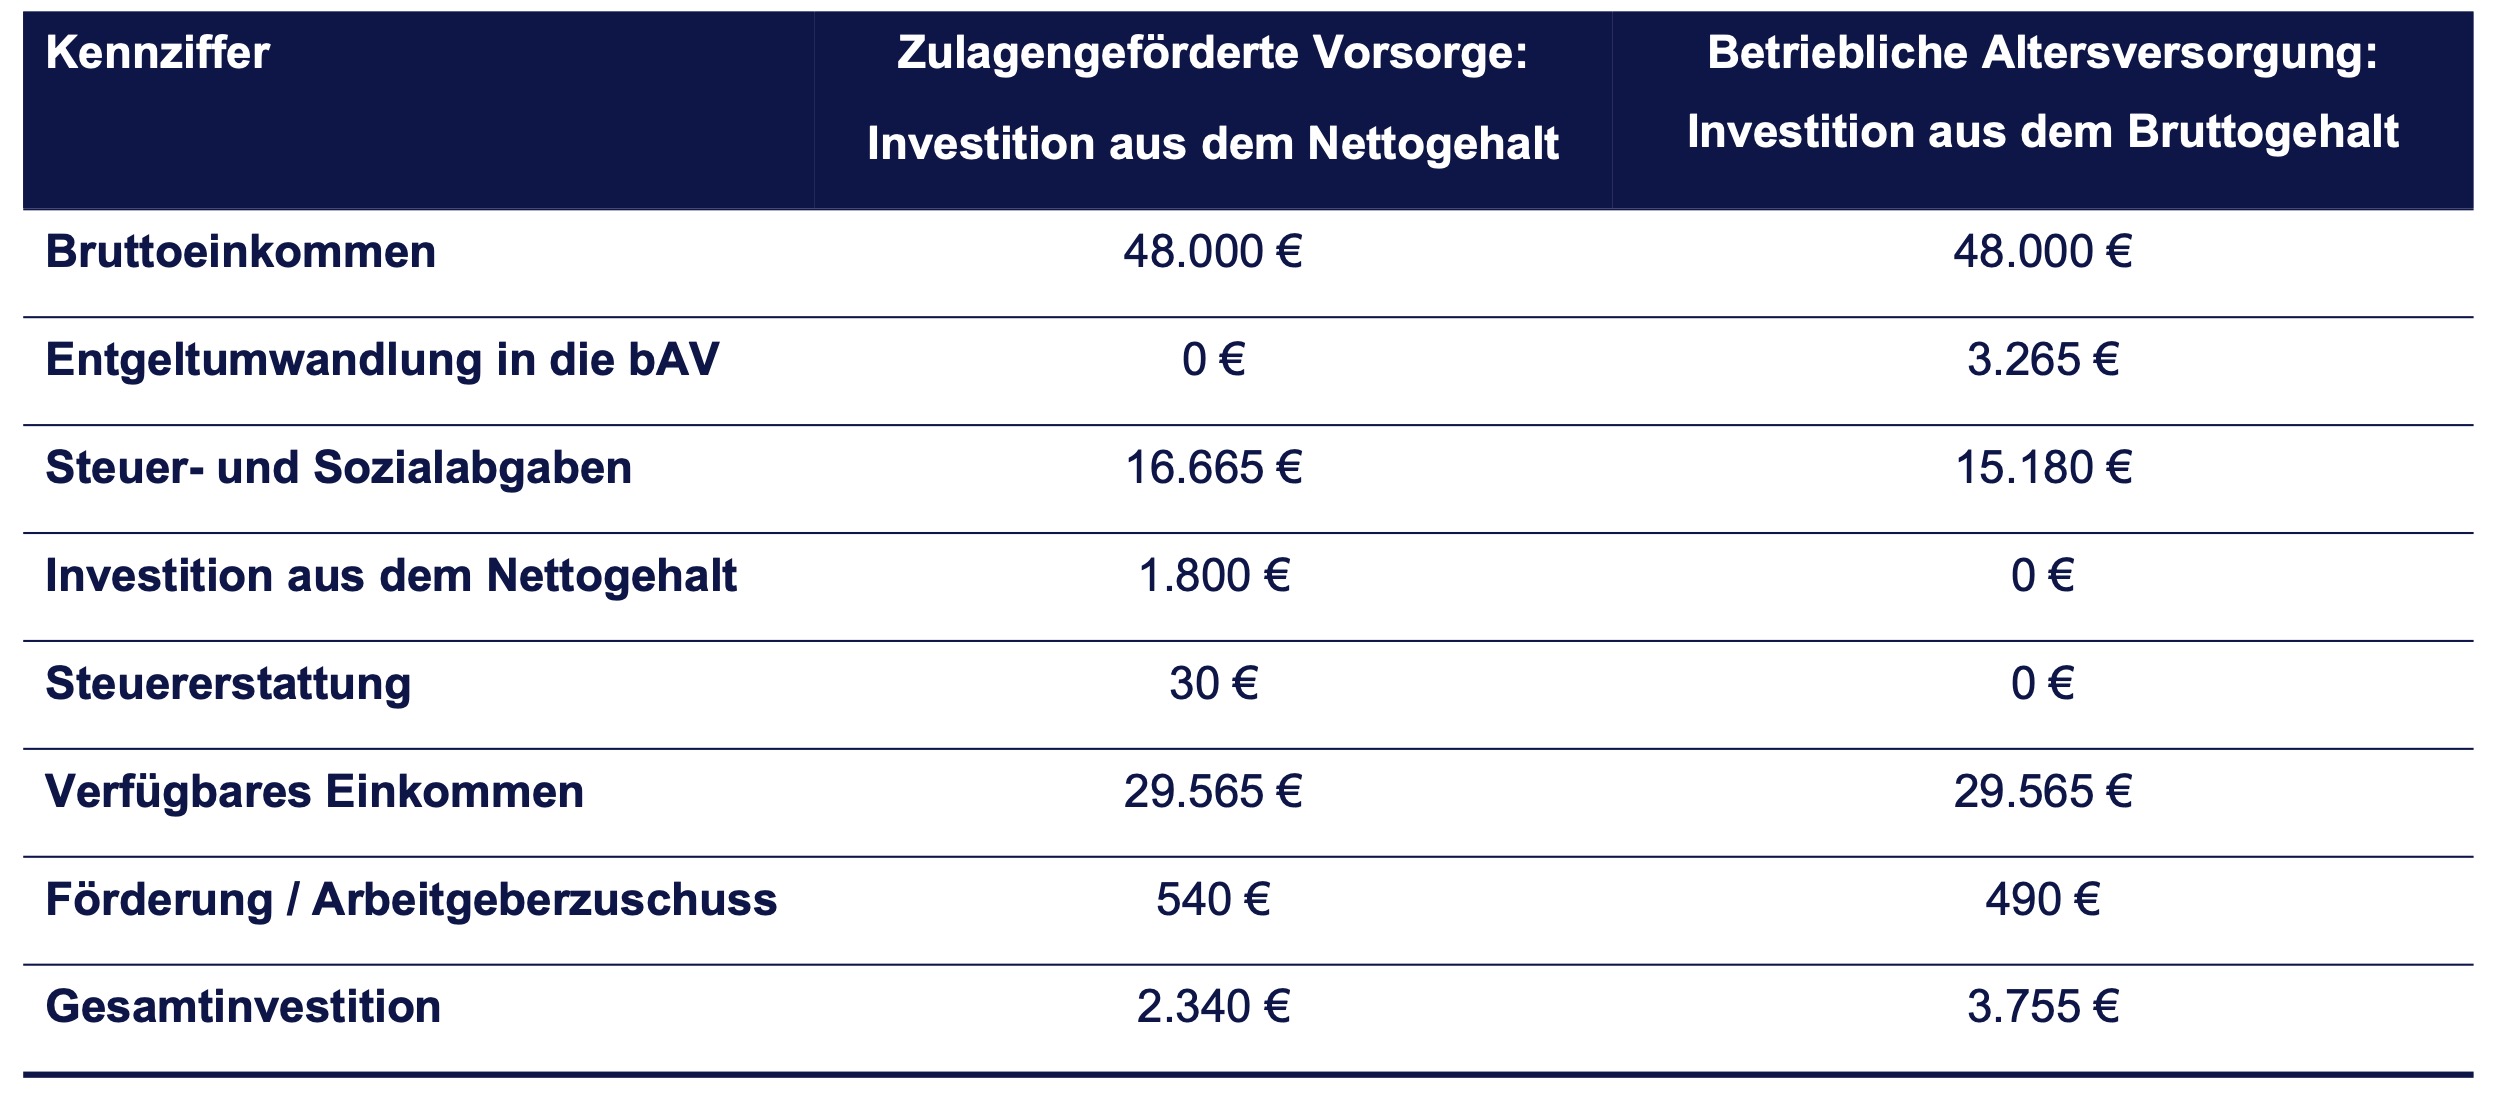
a) Zwischenfazit pAV vs. bAV (I): Die Bruttoentgeltumwandlung ist in der Ansparphase durch höhere Investitionsbeträge bei gleichbleibendem verfügbarem Einkommen deutlich attraktiver als die zulagengeförderte Vorsorge, finanziert aus dem Nettogehalt. Diese Vorteilhaftigkeit hängt allerdings stark von der steuer- und sozialversicherungsrechtlichen Situation sowie vom Arbeitgeberzuschuss ab.
Berücksichtigt man im zweiten Schritt auch die Leistungsphase, so kann sich das Gesamtbild aufgrund der Besteuerung, der Sozialversicherungspflicht und der Auswirkungen auf die gesetzliche Rente aber auch ändern.
Es ergibt sich für die Leistungsphase nach z.B. 37 Beitragsjahren entsprechend dem obigen Beispiel sowie 4% Rendite nach Kosten:
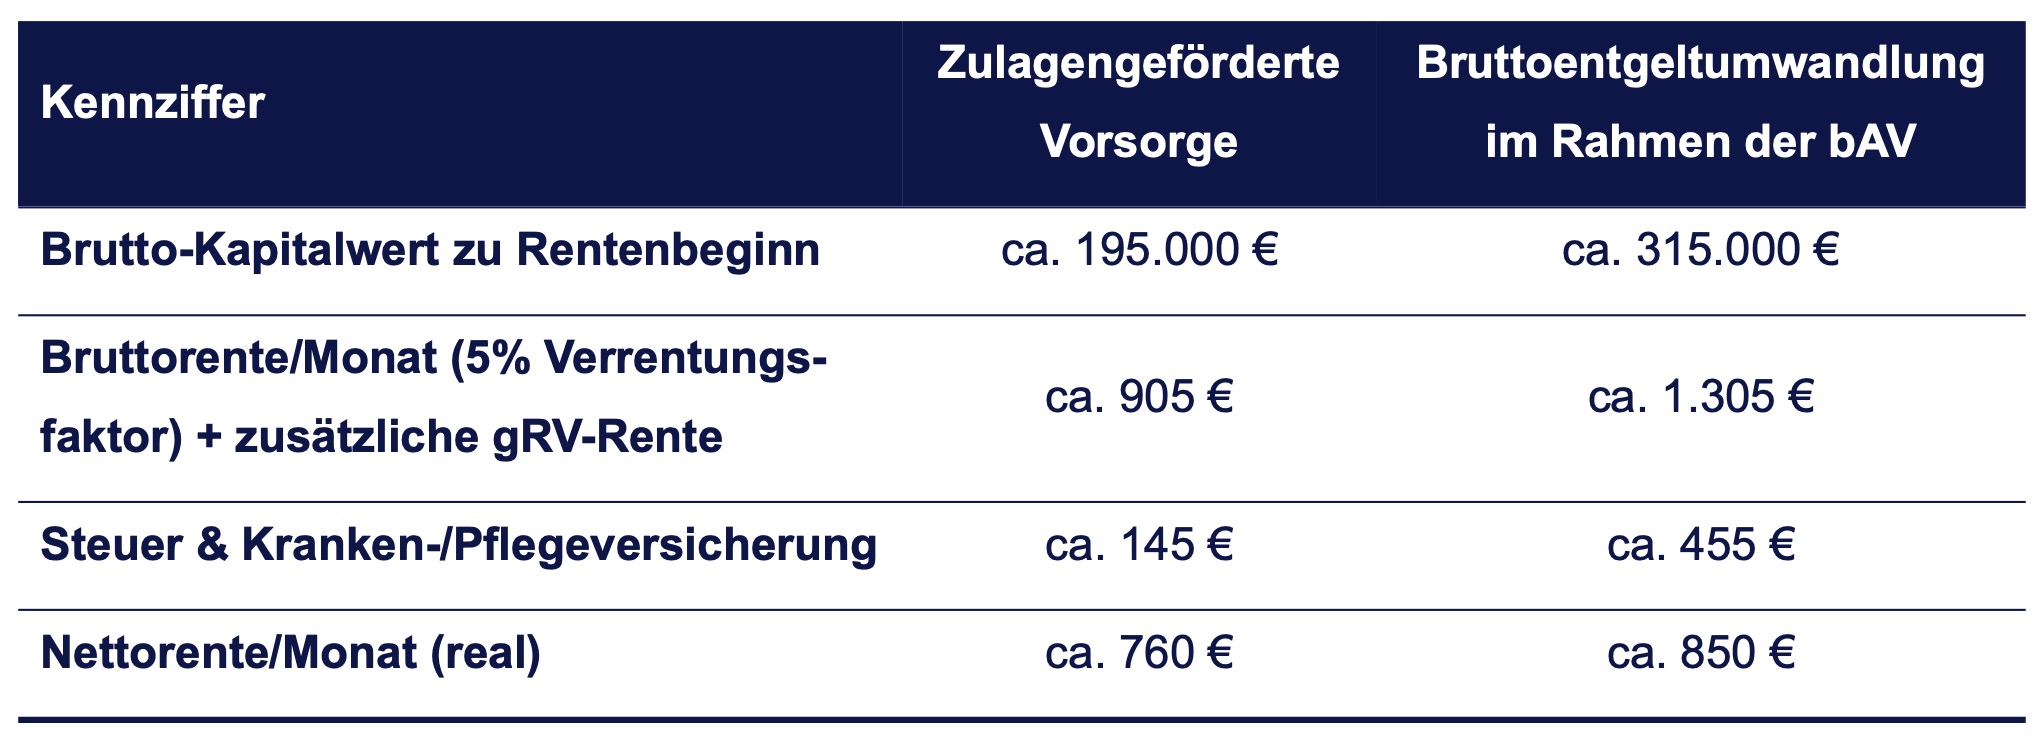
b) Zwischenfazit pAV vs. bAV (II): Das investierte Kapital vor Steuern ist in der bAV deutlich höher. Allerdings sind im Rahmen des zulagengeförderten Modells noch höhere Leistungen aus der gRV zu berücksichtigen. Nach Steuern (unterstellt 15% Steuersatz) und Sozialabgaben (unterstellt 20% Kranken- und Pflegeversicherungsbeiträge) liegen die Nettorenten aus der bAV – trotz 45% höherer Bruttorente (~1.305 Euro vs. ~905 Euro) – nur noch etwa 12% höher als c.p. die Nettorenten aus der pAV; beide Renten liegen netto also näher beieinander.
Die Vorteilhaftigkeit kann sich aber auch in Richtung der zulagengeförderten Altersversorgung verschieben, wenn einzelne Parameter (z.b. Bruttogehalt, Anzahl der Kinder, unterstellter Steuersatz in der Rente) variiert werden: Würde man bspw. eine 50 Jahre alte Musterperson mit einem Brutto-EK von 105.000 Euro und einem Steuersatz in der Rente von 25% betrachten, läge die zulagengeförderte Altersversorgung ca. 15% über der bAV.
Betrachtet man also weitere Konstellationen, fällt die Vorteilhaftigkeit unterschiedlich aus:
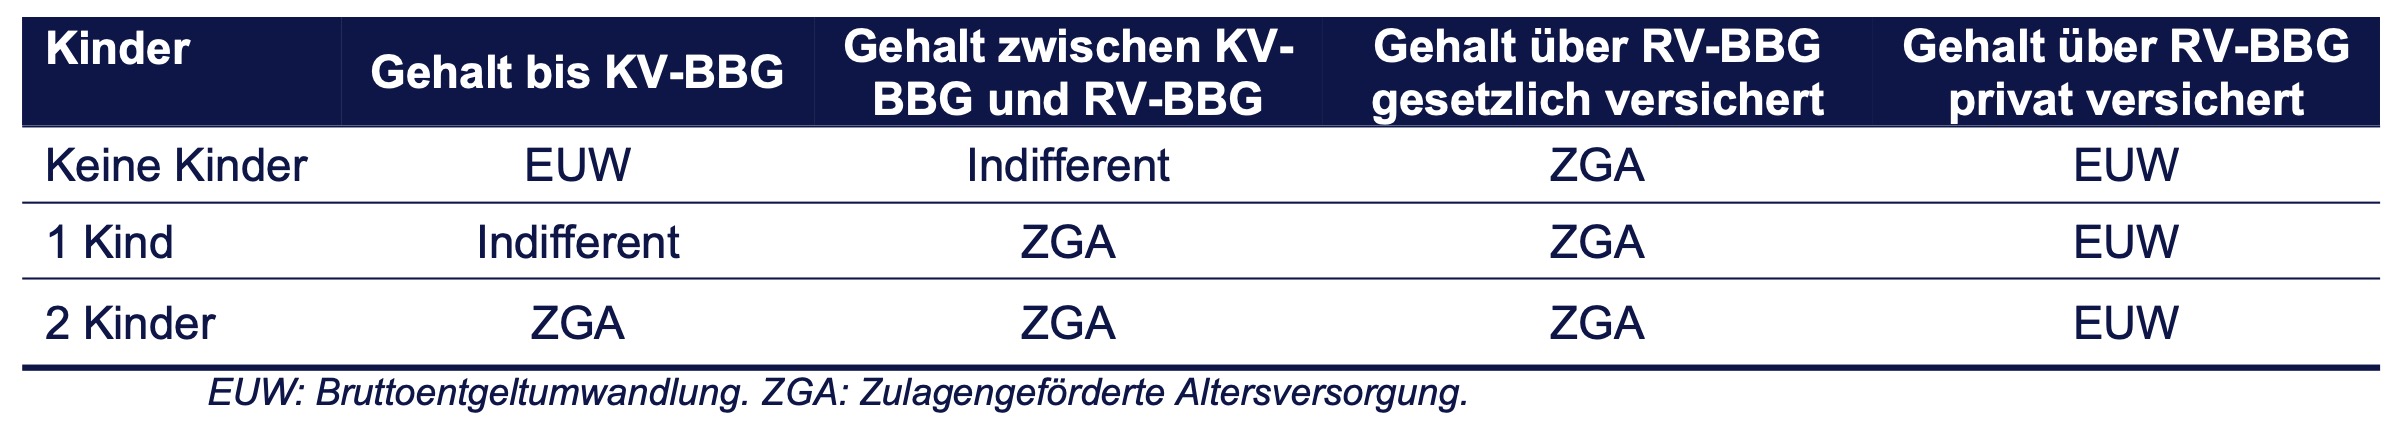
Die wesentliche Erkenntnis: Neben möglichen Einbußen in der Rentenversicherung wird die Nettorente aus der bAV durch die Kranken- und Pflegeversicherungspflicht deutlich beeinflusst. So ist z.B. der privat versicherte Gutverdiener in der EUW gegenüber dem gesetzlich Versicherten c.p. bevorteilt, da keine Verbeitragung der Rente erfolgt. Daher ist eine Gesamtbetrachtung über beide Lebensphasen hinweg empfehlenswert.
Zudem bezuschussen viele Arbeitgeber überobligatorisch mit 25% oder noch höheren Werten. Vor diesem Hintergrund kann es für Arbeitgeber sinnvoll sein, die Ausgestaltung der bAV im Verhältnis zur privaten Altersvorsorge regelmäßig zu überprüfen.
4. Entscheidungskriterien: wann welches System?
Die Vorteilhaftigkeit des einen oder anderen Systems hängt – wie dargestellt – von individuellen Faktoren ab. Es gibt keine universelle Lösung, aber grundsätzliche Entscheidungskriterien:
a) Höhe des Arbeitgeberzuschusses bzw. der Zulagen
Entgeltumwandlung im Rahmen der bAV ist vor allem dann vorteilhaft, wenn der Arbeitgeber einen attraktiven Arbeitgeber-Zuschuss zusagt. Die erforderliche Höhe des Arbeitgeberzuschusses hängt von der steuerlichen Situation und weiteren Faktoren (z. B. Kinderzuschüsse bei staatlicher Förderung) in der Anspar- und Leistungsphase ab.
Die private Vorsorge mit Grundzulage und zusätzlichen Kinderzulagen ist meist für Mehrkindfamilien und/oder Begünstigte mit geringerem Einkommen vorteilhafter.
b) Arbeitgeberwechsel
Die Portabilität von bAV unterliegt, abhängig vom Durchführungsweg, Einschränkungen. Dies kann darin resultieren, dass MA bei Rentenbeginn Anrechte aus bAV aus verschiedenen Versorgungszusagen haben. Die pAV hingegen ist unabhängig vom Arbeitgeber und kann so lückenlos bis zum Rentenbeginn bespart werden.
5. Fazit: Eine individuelle Strategie ist erforderlich
Die Förderreform ist ein wichtiger Schritt zur Modernisierung der Altersversorgung. Sie bietet echte Wahlfreiheit – ein großes Plus für Verbraucher. Die zulagengeförderte Vorsorge ist transparent, flexibel und modern.

Zentrale Erkenntnisse:
-
Die staatlich geförderte Altersvorsorge kann aufgrund der Zulagen und steuerlichen Förderung in vielen Konstellationen eine gleichwertige Alternative zur bAV sein. Allerdings ist dies stark von individuellen Verhältnissen im Einzelfall abhängig.
-
Die bAV bleibt ein starkes Instrument, um das volle Potential als Instrument zur Mitarbeiterbindung und zur Sicherung des Einkommens in der Rentenphase zu entfalten. Um sich von der pAV zu differenzieren, sind Arbeitgeberzuschüssse zur Entgeltumwandlung erforderlich.
-
Die eine stets optimale Lösung gibt es nicht. Die Nutzung beider Systeme kann dazu beitragen, eine insgesamt attraktive Altersversorgung zu erreichen.
Die beste Strategie muss also auf die individuelle Situation abgestimmt werden: Erwerbsbiografie, Einkommen, Risikotoleranz und Familiensituation. Eine produktunabhängig optimierte Kombination beider Systeme – intelligent ausgesteuert mit Blick auf Steuereinsparungen und Fördermechaniken – liefert das beste Chancen-Risiko-Profil.
Unabhängig vom Vergleich, welches der beiden Systeme vorteilhafter sein kann, stellt sich die berechtigte Frage, ob die staatlich geförderte private Vorsorge zusammen mit der gesetzlichen Rente ausreichen wird, eine Versorgungslücke im Alter adäquat zu schließen. Die maximalen geförderten Beiträge sind in den meisten Fällen nicht suffizient, eine ausreichende Vorsorge zu betreiben.
Udo Müller ist Senior Principal bei Marsh People und Investments in Stuttgart.
Sebastian Sparakowski ist Senior Principal bei Marsh People und Investments in München.
Von Mercer– bzw. Marsh-Autorinnen und Autoren sind zwischenzeitlich bereits aufPENSIONS●INDUSTRIES erschienen:
pAV versus bAV: aba-Forum Steuerrecht (III): aba-Forum Steuerrecht (II): aba-Forum Steuerrecht (I): 19. Jahrestagung der AG ZWK: Am 23. Oktober in Erfurt – und es muss nicht immer der Dritte sein: aba-Forum Steuerrecht (IV): aba-Forum Steuerrecht (III): aba-Forum Steuerrecht (II): aba-Forum Steuerrecht (I): Vergangenen August in Erfurt (II): Entgelttransparenz-RL vor der nationalen Umsetzung (II): Entgelttransparenz-RL vor der nationalen Umsetzung (I): Der NKR und die Schriftformerfordernisse – BRSG (XVII): GroMiKV und die EbAV: IFRS 18: Vorgaben für den Pensionsaufwand – und mehr: BRSG 2.0-E (VI): aba-Forum Steuerrecht (IV): aba-Forum Steuerrecht (III): aba-Forum Steuerrecht (II): aba-Forum Steuerrecht (I): 17. Jahrestagung der Arbeitsgemeinschaft Zeitwertkonten: Zum Sommeranfang Großkampftag in Erfurt (III): Neuer Vorstoß des IDW zum HGB-Rechnungszinssatz Framework für das De-Risking: aba-Forum Steuerrecht (V): aba-Forum Steuerrecht (IV): aba-Forum Steuerrecht (II): aba-Forum Steuerrecht (I): DAV/DGVFM-Jahrestagung 2023 in Dresden (V) – Corona, Hitze, Diabetes: DAV/DGVFM-Jahrestagung 2023 in Dresden (V): Wegfall der Hinzuverdienstgrenzen: Was nun? Ausfinanzierung von Pensionsverpflichtungen: Zwischen Regulierung, Admin und Asset Management: #womeninpensions-Kommentar – mit Wirkung auf die bAV (II): Pensions in their Markets: Was war da los in London? Pensionsrückstellungen nach HGB: Pensions in their Markets: IDW und DAV zu rückgedeckten Versorgungszusagen: De-Risking-Strategien zahlen sich aus: Die Inflation und der Pensionsinvestor: Zusätzlicher Prüfungsaufwand für externe Versorgungsträger: Jahrestagung der Arbeitsgemeinschaft Zeitwertkonten: Bilanzneutral, befristet, BOLZ: Forum „bAV“ der VVB: Erfurt, Teilzeit und die bAV: aba-Forum Steuerrecht 2021: Übersterblichkeit und Covid-19 (II): Mal wieder Handlungsbedarf bei Zusagen mit Beschränkung der Hinterbliebenenversorgung: Von Fiduciary Management, Outscourced Chief Investment Officer und Delegated Solutions: bAV in der Corona-Krise: Übersterblichkeit und Covid-19: Prioritäten in der Krise: Aufsicht: bAV in den Zeiten des Virus‘: BaFin-Merkblatt: Flexible Lösungen und digitale Tools sind gefragt Was heißt hier „lediglich“? Alles auf Reset beim Wertguthaben? In beiden Fassungen? Zulagenförderung ist besser als ihr Ruf! Zumutung und Kostenbelastung „Künftig alle zwei Jahre EIOPA-Stresstest“ Die EIOPA wächst mit ihren Aufgaben Nicht genug dazu gelernt Spannung jenseits des BRSG bAV statt Resturlaub? Das hat dort nichts zu suchen! Das könnt Ihr doch nicht ernst meinen!
Kein klarer Sieger im Säulenkampf
von Udo Müller und Sebastian Sparakowski, 31. August 2026
Wenn 99,99 Prozent die hundertprozentige Lösung sind …
von Joachim H. Kaiser, 11. Juni 2026
Von Teufeln in Details ...
von Stefanie Beyer, 8. Juni 2026
Von Tropfen auf heißen Steinen…
von Sebastian Walthierer, 1. Juni 2026
À l’Administration du Temps gagné
von Judith May, 13. Januar 2026
Suffragette Kitty
von Judith May, Alexandra Ziegler und Marco Herrmann, 20. Oktober 2025
Von Irritationen bei der der Finanzverwaltung …
von Gregor Hellkamp und Stefanie Beyer, 19. Mai 2025
Von Tresoren und Träumen …
von Stefanie Beyer und Gregor Hellkamp, 5. Mai 2025
Zu wenig ist schlecht …
von Stefanie Beyer und Sebastian Walthierer, 25. April 2025
Musterschüler gegen eigene Interessen …
von Sebastian Walthierer und Gregor Hellkamp, 23. April 2025
All that Schweigen is Gold
von Gregor Hellkamp, 12. April 2025
Viel Genaues weiss man schon
von Dr. Judith May, Thomas Hagemann, Edward Grabner und Martin Stechele, 16. Januar 2025
You've got to show me Money
von Edward Grabner, Martin Stechele, Dr. Judith May und Thomas Hagemann, 14. Januar 2025.
Sign your bAV
von Thomas Hagemann und Dr. Judith May, 11. November 2024
Seid gemeldet, Millionen
von Dr. Bernhard Holwegler und Elke Boetsch, 31. Oktober 2024
Ihren Ausweis, bitte ...
von Thomas Hagemann, 4. Oktober 2024
Hope I get Pension before I get old
von Dr. Katharina Meurs und Sebastian Walthierer, 25. Juli 2024
Von Nürnberg, Düsseldorf und Münster …
von Gregor Hellkamp, 29. April 2024
Zwischen 7 und 10, zwischen …
von Stefanie Beyer und Gregor Hellkamp, 23. April 2024
Steuern, Liebe und Pensionsfonds
von Stefanie Beyer und Sebastian Walthierer, 16. April 2024
Von Dry Income, 35 Millionen, von abgeschlossenen ...
von Sebastian Walthierer, 8. April 2024
Von zweiten Währungen, Spagaten, einer Rückkehr und …
von Sebastian Walthierer und Dr. Thomas Haßlöcher, 22. Januar 2024
Cut bei den zehn letzten Jahren?
von Stefanie Beyer und Sebastian Walthierer, 18. Dezember 2023
Jetzt aber fix!
von Thomas Hageman, 26. September 2023
For those about to pay!
von Olaf John und Gregor Stephan, 12. September 2023
Trendwende beim HGB-Zins
von Stefanie Beyer, Joachim H. Kaiser und Sebastian Walthierer, 14. August 2023
Die Liebe und die DBO …
von Sebastian Walthierer und Stefanie Beyer, 2. August 2023
Geben und Nehmen …
von Gregor Hellkamp, 31. Juli 2023
Eine neue Weltsteuerordnung und …
von Gregor Hellkamp, 24. Juli 2023
Sind die aktuellen Sterbetafeln noch die bestmögliche Schätzung?
von Thomas Hagemann und Christian Viebrock, 11. Juli 2023
Live in drei Tagen!
von Dr. André Geilenkothen, 27. Juni 2023
From nine to five till ninetyfive
von Dr. Judith May, Dr. Katharina Meurs, Robin Leuprecht, 26. Juni 2023
Time is on your side
von Olaf John und Dr. André Geilenkothen, 14. April 2023
„Die vielfältigen Herausforderungen in der bAV und der Kapitalanlage erfordern …
Interview mit Martin Haep, 23. März 2023
Von der Teilzeitfalle …
von Dr. Judith May, 2. März 2023
Von Doom Loops zu Lessons learned
von Olaf John, 14. Oktober 2022
„Frühzeitig und schnellstens“
Interview mit Thomas Hagemann, 13. Oktober 2022
Tektonik in der Taktik
Interview mit Olaf John, 3. Juni 2022
Es gibt viel zu tun!
von Stefanie Beyer und Thomas Hagemann, 25. Mai 2022
All's Well That Ends Well
von Olaf John, 28. April 2022
Hedge me if you can
von Olaf John, 8. Februar 2022
Geldwäsche, Transparenzregister und die bAV
von Dr. Bernhard Holwegler und Joachim H. Kaiser, 24. Januar 2022
Time is on my Zeit
von Judith May und Thomas Haßlöcher, 14. Dezember 2021
Flexible Risikoabsicherung mit Mercer FlexProtect
von Stephan Hebel und René Jung, 3. November 2021
My sweet fifteen
von Michael Ries, Dr. Judith May, Klaus Bednarz und Markus Klinger, 16. August 2021
Kein Taschenrechner in Eigenregie
von Dr. Judith May, 8. Juli 2021
Alles außer Schaumweinsteuer
von Thomas Hagemann, 26. April 2021
von Thomas Hagemann und Christian Viebrock, 16. April 2021.
Wenn alte Liebe rostet ...
von Nadine Wolters und Elisabeth Lapp, 22. März 2021.
Mit besserer Governance durch unsichere Zeiten
von Olaf John, 16. Dezember 2020
Neun Maßnahmen, die die Politik ergreifen muss
von Dr. Judith May, Stefan Oecking und Thomas Hagemann, 26. Juni 2020
Man stirbt nur einmal!
von Thomas Hagemann und Christian Viebrock, 5. Juni 2020
So navigieren Sie sicher in turbulenten Zeiten
von Jeffrey Dissmann und Michael Sauler, 27. Mai 2020
Konstruktiv durch die Krise
von Dr. Bernhard Holwegler und Thomas Hagemann, 16. April 2020
Kurze Arbeit und lange bAV
von Dr. Judith May, München, 30. März 2020
Selbst nicht nachhaltig?
von Andreas Kopfmüller, 30. Januar 2020
von Klaus Bednarz und Stephan Hebel, Frankfurt, 28. Oktober 2019
von Thomas Hagemann, Düsseldorf; Wiesbaden, 8. Mai 2019
von Judith May, 23. April 2019
von Thomas Hagemann, 31. Oktober 2018
von Klaus Bednarz, Hamburg, 12. Dezember 2017
von Bettina Nürk, Frankfurt; Mannheim, 5. Oktober 2017
von Bettina Nürk, Frankfurt; Mannheim, 4. Oktober 2017
von Thomas Hagemann, Frankfurt am Main, 10. August 2017
von Frank Zagermann, Wiesbaden, 29. Mai 2017
von Thomas Hagemann, Mannheim, 9. Mai 2017
von Rita Reichenbach, Frankfurt am Main, 12. März 2014
von Thomas Hagemann, Frankfurt am Main, 25. Februar 2014
von Stefan Oecking, Dortmund, 17. Juli 2013