
Administration, Gutachten, Finanzierung, Kapitalanlage und Reporting: Die betriebliche Altersversorgung ist für Unternehmen längst zu einer komplexen Managementaufgabe geworden. Die Bündelung möglichst vieler Leistungen bei einem Dienstleister verspricht weniger Schnittstellen und eine bessere Steuerung. Doch „alles aus einer Hand“ hat auch eine Kehrseite. Worauf Unternehmen achten sollten, erläutert Jens Gustenhoven.
Wenn aus vielen Einzellösungen eine komplexe bAV-Landschaft wird
Die bAV ist in vielen Unternehmen über Jahre oder sogar Jahrzehnte gewachsen. Unterschiedliche Versorgungssysteme kamen hinzu, Dienstleister wurden beauftragt, Versicherungsverträge abgeschlossen und Kapitalanlagen aufgebaut. Das Ergebnis ist nicht selten eine fragmentierte Dienstleisterlandschaft:
• ein Anbieter für die bAV-Administration,
• ein weiterer für die Rentenabrechnung,
• ein Gutachter für die Bewertung der Verpflichtungen,
• ein Treuhänder für das CTA,
• ein Asset Manager oder eine Kapitalverwaltungsgesellschaft für die Kapitalanlage,
• weitere Spezialisten für steuerliche, rechtliche oder bilanzielle Fragestellungen.
Jeder Beteiligte kann seine Aufgabe hervorragend erfüllen. Die Herausforderung entsteht an den Schnittstellen.
Denn Daten, Prozesse und Entscheidungen müssen immer wieder zwischen den Beteiligten abgestimmt werden. Gleichzeitig bleibt die Verantwortung für die Gesamtsteuerung beim Unternehmen.
Vor diesem Hintergrund gewinnen integrierte Dienstleistungsmodelle an Bedeutung.
All-in-One statt Best-of-Breed?
Das Grundprinzip ist einfach: Statt einzelne Leistungen separat einzukaufen und selbst zu koordinieren, übernimmt ein Dienstleister bzw. eine Dienstleistergruppe einen größeren Teil der Prozesskette.
„Ist ein All-in-One-Modell tatsächlich besser als die Zusammenarbeit mit mehreren Spezialisten?“
Ein solches Modell kann beispielsweise Administration, versicherungsmathematische Bewertung, Treuhandlösungen, Finanzierung, Kapitalanlage und Reporting miteinander verbinden. Das verspricht vor allem eines: weniger Komplexität.

Doch ist ein All-in-One-Modell tatsächlich besser als die Zusammenarbeit mit mehreren Spezialisten? Die Antwort lautet: Es kommt auf die Ausgestaltung an.
Die Vorteile: Weniger Schnittstellen, mehr Gesamtsteuerung
1. Weniger Koordinationsaufwand
Einer der größten Vorteile integrierter Modelle liegt in der Reduzierung von Schnittstellen.
Informationen aus der bAV-Administration werden bspw. für versicherungsmathematische Gutachten benötigt. Deren Ergebnisse wiederum sind relevant für Bilanzierung, Liquiditätsplanung und Finanzierung.
Werden diese Bereiche aufeinander abgestimmt, können Daten mehrfach genutzt und Prozesse stärker automatisiert werden. Für HR- und Finanzabteilungen kann das den internen Koordinationsaufwand erheblich reduzieren.
2. Klare Gesamtverantwortung
Bei einer Vielzahl von Dienstleistern stellt sich bei Problemen schnell die Frage: Wer ist eigentlich zuständig?
Ein integriertes Modell kann hier für mehr Klarheit sorgen. Ein zentraler Ansprechpartner koordiniert die beteiligten Spezialisten und übernimmt die Steuerung der Prozesskette. Das Unternehmen muss nicht mehr jede Schnittstelle selbst organisieren.
3. Verpflichtungen und Finanzierung gemeinsam betrachten
Besonders interessant wird der integrierte Ansatz bei der Finanzierung von Pensionsverpflichtungen.
Traditionell werden Verpflichtungen und Kapitalanlage häufig getrennt betrachtet. Dabei hängen beide unmittelbar zusammen: Wie entwickeln sich die zukünftigen Rentenzahlungen? Wie hoch ist der Liquiditätsbedarf? Welches Vermögen steht den Verpflichtungen gegenüber? Wie verändert sich der Ausfinanzierungsgrad?
Wer diese Informationen zusammenführt, kann die Kapitalanlage stärker an den tatsächlichen Verpflichtungen ausrichten.
Aus einer isolierten Kapitalanlage wird damit ein steuerbarer Finanzierungsprozess für die bAV.
4. Konsistente Datenbasis
Ein weiterer Vorteil liegt in der Datenqualität. Wenn Administration, Gutachten, Finanzierung und Reporting auf einer gemeinsamen bzw. abgestimmten Datenbasis aufsetzen, reduziert dies potenzielle Medienbrüche.
Unternehmen können beispielsweise regelmäßig analysieren:
• Höhe und Entwicklung der Pensionsverpflichtungen,
• vorhandenes Vorsorgevermögen,
• Ausfinanzierungsgrad,
• erwartete Zahlungsströme,
• zukünftigen Liquiditätsbedarf,
• Entwicklung der Kapitalanlage.
Gerade für Finance und Treasury entsteht damit eine deutlich bessere Entscheidungsgrundlage.
Die Nachteile: Wo „alles aus einer Hand“ kritisch werden kann
So überzeugend die Vorteile klingen: Je mehr Leistungen bei einem Anbieter gebündelt werden, desto wichtiger werden Transparenz und Governance.
Auch in der aktuellen Fachdiskussion wird darauf hingewiesen, dass integrierte Beratungs- und Dienstleistungsmodelle neben erheblichen Servicevorteilen potenzielle Interessenkonflikte mit sich bringen können.1
Das betrifft insb. Konstellationen, in denen ein Dienstleister nicht nur berät, sondern zugleich wirtschaftlich von den empfohlenen Lösungen profitiert. Die entscheidende Frage lautet deshalb:
Wer empfiehlt eigentlich was – und wer verdient an dieser Entscheidung?
1. Interessenkonflikte müssen transparent sein
Ein integriertes Modell ist nicht automatisch problematisch, nur weil mehrere Leistungen innerhalb einer Unternehmensgruppe angeboten werden.
„Es sollte nachvollziehbar sein, welche wirtschaftlichen Interessen bestehen.“
Entscheidend ist Transparenz. Unternehmen sollten erkennen können:
• welche Gesellschaft welche Leistung erbringt,
• welche Rolle der jeweilige Beteiligte übernimmt,
• wie die einzelnen Beteiligten vergütet werden,
• ob Vermittlungs- oder Bestandsvergütungen entstehen,
• wer Anlageentscheidungen trifft,
• welche externen Partner eingebunden sind.
Gerade bei strategischen Entscheidungen über Finanzierung und Kapitalanlage sollte nachvollziehbar sein, welche wirtschaftlichen Interessen bestehen.
2. Höhere Abhängigkeit vom Dienstleister
Je mehr Prozesse ein Anbieter übernimmt, desto größer kann die Abhängigkeit werden.
Deshalb sollten Unternehmen bereits bei Vertragsbeginn auch an einen möglichen späteren Wechsel denken.
Daten, Dokumentationen, Berechnungslogiken und Historien müssen verfügbar und übertragbar bleiben. Ein professionelles Exit- und Transition-Konzept gehört deshalb auch bei bAV-Dienstleistungen zu einem belastbaren Betriebsmodell.
3. Vergleichbarkeit der Kosten
Ein Gesamtpreis kann komfortabel sein – erschwert aber unter Umständen die Bewertung einzelner Leistungen.
Unternehmen sollten deshalb auch bei integrierten Modellen nachvollziehen können, welche Kosten für Administration, Beratung, Treuhand, Kapitalanlage oder andere Leistungen entstehen. Integration sollte Kostentransparenz nicht ersetzen.
4. Verlust internen Know-hows
Outsourcing reduziert operative Aufgaben. Die Steuerungsverantwortung sollte dennoch beim Unternehmen verbleiben.
„Ein gutes Modell sollte nicht darauf abzielen, das Unternehmen aus der Verantwortung zu nehmen.“
Wer Prozesse vollständig auslagert, ohne intern ausreichendes Wissen vorzuhalten, kann langfristig an Steuerungsfähigkeit verlieren.
Ein gutes All-in-One-Modell sollte deshalb nicht darauf abzielen, das Unternehmen aus der Verantwortung zu nehmen, sondern es bei der Wahrnehmung dieser Verantwortung zu unterstützen. Einfache Aufgaben werden automatisiert und vom Anbieter übernommen, und es werden KI-gestützte Plausibilisierungsverfahren bereitgestellt, um die Prüfqualität zu erhöhen und den Prüfaufwand zu rationalisieren.
All-in-One oder mehrere Spezialisten: Was passt besser?
Beide Modelle haben ihre Berechtigung:
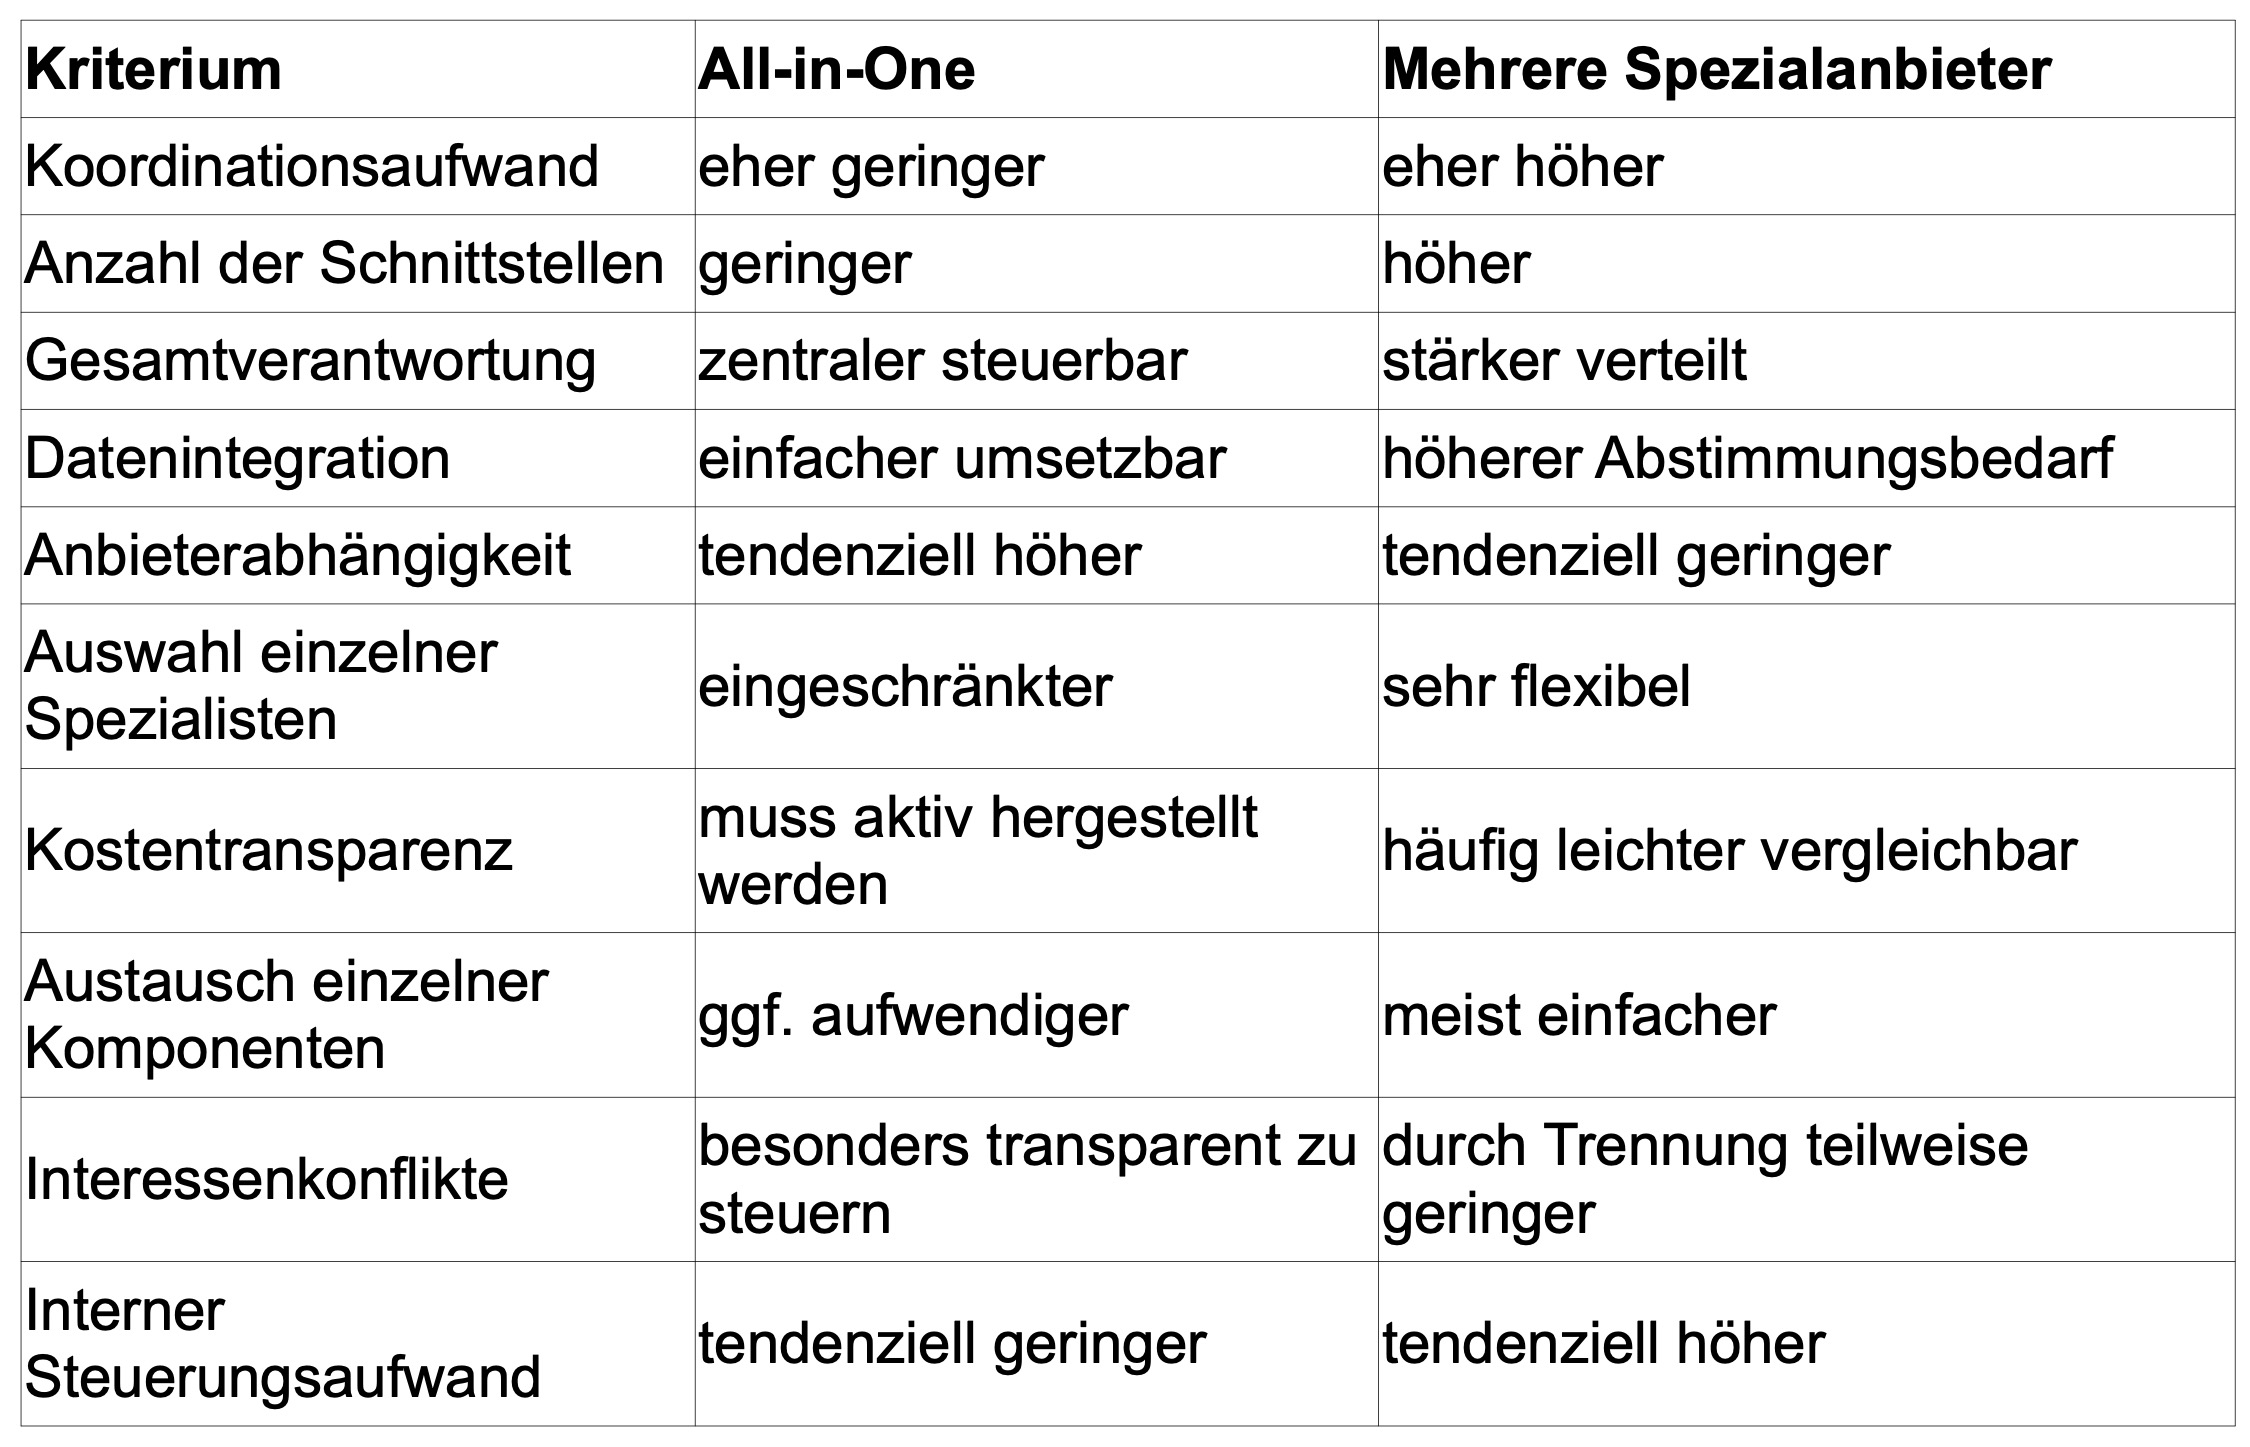
Die Gegenüberstellung zeigt: Nicht die Anzahl der Dienstleister entscheidet über die Qualität eines bAV-Modells. Entscheidend sind Prozesse, Governance und Transparenz.
Integration ja – Blackbox nein
Für Unternehmen ergibt sich daraus ein klares Anforderungsprofil. Ein modernes All-in-One-Modell sollte nicht nach dem Prinzip funktionieren:
„Übergeben Sie uns Ihre bAV – wir kümmern uns um alles.“
Zielführender ist ein anderes Verständnis:
„Wir integrieren die Prozesse – Sie behalten Transparenz und Entscheidungshoheit und Datenhoheit.“
Vor der Beauftragung eines integrierten Dienstleisters sollten Unternehmen deshalb insbesondere sechs Fragen beantworten:
1. Wer macht was? Rollen und Verantwortlichkeiten müssen eindeutig definiert sein.
2. Wer verdient woran? Kosten und Vergütungsstrukturen sollten transparent sein.
3. Wer entscheidet? Insbesondere bei Finanzierung und Kapitalanlage muss klar sein, wo die Entscheidungshoheit liegt.
4. Wie modular ist das Modell? Einzelne Leistungen sollten möglichst ergänzt oder verändert werden können, ohne die gesamte Struktur infrage zu stellen.
5. Welche Rechte hat der Auftraggeber? Im Outsourcing-Vertrag sollten die Informations- und Zugriffsrechte des Auftraggebers umfassend geregelt werden.
6. Wie funktioniert ein späterer Wechsel? Datenportabilität und Exit-Fähigkeit sollten von Anfang an Bestandteil des Modells sein.
Ein möglicher Ansatz: der All-in-One Pension Service von Entgelt und Rente (E & R)
Einen solchen integrierten Ansatz verfolgt E & R mit dem All-in-One Pension Service.2
Ausgangspunkt ist dabei nicht ein bestimmtes Finanzprodukt, sondern die jeweilige Versorgungssituation des Unternehmens.
Je nach Ausgangslage können unterschiedliche Bausteine miteinander kombiniert werden – von Administration und versicherungsmathematischer Bewertung über Treuhandstrukturen und Finanzierung bis hin zu Kapitalanlage und Reporting.
Ein wesentlicher Gedanke dabei: Pensionsverpflichtungen und das zu ihrer Finanzierung vorgesehene Vermögen werden gemeinsam betrachtet.
Die verschiedenen Funktionen sind innerhalb des Modells unterschiedlichen Rollen zugeordnet.
Die Entgelt und Rente AG übernimmt unter anderem Administration, versicherungsmathematische Leistungen, Datenmanagement und die übergreifende Koordination.
Treuhandlösungen können über die Entgelt und Rente Pensionstrust GmbH umgesetzt werden. Sie übernimmt im Rahmen entsprechender Modelle Funktionen der Verwaltungs- und Sicherungstreuhand.
Die Entgelt und Rente Finance GmbH kann als zugelassener Finanzanlagenvermittler geeignete Kapitalanlageprodukte für Vorsorgezwecke vermitteln.
Für Kapitalverwaltung und Asset Management werden entsprechend regulierte externe Partner eingebunden.
„Eine klassische, vom operativen Leistungsmodell losgelöste Beratung steht bewusst nicht im Vordergrund.“
So entsteht eine integrierte Prozesskette, ohne dass sämtliche Funktionen in einer einzigen Rolle zusammenfallen.
E & R konzentriert sich auf das administrative Management und die Übernahme auch einfacher, aber zeit- und personalintensiver Aufgaben. Das geht bis zur Aufbereitung und verarbeitungsfähigen Erfassung der Eingangspost.
Eine klassische, vom operativen Leistungsmodell losgelöste Beratung steht bewusst nicht im Vordergrund. Die vorhandene fachliche Kompetenz fließt unmittelbar in unsere Lösungen ein. Zugleich vermeiden wir durch diese klare Ausrichtung mögliche Interessenkonflikte zwischen Beratung und operativer Umsetzung.
Was Unternehmen daraus mitnehmen sollten
Die Diskussion „All-in-One oder Best-of-Breed?“ greift letztlich zu kurz.
Ein Unternehmen mit einer komplexen bAV-Landschaft kann erheblich davon profitieren, Prozesse und Verantwortlichkeiten stärker zu bündeln.
Weniger Schnittstellen, eine konsistente Datenbasis und die gemeinsame Betrachtung von Verpflichtungen und Finanzierung können die Steuerung deutlich vereinfachen.
„Ein guter All-in-One-Dienstleister nimmt dem Unternehmen nicht die Kontrolle ab.“
Doch Integration darf nicht zu Intransparenz führen. Je umfassender ein Dienstleister eingebunden ist, desto wichtiger werden klare Rollen, nachvollziehbare Vergütungen, Modularität, Regelungen zu Rechten des Auftraggebers und Exit-Fähigkeit.
Ein guter All-in-One-Dienstleister nimmt dem Unternehmen deshalb nicht die Kontrolle über seine betriebliche Altersversorgung ab. Er schafft die Voraussetzungen dafür, sie besser auszuüben.
Die eigene bAV-Struktur überprüfen
Für Unternehmen kann es deshalb sinnvoll sein, die bestehende Struktur regelmäßig auf den Prüfstand zu stellen:
Wie viele Dienstleister sind heute beteiligt? Wo bestehen unnötige Schnittstellen? Sind Kosten und Vergütungen transparent? Lassen sich Verpflichtungen und Finanzierung gemeinsam analysieren? Und sind Rollen und Verantwortlichkeiten eindeutig geregelt?
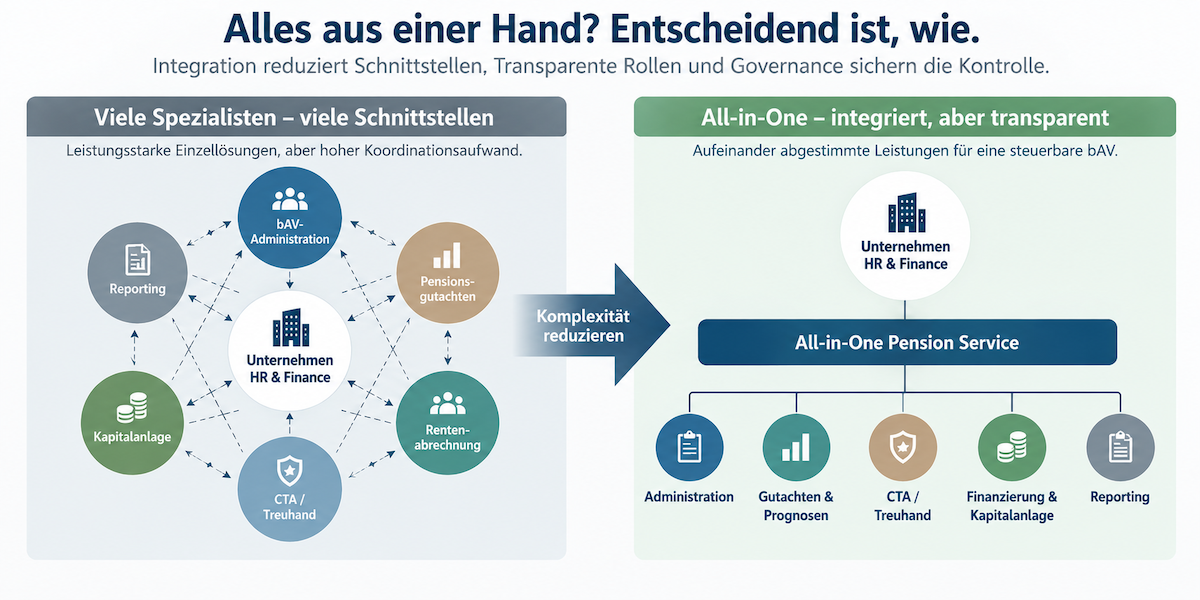 Quelle: ER-AG. Grafik zur Volldarstellung aklicken.
Der All-in-One Pension Service der Entgelt und Rente AG setzt an diesen Fragen an. Ziel ist eine integrierte und zugleich transparente Struktur für die Verwaltung, Bewertung und Finanzierung betrieblicher Versorgungsverpflichtungen.
Denn „alles aus einer Hand“ sollte nicht bedeuten, Kontrolle abzugeben – sondern Komplexität zu reduzieren und Steuerbarkeit zu gewinnen.
Der Autor ist Vertriebsvorstand der Entgelt und Rente AG.
Advertorial mit freundlicher Unterstützung von:

Kontakt
Jens Gustenhoven
Vertriebsvorstand
Entgelt und Rente AG
Katzbergstraße 3a
40764 Langenfeld
Tel.: +49 2173 93778 80
Mail: jens.gustenhoven@er-ag.de
Web: https://www.er-ag.de/
Quellen und weiterführende Informationen
[1] Seitz Partnerschaftsgesellschaft mbB: „Pensions: Wenn der Berater zugleich am Status quo verdient“, Blogbeitrag vom 07.09.2026.
[2] Entgelt und Rente AG: „All-in-One Pension Service / bAV-Finanzierung“.
Von Jens Gustenhoven sind bereits auf PENSIONS●INDUSTRIES erschienen:
Wenn der bAV-Dienstleister alles übernimmt: End-to-End-Prozesse in der bAV-Verwaltung: Pensionsabrechnung und bAV in Deutschland effizient auslagern: Die Zukunft der bAV-Verwaltung: Zwischen ZfDR, Entgeltabrechnung und Steuer-ID: Jetzt das bAV-Management mit einer leistungsfähigen Systemlösung digitalisieren:
Vor- und Nachteile von All-in-One-Modellen
von Jens Gustenhoven, 24. September 2026
The Catcher in the Flow
von Jens Gustenhoven, 5. März 2026
Konzentration auf das Wesentliche ...
von Jens Gustenhoven, 17. September 2025
Mit KI und Digitalisierung effizienter werden
von Jens Gustenhoven, 20. März 2025
Die Digitale Rentenübersicht kommt!
von Jens Gustenhoven, 8. März 2022
Gehen Sie „ALL IN“!
von Jens Gustenhoven, 27. Oktober 2021
Disclaimer:
LEITERbAV-PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES Disclaimer:
Alle Inhalte auf LEITERbAV und PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES, und damit auch der vorliegende, einschließlich der über Links gelieferten Inhalte, richten sich an bAV-Verantwortliche in Industrie, Politik, Behörden und bei Verbänden sowie an bAV-Berater und bAV-Dienstleister und damit nur an institutionelle Marktteilnehmer. Die Inhalte und die Werbeinhalte einschließlich der von Gastautoren gelieferten Inhalte und einschließlich der über Links gelieferten Inhalte sind weder in Deutschland noch außerhalb Deutschlands als Kauf- oder Verkaufsangebot irgendeiner Art oder als Werbung für ein solches Angebot (bspw. von Fondsanteilen, Wertpapieren oder zur Inanspruchnahme von Finanzdienstleistungen) zu betrachten und stellen keinerlei Beratung dar, insbesondere keine Rechtsberatung, keine Steuerberatung und keine Anlageberatung, oder ein Angebot hierzu dar. LEITERbAVPENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES (PB), Herausgeber und Redaktion sowie Gastautoren übernehmen keinerlei Garantie, Gewährleistung oder Haftung für Korrektheit, Richtigkeit, Aktualität oder Vollständigkeit der Inhalte gleich welcher Art. Dasselbe gilt für die Verwendung dieses Artikels oder dessen Inhalt. Auch jegliche Haftung für etwaige IT-Schäden, Vermögensschäden oder sonstige Schäden, die aus der Nutzung dieser Inhalte, beispielsweise zu Anlageentscheidungen (handeln oder nicht handeln), resultieren könnten, ist ausgeschlossen. Dasselbe gilt, wenn LEITERbAV PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES (PB) oder Gastautoren in diesem Werk auf Werke oder Webseiten Dritter verweisen. Alle Meinungsäußerungen geben ausschließlich die Meinung des verfassenden Redakteurs, freien Mitarbeiters oder externen Autors wieder und sind subjektiver Natur. Es handelt sich dabei nur um aktuelle Einschätzungen, die sich ohne vorherige Ankündigung ändern können. Die Texte sind damit vor allem für jegliche Form des Vertriebs, der Beratung oder der Finanzdienstleistung nicht vorgesehen. Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten und hypothetischen Modellen oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. LEITERbAVPENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES und seine gesamten Inhalte und Werbeinhalte und die in ihm enthaltenen Informationen dürfen nur in solchen Staaten verbreitet oder veröffentlicht werden, in denen dies nach den jeweils anwendbaren Rechtsvorschriften zulässig ist. Der direkte oder indirekte Vertrieb von LEITERbAVPENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIESi in den USA sowie dessen Übermittlung an oder für Rechnung von US-Personen oder an in den USA ansässige Personen sind untersagt. Es gilt ausschließlich deutsches Recht. Als Gerichtsstand wird Berlin vereinbart.
© 2026 Pascal Bazzazi – LEITERbAV PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES. Die hier veröffentlichten Inhalte und Werke unterliegen dem deutschen Urheberrecht. Keine Nutzung, Veränderung, Vervielfältigung oder Veröffentlichung (auch nicht auszugsweise, auch nicht in Pressespiegeln) außerhalb der Grenzen des Urheberrechts für eigene oder fremde Zwecke ohne vorherige schriftliche Genehmigung durch Pascal Bazzazi.