
Die Pensions-Mathematiker des Landes haben jüngst vor der Presse zu einem Rundumschlag zur Altersvorsorge ausgeholt. Auf der Agenda standen die ASK-Vorschläge und die Rolle der bAV, Opt-out und Obligatorium, Für und Wider des schwedischen Modells, die Frage der Garantien, die rBZ in der gRV und mehr. P●I-Autor Detlef Pohl war dabei.
Deutschlands Versicherungsmathematiker werden nicht müde, in der Altersvorsorge ein höheres Reformtempo mit mehr Reformtiefe anzumahnen. Die Deutsche Aktuarvereinigung (DAV) und Pensionsaktuare vom Institut der Versicherungsmathematischen Sachverständigen für Altersversorgung (IVS) hatten bereits Anfang Juli gemeinsam zum ASK-Bericht Stellung bezogen und nun am 16. September Gestaltungsvorschläge in einem Positionspapier nachgelegt:
Dann vergangenen Donnerstag in Köln: Die IVS-Aktuare treten (online) vor die Presse. Lob für die erstmalige Formulierung eines Gesamtversorgungsniveaus von 70% als ambitioniertes Ziel für die Ausgestaltung des Drei-Säulen-Systems, außerdem Vorschläge zur bAV im Zusammenspiel aller drei AV-Säulen sowie zur neuen gRV-Kapitalrente.

Nach der DAV, die bereits vor Veröffentlichung der ASK-Ergebnisse anmahnte, die Reformen konsequent auf das Ziel einer flächendeckenden und lebenslangen Einkommenssicherung im Alter auszurichten, erklärt sich nun auch der IVS; Kernaussage (alle Aussagen im Indikativ der Referenten):
Nur ein Weg zu den 70 Prozent
Das Sicherungsniveau der gRV liegt für Arbeitnehmer mit durchschnittlichem Bruttolohn derzeit bei 48% vor Steuern, damit rd. 56% nach Steuern. Bis zu einer Nettoersatzquote von 70% fehlten also rd. 14 Punkte. „Die 70% sind ein anspruchsvolles Ziel, das mit der gRV allein nicht erreicht werden kann; die fehlenden 14 Punkte müssen am Ende aus Säule 2 und 3 kommen“, sagt Stefan Oecking vor den Journalisten. Der IVS-VV rechnet vor, dass insgesamt rd. 6% vom Brutto zu stemmen sind, um das neue Versorgungsziel zu erreichen. Dabei kommt der 2. Säule eine zentrale Rolle zu: „Ohne eine starke und leistungsfähige bAV sind die 70% nicht zu schaffen“.
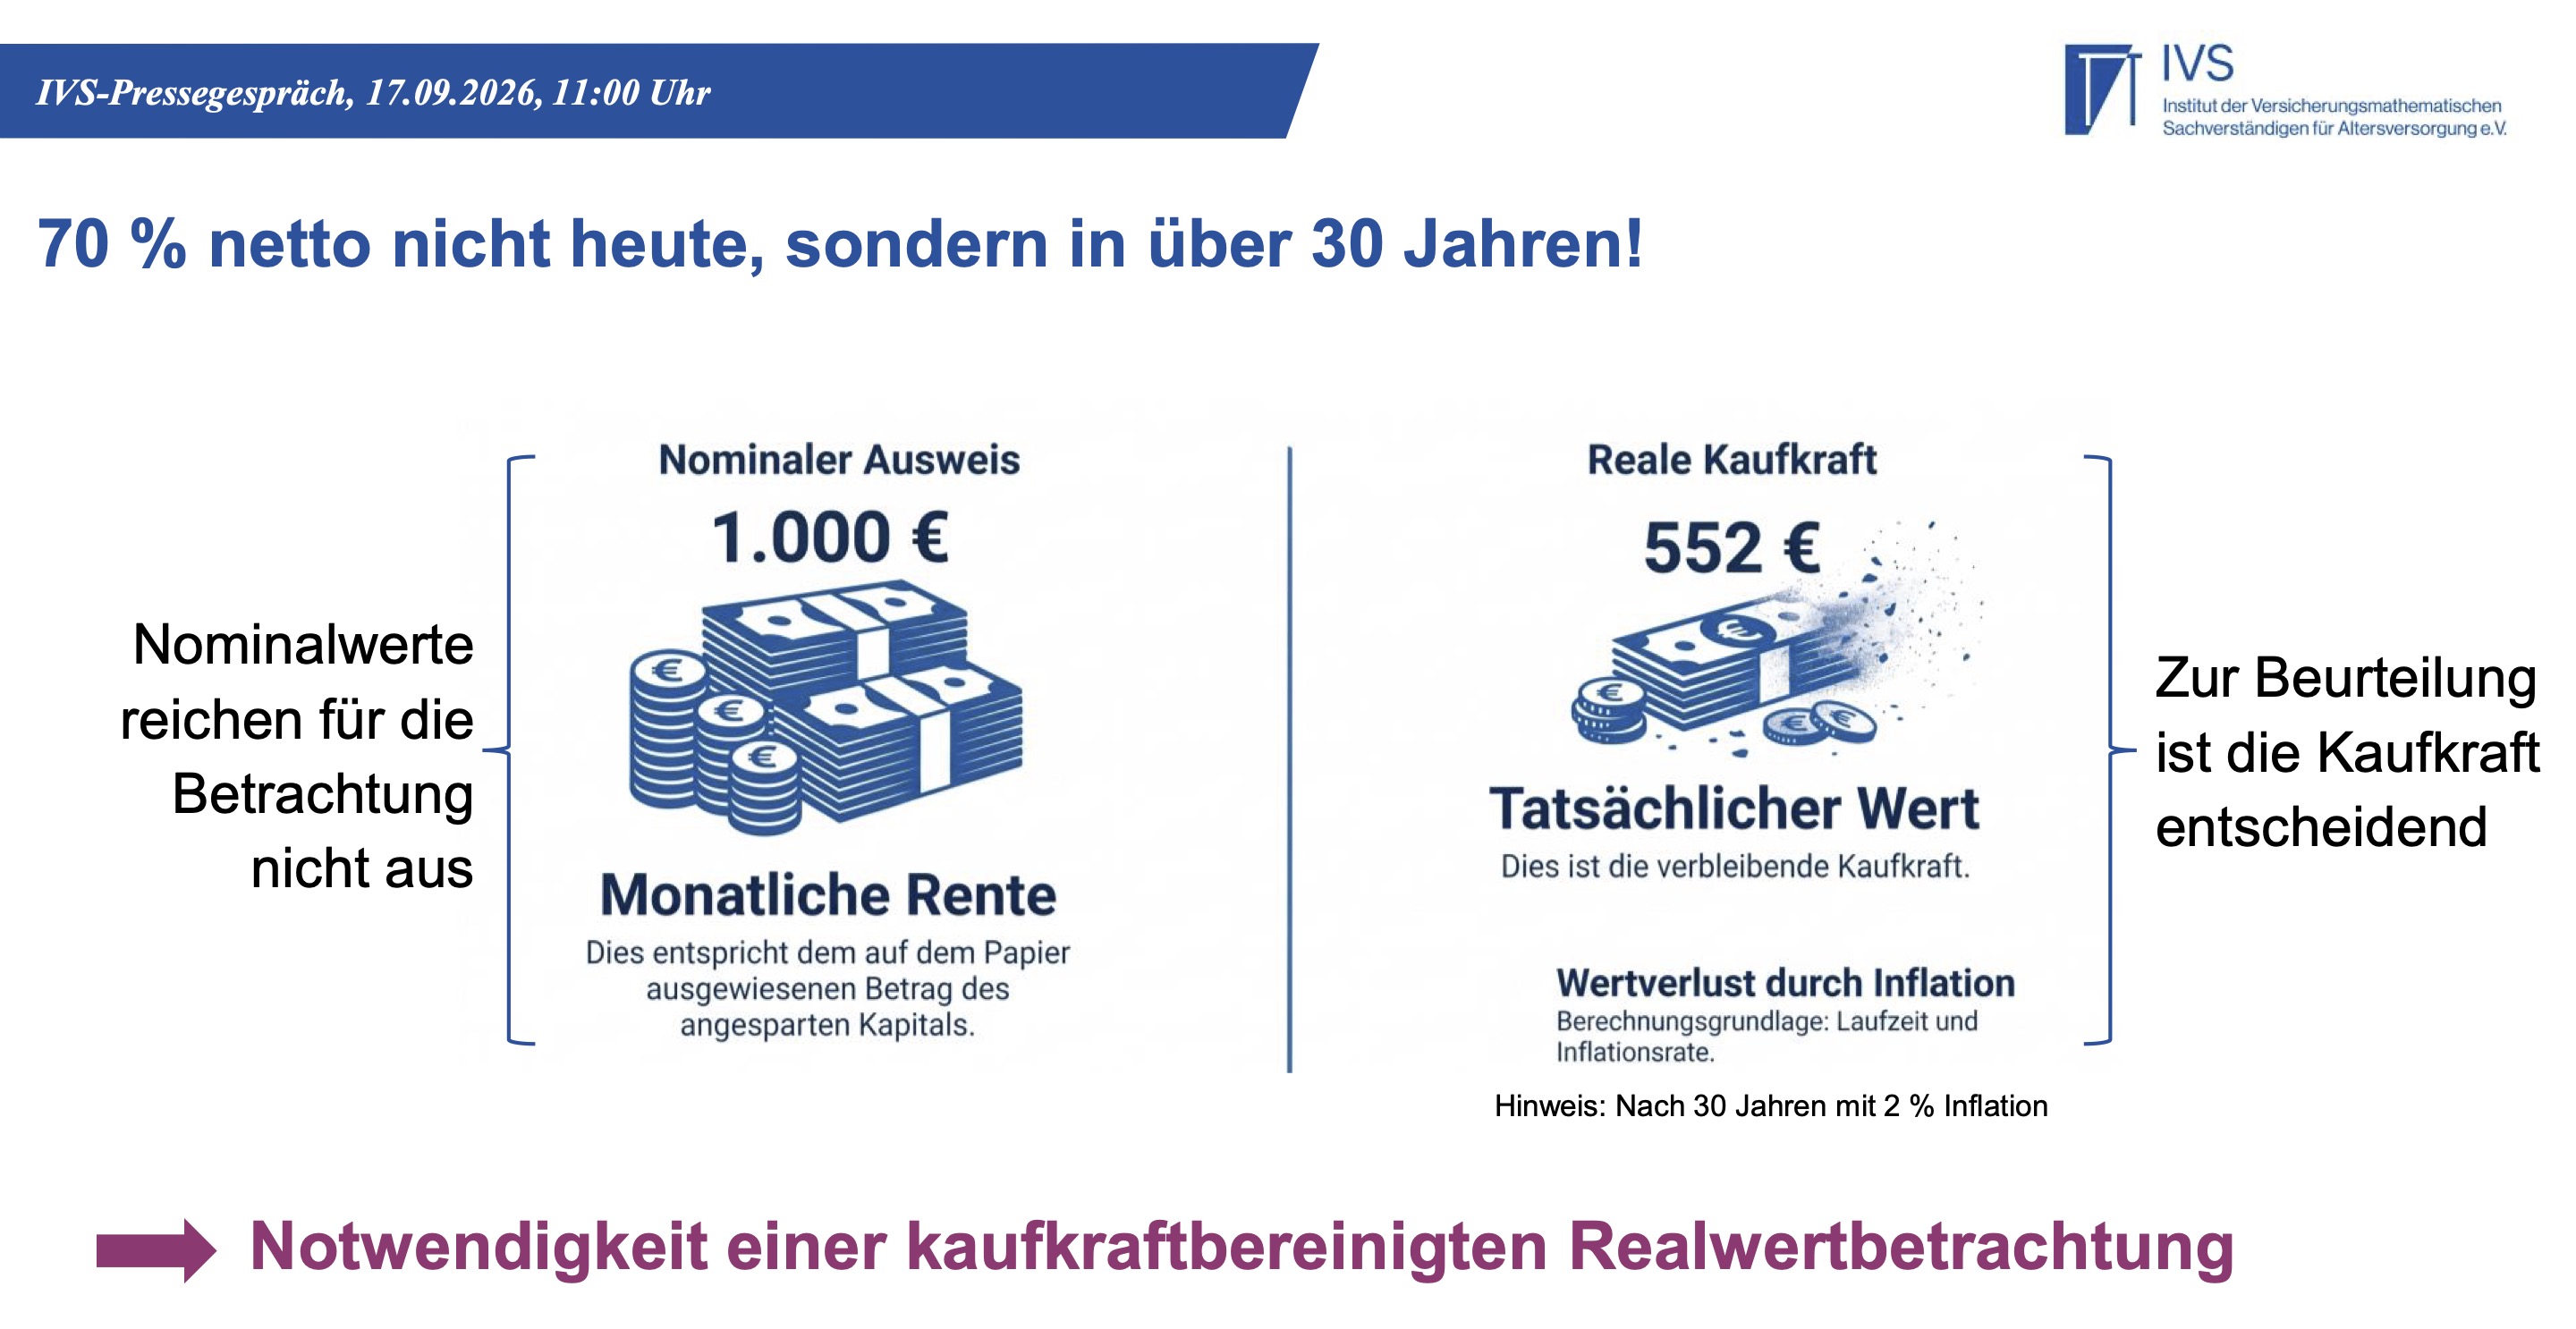
Und: Die 70% muss man zudem kaufkraftbereinigt betrachten, also nach Abzug der Inflation als Realwertbetrachtung. Sonst droht wieder eine massive Versorgungslücke, kalkuliert das IVS anhand von 2,0% Inflation p.a.: Nach 30 Jahren halbiert sich bei reiner Nominalwertbetrachtung die reale Kaufkraft nahezu.
Opt-out und Angebots-Obligatorium
Um die angestrebte NEQ zu erreichen, muss die bAV deutlich breiter verankert werden. Dafür braucht es insb. ein Opt-out, fordert das IVS, denn rein freiwillige Angebote erreichen bislang keine flächendeckende Verbreitung. „Daher sollten alle Beschäftigten zusätzlich automatisch in eine bAV einbezogen werden, zugleich aber die Möglichkeit haben, sich dagegen zu entscheiden“, meint die stellv. IVS-Vorsitzende Christiane Grabinski.
„Es ist kein staatliches Obligatorium nötig.“
Auf Nachfrage von P ●I präzisiert sie, dass kein staatliches Obligatorium nötig sei, sondern je nach bAV-Nachholbedarf konkreter Branchen einfacheres Opt-out auf Betriebsebene als bisher unter Tariflohnverwendung erlaubt werden sollten, um letztlich alle Arbeitnehmer zu erfassen. Bereiche, die schon starkes bAV-Engagement zeigten, sollten nicht zusätzlich belastet werden.

„Arbeitgeber müssten aber verpflichtet werden, überhaupt ein bAV-Angebot zu machen“, ergänzt der stv. IVS-Vorsitzende Friedemann Lucius auf P ●I-Nachfrage. Hintergrund: Bislang braucht der AG dies nicht einmal bei der Entgeltumwandlung zu tun, sondern muss nur auf Initiative des Arbeitnehmers reagieren.
Reine Beitragszusage für alle
Das IVS schlägt zudem vor, dass künftig alle bAV-Zusageformen ohne Einstandspflicht allen Arbeitgebern offenstehen und nicht auf die rBZ im SPM mit ihren hohen Zugangshürden beschränkt bleiben sollen. „Warum soll das nicht auch für die Direktversicherung gelten?“, stellt Grabinski als Frage in den Raum.
„Warum nicht auch für die Direktversicherung?“
Bei Ausfall eines Lebensversicherers würde zwar der LV-Sicherungsfonds eintreten. „Doch Protektor darf die Leistung um 5% senken“, betont Lucius. Daher will das IVS jegliche Einstandspflichten für AG abschaffen, um insb. auch KMU bAV-Angebote zu erleichtern.
Garantie nur in der bAV verboten?
„Wenn wir die 70% ernst nehmen, ist bei der bAV auch ein konsequenter Paradigmenwechsel nötig, bei dem die Zusage eines Beitrages im Vordergrund steht und nicht mehr so sehr die Leistung“, fordert Grabinski. Damit kritisiert sie einmal mehr die starre 100%-Garantie bei der BZML. Hintergrund: Die Garantie des vollen Beitragserhalts kann sich dort als Renditekiller erweisen und ein trügerisches Sicherheitsgefühl vermitteln – denn sie bedingt zum einen eine vorsichtige Kapitalanlage mit niedrigen Erträgen, zum anderen unterliegt sie u.U. der schleichenden Entwertung durch Inflation.
„Es ist alles andere als sicher, dass in dieser Konstellation der reale Kaufkraftverlust der eingezahlten Beiträge ausgeglichen werden kann“, fürchtet das IVS. „Auch in den klassischen Zusageformen müssen niedrigere Garantien möglich sein, um die Chancen einer langfristigen Kapitalanlage auch im Rentenbezug stärker nutzen zu können“, so Grabinski wörtlich.
„Steter Tropfen höhlt den Stein.“
Unverständlich für die Aktuarin: dass der Gesetzgeber dies in der 1. Säule (neue Kapitalrente) und in der 3. Säule (AV-Depot) erlauben will bzw. erlaubt, in der 2. Säule jedoch nicht. Das IVS hatte schon im Vorjahr eine Garantieabsenkung – auch in der Leistungsphase – bis auf 60% vorgeschlagen, stößt in der Politik damit aber auf taube Ohren. Dabei bietet der kollektive Ausgleich durch gemeinsame Risikotragung und Kapitalanlage auch im Rentenbezug ausreichend Sicherheit. „Steter Tropfen höhlt den Stein“, hofft Lucius mit Blick auf den Gesetzgeber. Man will auch den von der ASK empfohlenen Sozialpartnerdialog ab 8. Oktober nutzen, um den Rahmen für Verbreitung, chancenorientierte Kapitalanlage sowie effiziente kollektive Organisation der bAV zu erweitern.
In Sachen Kapitalrente: Immer wieder Schweden, aber …
Zweiter Schwerpunkt des IVS-Fachgesprächs: die vorgesehene gRV-Kapitalrente – und zwar in Anlehnung an die schwedische Prämienrente.
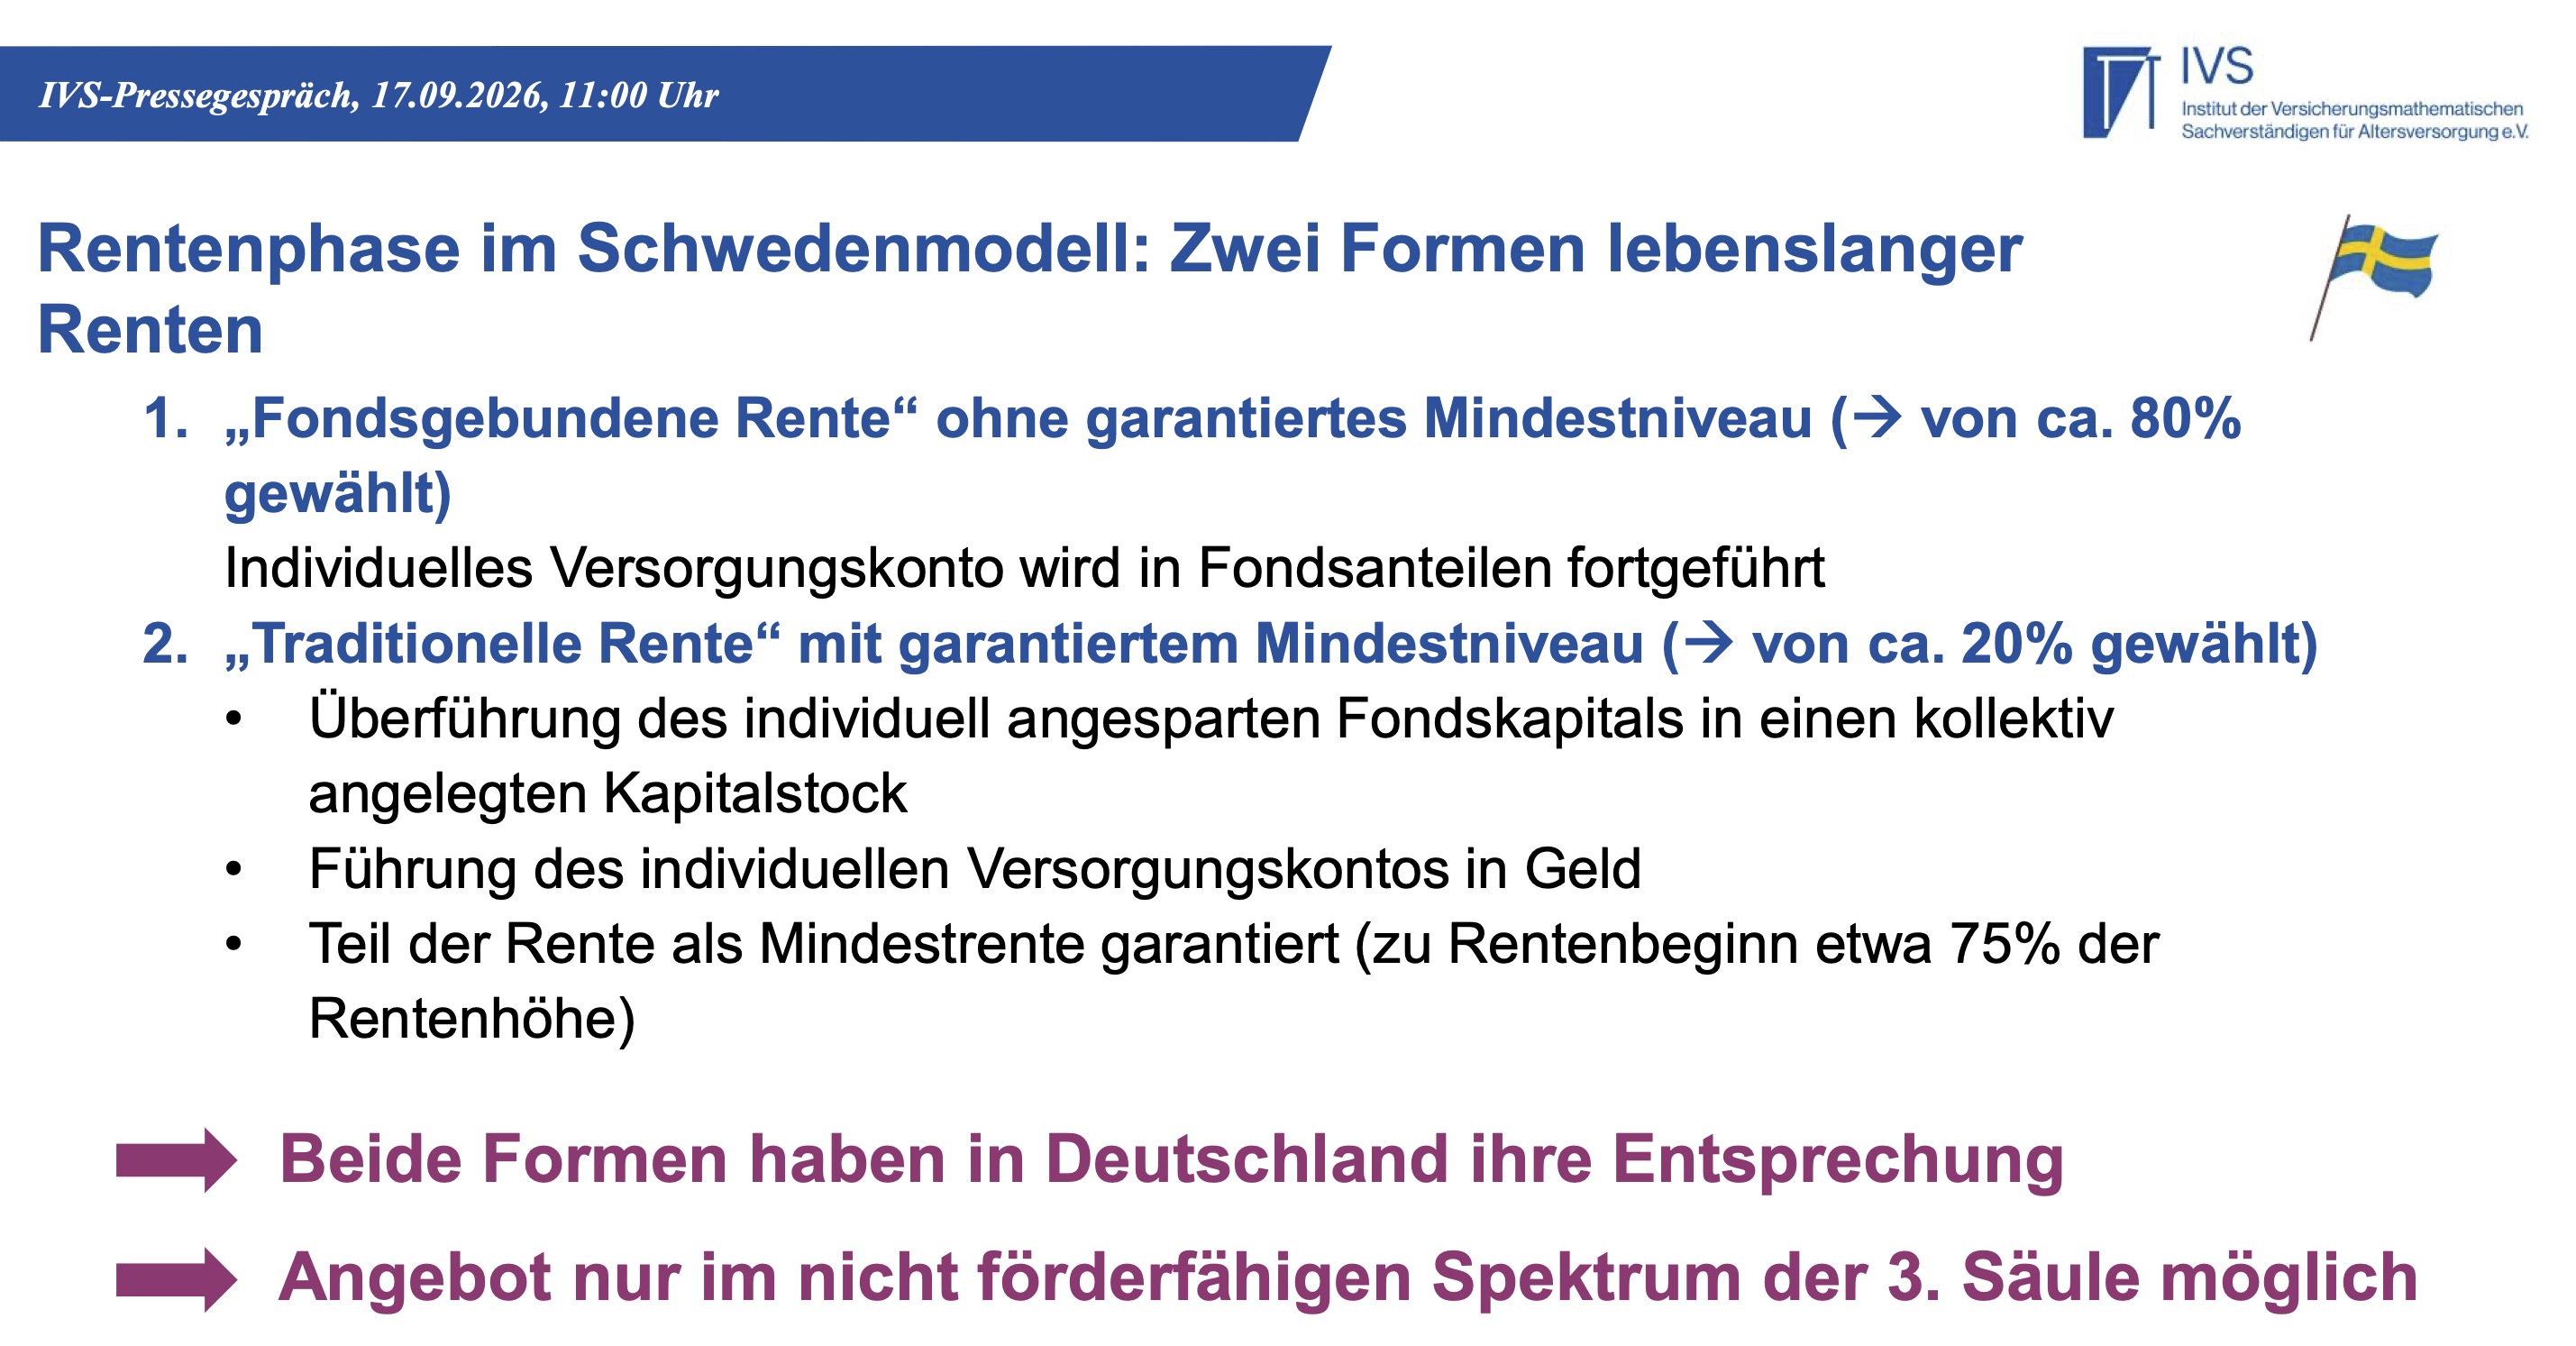
„Alle reden dort nur über die Ansparphase, doch das IVS hat nun auch die Auszahlungsphase untersucht“, so Lucius. Üblich sind im Schwedenmodell zwei Arten lebenslanger Renten, also in der Leistungsphase: eine fondsgebundene Rente ohne garantiertes Mindestniveau, dessen individuelles Versorgungskonto in Fondsanteilen fortgeführt und von 80% der Schweden genutzt wird (AP7 Såfa), und die traditionelle Rente mit garantiertem Mindestniveau, bei der das individuell angesparte Fondskapital in einen kollektiv angelegten Kapitalstock überführt und das Versorgungskonto dann individuell in Geld geführt wird, wobei zu Rentenbeginn etwa 75% der Rentenhöhe garantiert sind.
„Beide Arten sind auch hierzulande gebräuchlich, aber nur im nicht-förderfähigen Spektrum der 3. Säule, weil schwankende Renten nicht förderfähig sind“, erklärt Aktuar Lucius. Aber: Die starken Schwankungen, denen Rentner dabei ausgesetzt sind, sieht das IVS kritisch, auch in Schweden:
Vorbild des Schwedenmodells für die deutsche Kapitalrente könnte laut IVS sein:
• hoher Aktienanteil auch in der Rentenphase (im AP7 Såfa: mindestens 1/3 Aktienfonds).
• echter „Life-Cycle“, denn Umschichtung in Rentenfonds nicht mit Rentenbeginn abgeschlossen, sondern über den Renteneintritt hinweg fortgeführt.
• Ausgleich des inflationsbedingten Kaufkraftverlustes im Blick (Festlegung des Verrentungszinses als Realzins; dadurch Möglichkeit steigend schwankender Renten).
• hohes Maß an Transparenz durch individuelle Kontenführung und Kohorten-Logik.
• Garantieverzicht als Option (80% der Schweden akzeptieren fondsgebundene Rente ohne Garantien in der Leistungsphase).
… nicht ohne Abstriche
Gleichwohl sieht das IVS kritische Punkte beim Schwedenmodell, die für die Übernahme in Deutschland nicht taugen:
• Verzicht auf planmäßige kollektive Kapitalpuffer, stattdessen unmittelbare vollständige Weitergabe von Kapitalmarkt- und Vererbungsgewinnen (kein Aufbau kollektiver Kapitalpuffer zur Glättung von Schwankungen).
• kein Ausgleich von Kapitalmarktschwankungen aufgrund individueller Kontenführung (individuelle Kapitalanlageperformance = individuelle Risikotragung; s.o. Abb.).
• Begrenzung des kollektiven Ausgleichs auf Kohorten (biometrischer Ausgleich nur im Teil-Kollektiv des Geburtsjahrgangs, nicht über das Gesamtkollektiv der Rentner).
rBZ goes erste Säule?
Die gesetzliche Kapitalrente sollte auch in der Rentenphase die Chancen des Kapitalmarktes nutzen. Das führt zu höheren Renten, bedeutet aber gleichzeitig, dass diese schwanken können. „Eine kapitalmarktorientierte Rente muss nicht jedes Jahr gleich hoch sein. Entscheidend ist, die Chancen des Kapitalmarkts auch im Ruhestand zu nutzen und Schwankungen professionell zu steuern“, so Lucius. Schwankungen könnten z.B. über kollektive Puffer gedämpft werden, schlägt das IVS vor.

„Die Zielrente aus der rBZ ist hervorragend geeignet, um eine kapitalmarktorientierte Rentenphase mit einer geeigneten Dämpfungsmechanik zu verbinden“, betont Lucius. Vorteile: chancenreiche kollektive Kapitalanlage auch in der Rentenphase (dadurch hohe Startrenten möglich), lebenslange, schwankende Rente mit Verzicht auf garantierte Mindestrentenhöhe, kollektive Pufferbildung zur Dämpfung von Kapitalmarkt- und Sterblichkeitsschwankungen sowie künftigen Veränderungen der Lebenserwartung.
„Hier sollten wir unseren eigenen Weg gehen.“
Die dafür notwendige Versorgungstechnik und die Mechanismen zur Anpassung der laufenden Leistungen sind in Deutschland bereits entwickelt und könnten entsprechend genutzt werden (PFAV). Lediglich eine wichtige Änderung ist laut IVS nötig:
Künftig sollte der Verrentungszins in Höhe der erwarteten Realrendite (statt Nominalrendite) angesetzt werden, damit steigend schwankende Renten das Potenzial zum Ausgleich von Kaufkraftverlusten nutzen könnten. „Die Schweden machen sicherlich vieles richtig, aber an dieser Stelle sollten wir sie nicht 1:1 kopieren, sondern unseren eigenen Weg gehen“, betont IVS-Vorstandschef Oecking.
Fazit von PENSIONS●INDUSTRIES
Damit die bAV ihr Potenzial langfristig voll ausschöpfen kann, besteht bekanntlich Handlungsbedarf an mehreren Stellen. Dazu wäre in der Tat eine flexiblere Rentenbezugsphase auch außerhalb des SPM nützlich.
Allerdings wäre der Zuspruch der Arbeitnehmer weit größer, wenn sich jeder AG auch nennenswert beteiligt. Die gesetzlich vorgeschriebenen 15% bei Entgeltumwandlung dürften gerade Beziehern unterer Einkommensgruppen nicht reichen. Mehr AG-Beteiligung brächte dann auch mehr Leute dazu, doch nicht wieder aktiv aus dem bAV-Angebot herauszuoptieren. Kleines Problem: Das Geld für kerngeschäftsfremde Zugaben sitzt in der deutschen Industrie in ihrer seit Jahrzehnten schwersten Zeit nicht locker, und das ist verständlich.
Zu einer realen Gefahr, die die ASK-Empfehlungen beinhalten, äußert sich das IVS nur indirekt: Die ASK stärkt 1. und 3. Säule, aber die bAV kommt zu kurz. Obwohl kollektive Kapitalanlage erfolgreicher ist, wird private Vermögensbildung gestärkt, was der bAV das Wasser abgraben könnte. Da reicht der zarte Hinweis des IVS wohl nicht, auch in der 2. Säule die Garantien verringern zu dürfen. Es braucht ein säulenübergreifendes Level Playing Field.

Immerhin halten die Aktuare von IVS und DAV ein Obligatorium „für nicht zielführend“ – während die DAV im Mai ein solches noch unverhohlen ins Spiel gebracht hatte (was ein echtes bAV-Obligatorium für Deutschland bedeuten würde, hat eine gewisse Kröte direkt anschließend hier in sechs Punkten durchdekliniert). Apropos Kröte:
Kassandra und die zwei Halbschwangeren
Zum Schluss ergänzt – obwohl heute nicht Freitag ist – auch Kassandra die Diskussion noch ein kleines Zusatz-Fazit:
Zunächst erlaubt sich die Kröte – aus sozial- wie aus industriepolitischen Gründenbekennende Garantie-Hasserin – den erneuten Hinweis auf eine kleine Ambivalenz, aus der die Protagonisten der deutschen bAV nicht recht herauszufinden scheinen: Einerseits die Garantien in der bAV als ihre USP hochzuhalten, andererseits deren Entsorgung in der 3. und Teilen der 1. Säule als Wettbewerbsverzerrung zu beklagen. Rettung aus dieser Ambivalenz sucht man im Kompromiss: Garantien seien wichtig in der bAV, aber man möge sie doch bitt’schön reduzieren. Kassandra nennt dies halbschwanger.
Und die Politik? Für die gilt Analoges. Sie sollte sich doch mal fragen, warum sie Garantien in den meisten DFW und Zusageformen strikt vorschreibt, gleichzeitig in der rBZ (bei allen Unterschieden) aber ebenso strikt (und richtigerweise) verbietet. Und warum es offenbar nichts dazwischen gibt – was übrigens ebenfalls halbschwanger wäre.
Machen wir uns nichts vor: Am Ende bleibt nur eine echte Lösung, und die hat das IVS auch schon genannt: rBZ und pure-DC für alle in der bAV! Und zwar so einfach wie möglich. Und so schnell wie möglich auch.
„Alles, was wir hier diskutieren, sind nur taktische Fragen.“
Und zum Schluss die alte Leier, weil man es in dieser politisch aufgeladenen Diskussion nicht oft genug betonen kann:
Alles, was wir hier diskutieren, sind nur taktische Fragen: Garantien, Schwankungen, Anlagepolitik, Kosten, Aufsicht und Richtlinien, Steuern, Arbeitsrecht, das Zusammenspiel der Säulen und und und… bis hin zu dieser dümmlich-lächerlichen Diskussion um diese dümmlich-lächerliche Rente mit 63: Alles ohne jede strategische Bedeutung. Kann man 1.000 Doktorarbeiten drüber schreiben. Nicht, dass das Taktische unwichtig wäre, ganz und gar nicht. Aber: Strategisch ist für die deutsche Altersvorsorge etwas ganz anderes. Denn: Die Altersvorsorge steht nicht alleine in der Landschaft herum! Sondern ist verbunden und dependent von anderen nationalen Politikfeldern, die noch strategischer sind, als sie selbst.
Alle, die hier lesen, kennen die kassandrische Grundgleichung, sozusagen das erste Kassandrische Axiom der Altersvorsorge.
Es wird KEINEM (!) Industrieland auf dem Planeten gelingen (von den anderen ganz zu schweigen), unter dem fast überall auf der Welt mehr oder weniger gleichförmig herrschenden demographischen Druck sein Altersvorsorgesystem nachhaltig aufzustellen, wenn es nicht währenddessen wirtschaftlich prosperiert. Eine wachsende, gut aufgestellte, florierende Volkswirtschaft ist essenziell für ein nachhaltiges Altersvorsorgesystem. Es gilt umgekehrt: kein ökonomischer Erfolg = keine sorglose Altersvorsorge. So und nicht anders lautet die einfache Basisgleichung.
Untrennbar verknüpft mit der Frage der wirtschaftlichen Prosperität sind die ebenfalls miteinander verbundenen Aspekte Sozialstaat und Staatsfinanzen: In Deutschland hängen mehrere Millionen Menschen in einem Sozialstaat, der völlig außer Kontrolle geraten ist. Dies wird dieses Land am Vorabend seines demographischen Zusammenbruchs nicht mehr stemmen können. Und kann es schon jetzt nicht mehr. Das ist so sicher wie das Amen in der Kirche. Bevor der Sozialstaat mit seinen völlig ausufernden Kosten nicht unter Kontrolle ist, wird auch die deutsche Industrie keine Fahrt mehr aufnehmen – und fertig.
Ebenso die Haushalte: Deutschland wurde von Kassandra schon während der Finanzkrise regelmäßig als faktisch bankrottes Super-Pig bezeichnet, und richtig gerechnet war es das auch. Doch im Vergleich zu damals ist die Sache spätestens mit der auch verfassungsrechtlich äußerst fragwürdigen Aufhebung der Schuldenbremse durch Merz und Klingbeil völlig eskaliert. Wer richtig rechnet – Stichwort implizite Verschuldung und insg. 18 Bio –, muss im Verhältnis per Capita oder zum BIP in Sachen außer Kontrolle geratener Staatsverschuldung nicht nach Frankreich oder in die USA blicken. Die Lage ist hier keinenDeut besser. Gar keinen. Und das in einem Deutschland, das sich im Zeitraffer in ein großes Altersheim und ein gigantisches Industriemuseum gleichermaßen verwandelt.
Außer Kontrolle geratener Sozialstaat und völlig überdehnte Staatsfinanzen: allein schon über die Rekordsteuer und Abgabenlast reicht das, um jede Standortpolitik zu Makulatur zu machen. Jede Politik, die in der Altersversorgung Deutschlands auch nur irgendeinen Zentimeter Nachhaltigkeit erreichen will, muss also drei strategische, alles überragende Grundaufgaben lösen:
-
Wirtschaft ans Laufen bringen.
-
Staatshaushalte grundlegend sanieren.
-
Sozialstaat radikal zurückstutzen.
Und erst dann von Altersvorsorge reden.
Umgekehrt: Jede Regierung, die daran scheitert, wird auch in der Altersvorsorge scheitern. Jeder, der das negiert, ist schlicht irreal.
Das zur heutigen Headline anregende Kulturstück findet sich hier: