
Die Reform der geförderten privaten Altersvorsorge belebt die Debatte um den richtigen Weg zur Zusatzrente. Doch die Suche nach dem einen besten Produkt greift zu kurz: Die bAV durch Entgeltumwandlung bleibt auch im direkten Fördervergleich ein leistungsstarker Vorsorgeweg – die neue private Förderung ergänzt sie sinnvoll, vor allem für Familien mit kleinem Vorsorgebudget. Marcus Schnelle denkt nicht in den Kategorien der konkurrierenden Wege, sondern in denen der Lebensphasen. Denn: Die Rentenlücke ist real.
Die gesetzliche Rente allein sichert den gewohnten Lebensstandard meist nicht. Wer die Rentenlücke verkleinern will, muss zusätzlich vorsorgen – früh, kontinuierlich und in passender Höhe.
Die neue geförderte private Altersvorsorge ab 2027 soll die Förderung verständlicher machen, neue Produktwege eröffnen und mehr Menschen zum Vorsorgen bewegen. Mit dem neuen Altersvorsorgedepot wird dabei auch eine stärker kapitalmarktorientierte Anlage ermöglicht – ein wichtiges Signal. Die betriebliche Altersversorgung (bAV) durch Entgeltumwandlung wird dadurch jedoch nicht weniger relevant. Beide Systeme setzen unterschiedlich an und können sich sinnvoll ergänzen.
Was die neue private Förderung attraktiv macht
Die Förderlogik ist einfach: Auf die ersten 360 Euro Jahresbeitrag gibt es 50 Cent Zulage je Euro – aus 360 Euro werden 540 Euro.
Für weitere Eigenbeiträge bis 1.440 Euro jährlich sind es 25 Cent je Euro. Je kindergeldberechtigtem Kind kommen bis zu 300 Euro Kinderzulage pro Jahr hinzu, voll ausgeschöpft bereits ab 300 Euro Eigenbeitrag. Das macht den Einstieg besonders für Familien und kleine Budgets attraktiv.
Die Stärke liegt also bei den ersten 360 Euro im Jahr – 30 Euro im Monat. Ein sinnvoller Baustein, aber keine Lösung für die gesamte Rentenlücke: Denn auch eine hohe prozentuale Förderung wirkt bei niedrigem Beitrag begrenzt. Wer relevantes Zusatzkapital aufbauen will, sollte daher auch auf den Dotierungsrahmen achten – den maximal förderfähigen Einzahlungsbetrag.
Warum sich die bAV nicht verstecken muss
Bei der Entgeltumwandlung fließt ein Teil des Bruttoentgelts direkt in die Altersversorgung – innerhalb der gesetzlichen Grenzen steuer- und sozialversicherungsfrei. Der Nettolohn sinkt daher deutlich weniger, als angespart wird.
Unter der Annahme, dass etwa die Hälfte des Bruttogehalts auf Steuern und Sozialabgaben entfällt, lassen sich mit 30 Euro Nettoaufwand bereits 60 Euro als Eigenbeitrag zur bAV leisten. In der geförderten privaten Vorsorge werden aus 30 Euro Nettoaufwand hingegen nur 45 Euro Gesamtbeitrag.
Hinzu kommt im Rahmen der bAV der Arbeitgeber: Soweit er Sozialversicherungsbeiträge spart, ist grundsätzlich ein Zuschuss von 15% des umgewandelten Entgelts vorgesehen. Viele Unternehmen leisten freiwillig mehr – etwa durch höhere Zuschüsse, Matching-Modelle (z.B. ein zusätzlicher Euro je umgewandeltem Euro) oder komplett arbeitgeberfinanzierte Beiträge.
So wird die bAV zum gemeinsamen Investment von Beschäftigten, Staat und Arbeitgeber.
Was exemplarische Förderungsrechnungen zeigen
Vereinfachte Standardfälle zeigen, wie unterschiedlich beide Fördermechanismen wirken. Verglichen wird ein jährlicher Nettoaufwand von 360 und 1.200 Euro, jeweils ohne und mit zwei kindergeldberechtigten Kindern – bei der bAV inklusive 15% Arbeitgeberzuschuss, bei der privaten Vorsorge (pAV) inklusive Grund- und ggf. Kinderzulagen.
Am Ende ist der Gesamtbeitrag zur Altersvorsorge entscheidend, der aus dem jeweils gleichen Nettoaufwand entsteht.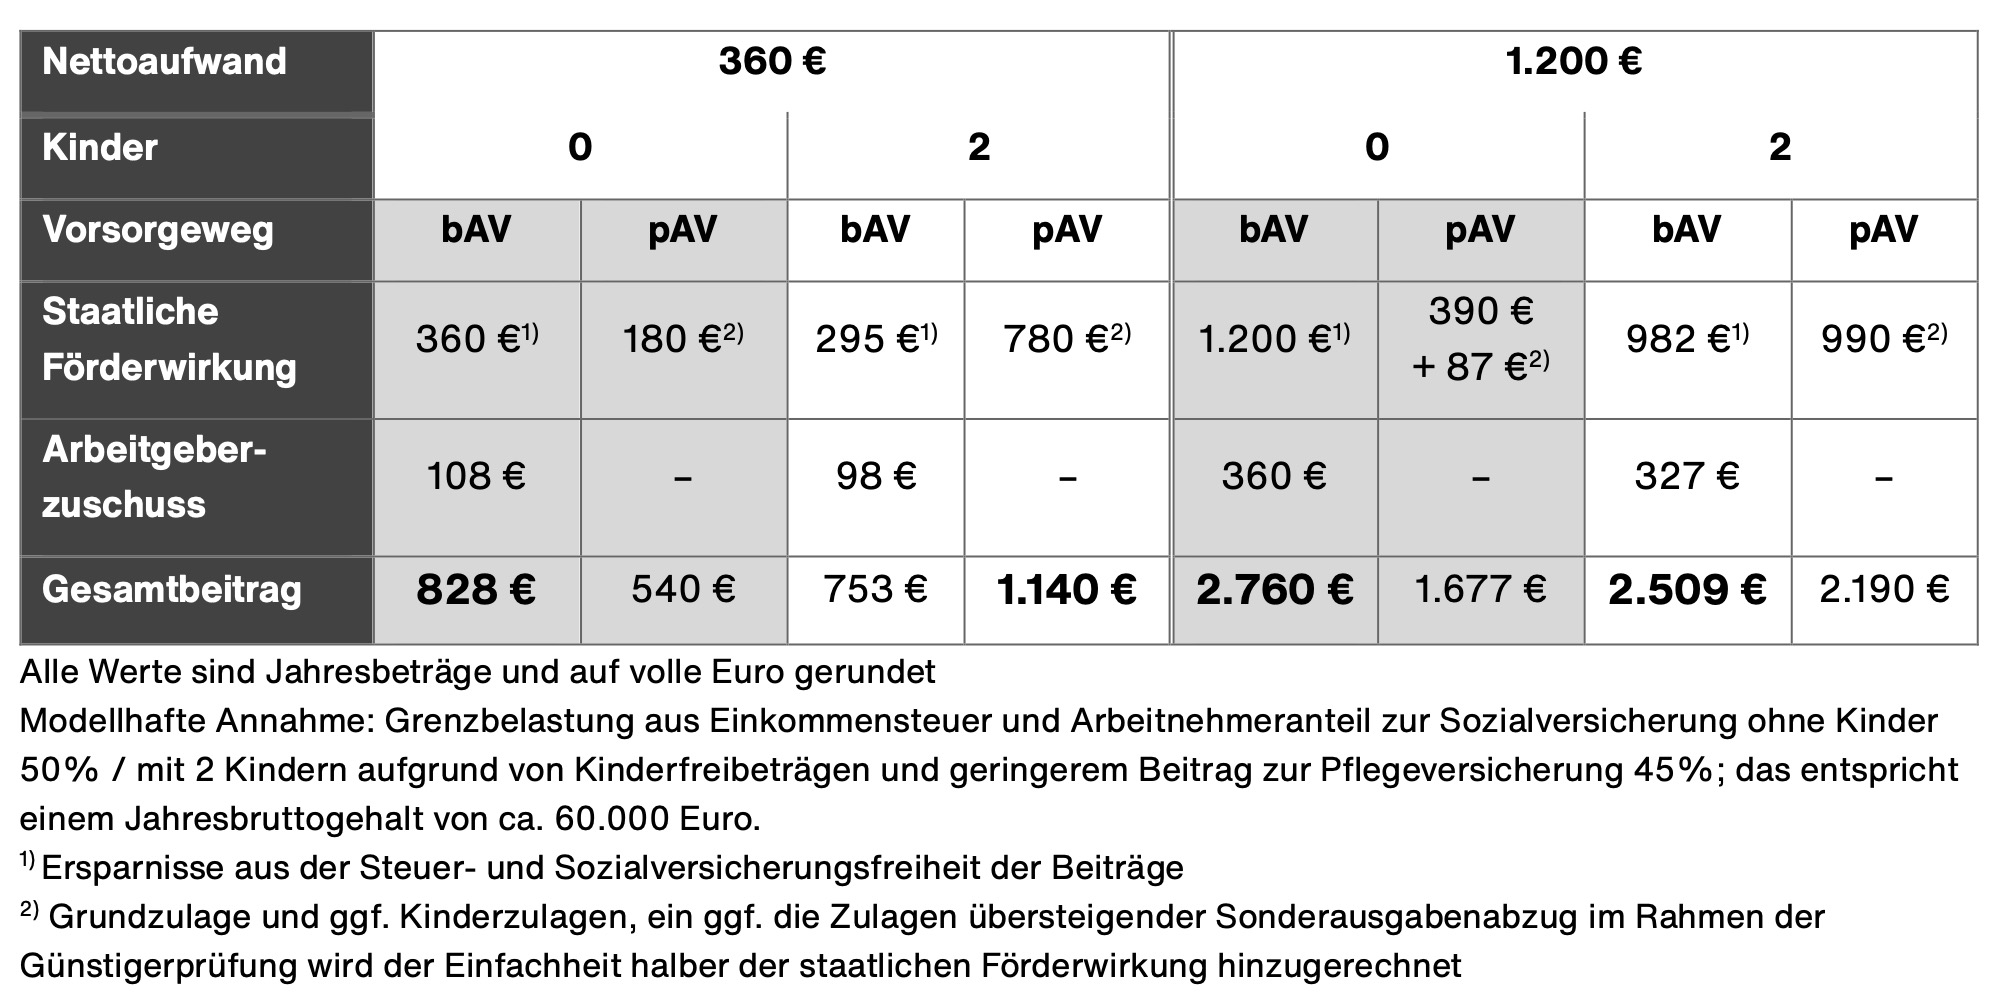 Quelle. Aon. Grafik zur Volldarstellung anklicken.
Das Ergebnis: Die Entgeltumwandlung führt in den dargestellten Modellfällen häufig zu höheren Gesamtbeiträgen; mit kindergeldberechtigten Kindern kann die private Förderung jedoch sehr attraktiv sein.
Welcher Weg sich im Einzelfall mehr lohnt, hängt v.a. von Beitragshöhe, Arbeitgeberzuschuss, Kinderzahl und Einkommen ab. Hinzu kommen Aspekte, die erst Jahrzehnte später wirken: Abgaben auf die Leistungen und die Auszahlungsform – lebenslange Rente, Auszahlungsplan oder Kapitalzahlung. Was ist am Ende also besser?
Ohne Kinder und mit attraktivem Arbeitgeberzuschuss empfiehlt sich die Entgeltumwandlung.
Familien, die zunächst nur 30 Euro monatlich aufbringen können, finden in der privaten Förderung einen wirkungsvollen Einstieg – wer mehr zurücklegen kann, nutzt den größeren Förder- und Dotierungsrahmen der bAV.
Arbeitgeber können Orientierung schaffen – mit einem verständlichen bAV-Angebot, transparenten Zuschüssen und einfacher Teilnahme; Zuschüsse sollten sichtbar kommuniziert werden.
Beschäftigte wiederum sollten prüfen, ob sie ergänzend die hohe Förderung auf die ersten 360 Euro eines privaten Vertrags und ggf. Kinderzulagen nutzen.
Lebensphasen statt Siegerpodest
Beide Wege antworten auf dieselbe Herausforderung – die Rentenlücke. Wer sie als Konkurrenz betrachtet, riskiert Stillstand, weil die Suche nach dem einen perfekten Weg Entscheidungen verzögert. Den dauerhaft besten Weg gibt es aufgrund sich verändernder Lebensumstände nicht – wohl aber gute Entscheidungen für die jeweilige Lebenssituation und die Möglichkeit, mehrere Bausteine über das Erwerbsleben hinweg zu kombinieren.
Die wichtigste Botschaft lautet daher nicht „betrieblich oder privat“, sondern „überhaupt und ausreichend vorsorgen“. Entscheidend ist nicht, welcher Vorsorgeweg auf dem Siegerpodest steht, sondern dass Beschäftigte die bAV mit attraktiven Arbeitgeberzuschüssen konsequent nutzen, passend zur Lebensphase privat ergänzen und dadurch eine belastbare Basis für finanzielle Unabhängigkeit im Alter schaffen.
Der Autor ist ist Principal bei Aon Wealth Solutions in Hamburg.
Kontakt:
Marcus Schnelle
Principal
Aon Pensions Insurance Broker GmbH
Caffamacherreihe 16
20355 Hamburg
TEL +494036053482
MAIL marcus.schnelle@aon.com
Advertorial mit freundlicher Unterstützung von:
 Von Autorinnen und Autoren von Aon erschienen zwischenzeitlich bereits auf PENSIONS●INDUSTRIES:
Kein Entweder-Oder: aba-Pensionskassentagung in Bonn (III): aba-Pensionskassentagung in Bonn (II): aba-Pensionskassentagung in Bonn (I): Betriebsrenten im Blick der Entgelttransparenz: Funding von Pensionszusagen in wirtschaftlich anspruchsvollen Zeiten:
Wie bAV und neue private Altersvorsorge zusammenspielen
von Marcus Schnelle, 19. November 2026
Drum prüfe in den guten Zeiten
von Ingo Budinger und Jan Andersen, 6. November 2026
Portfoliosteuerung im Auge des Stresstigers ...
von Mounir Zahnouni, 5. November 2026
Mad World im Stresstest
von Rainer Goldbach und Mounir Zahnouni, 2. November 2026
Warum Unternehmen jetzt die richtigen Fragen stellen sollten
von Nele Becker und Florain Burg, 17. September 2026
Auszahlungsoptionen in der bAV:
Cash me if you can
von Roland Horbrügger und Florian Große-Allermann, 14. Juli 2026
aba-Forum Arbeitsrecht (II):
Die Pläne der Wilhelmstraße
von Carsten Hölscher, Florian Große-Allermann und Alexandra Steffens, 23. Juni 2026
aba-Forum Arbeitsrecht (I):
Petersberger Weichenstellungen
von Florian Große-Allermann, Alexandra Steffens und Carsten Hölscher, 22. Juni 2026
Fester Bestandteil der Finanzarchitektur, ohne ...
von Birgit Löw-Plückhan, 16. April 2026
Erkenntnisse aus der aktuellen Aon-Arbeitnehmerbefragung – was Arbeitgeber jetzt wissen und tun sollten:
Versorgungswerke neu gestalten, denn ...
von Angelika Brandl und Florian Burg, 21. Januar 2026
Vergangenen Juni in Erfurt:
No Automatic for the People
von Roland Horbrügger und Florian Große-Allermann, 12. Januar 2026
aba-Pensionskassentagung in Bonn (II):
Von gallischen Dörfern...
Andreas Kopf und Rainer Goldbach, 11. November 2025
aba-Pensionskassentagung in Bonn (I):
Von Elefanten im bunten Zoo …
von Claudia Picker und Jan Watermann, 10. November 2025
Wie Aon mit Innovationen neue Maßstäbe setzt:
Digitale Transformation in der bAV ist ...
von Jochen Pölderl, 6. November 2025
Better start now:
Die Zukunft der Pension Governance
von Lukas Becker, Stephen Finley und Michael Jarczyk, 21. August 2025
Nachhaltige Benefits in der betrieblichen Vorsorge – bAV meets bKV:
With a little Help from my two Friends
von Tanja Löhrke und Angelika Brandl, 16. Juli 2025
aba-Forum Arbeitsrecht (II):
50:50 wertgleich?
von Roland Horbrügger, Jan Andersen, Alexandra Steffens und Carsten Hölscher, 2. Juni 2025
aba-Forum Arbeitsrecht (I):
1:1 in 100 Tagen?
von Jan Andersen, Alexandra Steffens, Carsten Hölscher und Roland Horbrügger, 26. Mai 2025
Entgelttransparenz-RL vor der nationalen Umsetzung (IV):
Wish you were clear
von Angelika Brandl und Dr. Jan-Carl Stegert, 23. Mai 2025
Kommende Regulierung zu Pay Transparency & Pay Equity:
He worked hard for the Money … but she did no less!
von Gregor Lötsch und Nele Becker, 26. Februar 2025
Boomer, ZWK, Flexirente und Hinzuverdienst:
Keep me workin’ on
von Jan Andersen, 4. Dezember 2024
aba-Pensionskassentagung 2024 (II):
aba et labora
von Dr. Rainer Goldbach und Andreas Kopf, 8. November 2024
Unternehmen und Menschen im Wandel:
(Wo)Men at Work
von Dr. Rafael Krönung 29. August 2024
86. aba-Jahrestagung 2024 (VII):
Von dünner werdendem Eis …
von Carsten Hölscher und Jochen Pölderl, 1. Juli 2024
aba-Forum Arbeitsrecht 2024 (III):
Wieviel Rente ist wieviel Geld?
von Jan Andersen, Roland Horbrügger und Florian Große-Allermann, 8. Mai 2024
aba-Forum Arbeitsrecht 2024 (II):
Einmal – und dann für immer?
von Roland Horbrügger, Jan Andersen und Florian Große-Allermann, 7. Mai 2024
aba-Forum Arbeitsrecht 2024 (I):
„50 Jahre Betriebsrentengesetz…“
von Jan Andersen, Florian Große-Allermann und Roland Horbrügger, 3. Mai 2024
Contractual Trust Arrangements:
Warum mehr Aufmerksamkeit gut täte
von Carsten Hölscher, Alexandra Steffens und Pascal Stumpp, 10. April 2024
Erfurt bringt Licht ins Dunkel der Invaliditätsversorgung:
Die Ausnahme ist nicht die Regel
von Roland Horbrügger und Alexandra Steffens, 14. Februar 2024
Anpassungsprüfung und Rententrends:
Die Anpassung hat Methode
Jan Andersen und Dr. Christian Rasch, 5. Dezember 2023
aba-Pensionskassentagung (III):
Abwarten …
von Andreas Kopf, Dr. Rainer Goldbach und Bianca Ermer, 13. November 2023
aba-Pensionskassentagung (II):
Funding for nothing?
von Bianca Ermer, Dr. Rainer Goldbach und Andreas Kopf, 6. November 2023
aba-Forum Arbeitsrecht 2023 (II):
Lieber beim Index bleiben
von Jan Andersen und Roland Horbrügger, 17. August 2023
aba-Forum Arbeitsrecht 2023 (I):
Der Ruf nach dem Gesetzgeber ...
von Roland Horbrügger und Jan Andersen, 10. August 2023
Neulich in München – mit Blick nach Erfurt:
Leitplanken Made in Erfurt
von Florian Große-Allermann und Roland Horbrügger, 17. April 2023
aba-Pensionskassentagung (III):
Mucksmäuschenstill ...
von Tanja Grunert und Ingo Budinger, 18. November 2022
aba-Pensionskassentagung (II):
Von Staatsfonds und Stresstest ...
von Andreas Kopf und Dr. Rainer Goldbach, 14. November 2022
Entgeltumwandlung und Arbeitsvetrag:
Stay in statt Opting out
von Jan Andersen und Roland Horbrügger, 26. August 2022
aba-Forum Arbeitsrecht 2022 (II):
Wie weit lässt sich die Tür öffnen …
von Roland Horbrügger und Carsten Hölscher, 4. April 2022
aba-Forum Arbeitsrecht 2022 (I):
Gewisse Skepsis, weniger Strenge
von Carsten Hölscher und Roland Horbrügger, 21. März 2022
aba-Pensionskassentagung (II):
Von 3V, VAIT und Großer Koalition
von Matthias Lang, Andreas Kopf und Ingo Budinger, 11. November 2021.
aba-Pensionskassentagung (I):
Zwischen zweifelhaft, nicht durchdacht und Kannibalen
von Ingo Budinger, Andreas Kopf und Matthias Lang, 8. November 2021.
aba-Forum Arbeitsrecht 2021:
Die Operation am offenen Herzen …
von Carsten Hölscher, Alexandra Steffens und Roland Horbrügger, 30. April 2021.
Deutschland im Herbst – aba-Pensionskassentagung (III):
Bier ist bAV…
von Detlef Coßmann, Jan Andersen und Matthias Lang, 6. November 2020.
Deutschland im Herbst – aba-Pensionskassentagung (II):
How to do Insolvenzschutz?
von Detlef Coßmann, Jan Andersen und Matthias Lang, 3. November 2020.
Deutschland im Herbst – aba-Pensionskassentagung (I):
„Das ist nicht hausgemacht“
von Detlef Coßmann, Jan Andersen und Matthias Lang, 2. November 2020.
Digitale Rentenübersicht:
Auf dem richtigen Weg
von Gundula Dietrich und Dr. André Geilenkothen, 14. September 2020
Die EbAV-Regulierung schreitet voran:
Von SIPP und EGA
von Wolfram Roddewig, 8. Juni 2020
Aon EbAV-Konferenz 2019:
Von MaGo, ORA, SIPP und mehr...
von Detlef Coßmann, München, 6. Januar 2020
Im September in Köln (III) – aba-Mathetagung 2019:
Weniger als Null wird es nicht
von Björn Ricken und Dr. André Geilenkothen, Köln, 27. November 2019
Im September in Köln (II) – aba-Mathetagung 2019:
Ein flüchtiges Wesen namens Zins
von Björn Ricken und Dr. André Geilenkothen, Köln, 20. November 2019
aba-Forum Arbeitsrecht:
Von klein-klein, Textform, Vernachlässigung und mehr…
von Thomas Obenberger, Christine Gessner und Sophia Alfen, München; Mannheim, 30. April 2019
aba-Mathetagung:
Mathe fast schon magisch
von Dr. André Geilenkothen, Mülheim an der Ruhr, 18. Dezember 2018
Auch das noch (II):
Informationsbedürfnis versus zumutbare Beratung
von Gregor Hellkamp und Aida Saip, Mülheim an der Ruhr und München, 11. Dezember 2018
aba-Fachforum Arbeitsrecht:
Auf den Punkt gebracht!
von Carsten Hölscher, Mannheim, 30. Mai 2018
EIOPA Stresstest 2017 (III):
Von Bären und Diensten
von Dr. Georg Thurnes, München, 21. Dezember 2017
aba-Tagung Mathematische Sachverständige (II):
Von Chancen und Hybriden. Von HFA 30 und vier Vaus.
von Dr. André Geilenkothen, Mannheim, 27. Oktober 2017
aba-Tagung Mathematische Sachverständige (I):
Von Rätseln und Mega-Themen.Von Püfferlis und Evergreens.
von Dr. André Geilenkothen, Mannheim, 26. Oktober 2017
aba-Forum Arbeitsrecht:
Teilentschärfung
von Carsten Hölscher, Mannheim, 5. Mai 2017
BGH zu VBL-Startgutschriften für Rentenferne:
Nicht pauschal abziehen!
von Andreas Kasper, München, 8. Juni 2016
Die Steuerbilanz nach den Anpassungen im 253 HGB:
Der Staub der Jahrzehnte
von Dr. André Geilenkothen, Mülheim an der Ruhr, 14. März 2016
Vorlage der EIOPA-Stresstest-Ergebnisse (III):
Von Löchern und Lücken
von Dr. Georg Thurnes, München, 11. Februar 2016
LEITERbAV-PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES Disclaimer:
Alle Inhalte auf LEITERbAV und PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES, und damit auch der vorliegende, einschließlich der über Links gelieferten Inhalte, richten sich an bAV-Verantwortliche in Industrie, Politik, Behörden und bei Verbänden sowie an bAV-Berater und bAV-Dienstleister und damit nur an institutionelle Marktteilnehmer. Die Inhalte und die Werbeinhalte einschließlich der von Gastautoren gelieferten Inhalte und einschließlich der über Links gelieferten Inhalte sind weder in Deutschland noch außerhalb Deutschlands als Kauf- oder Verkaufsangebot irgendeiner Art oder als Werbung für ein solches Angebot (bspw. von Fondsanteilen, Wertpapieren oder zur Inanspruchnahme von Finanzdienstleistungen) zu betrachten und stellen keinerlei Beratung dar, insbesondere keine Rechtsberatung, keine Steuerberatung und keine Anlageberatung, oder ein Angebot hierzu dar. LEITERbAVPENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES (PB), Herausgeber und Redaktion sowie Gastautoren übernehmen keinerlei Garantie, Gewährleistung oder Haftung für Korrektheit, Richtigkeit, Aktualität oder Vollständigkeit der Inhalte gleich welcher Art. Dasselbe gilt für die Verwendung dieses Artikels oder dessen Inhalt. Auch jegliche Haftung für etwaige IT-Schäden, Vermögensschäden oder sonstige Schäden, die aus der Nutzung dieser Inhalte, beispielsweise zu Anlageentscheidungen (handeln oder nicht handeln), resultieren könnten, ist ausgeschlossen. Dasselbe gilt, wenn LEITERbAV PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES (PB) oder Gastautoren in diesem Werk auf Werke oder Webseiten Dritter verweisen. Alle Meinungsäußerungen geben ausschließlich die Meinung des verfassenden Redakteurs, freien Mitarbeiters oder externen Autors wieder und sind subjektiver Natur. Es handelt sich dabei nur um aktuelle Einschätzungen, die sich ohne vorherige Ankündigung ändern können. Die Texte sind damit vor allem für jegliche Form des Vertriebs, der Beratung oder der Finanzdienstleistung nicht vorgesehen. Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten und hypothetischen Modellen oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. LEITERbAV PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES und seine gesamten Inhalte und Werbeinhalte und die in ihm enthaltenen Informationen dürfen nur in solchen Staaten verbreitet oder veröffentlicht werden, in denen dies nach den jeweils anwendbaren Rechtsvorschriften zulässig ist. Der direkte oder indirekte Vertrieb von LEITERbAVPENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES in den USA sowie dessen Übermittlung an oder für Rechnung von US-Personen oder an in den USA ansässige Personen sind untersagt. Es gilt ausschließlich deutsches Recht. Als Gerichtsstand wird Berlin vereinbart.
© 2026 Pascal Bazzazi – LEITERbAV PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES. Die hier veröffentlichten Inhalte und Werke unterliegen dem deutschen Urheberrecht. Keine Nutzung, Veränderung, Vervielfältigung oder Veröffentlichung (auch nicht auszugsweise, auch nicht in Pressespiegeln) außerhalb der Grenzen des Urheberrechts für eigene oder fremde Zwecke ohne vorherige schriftliche Genehmigung durch Pascal Bazzazi.