
… und wer soll das bezahlen? Während zumindest das BRSG 2.0 schon umgesetzt ist, wackeln die Reformen in der ersten Säule – Kapitalrente – und zum Teil in der dritten – Frühstartrente. Der Optimismus der Experten und Politiker ist gedämpft, das wurde auch beim Haupttag der diesjährigen Handelsblatt-bAV-Tagung in Berlin deutlich. P●I-AutorDetlef Pohl war dabei – und hörte, was sich über 2031 hinaus fiskalisch nicht finanzierbar ist, was steigendes Absicherungsniveau bringt, warum der SP-Dialog kein Appellformat sein darf, welche Regulierung kein EbAV braucht … und von den frischen Brüssler Entwicklungen zur EbAV-II-RL.
Das politische Berlin lässt sich naturgemäß viel Zeit mit Reformen, die ihren Namen auch verdienen. Jedoch: Einige Verbesserungen bei Betriebsrenten haben es – im zweiten Anlauf – in dieser Legislatur endlich ins Gesetz geschafft.
Der Bericht der ASK hat bekanntlich ehrgeizige Ziele samt ehrgeizigem Zeitplan vorgegeben (). Die 33 Ziele sollten allesamt bis zum Jahresende politisch umgesetzt sein, hiess es seinerzeit schon fast gebetsmühlenartig (nur eine kleine Kröte mochte in diesen Chor nie einstimmen).
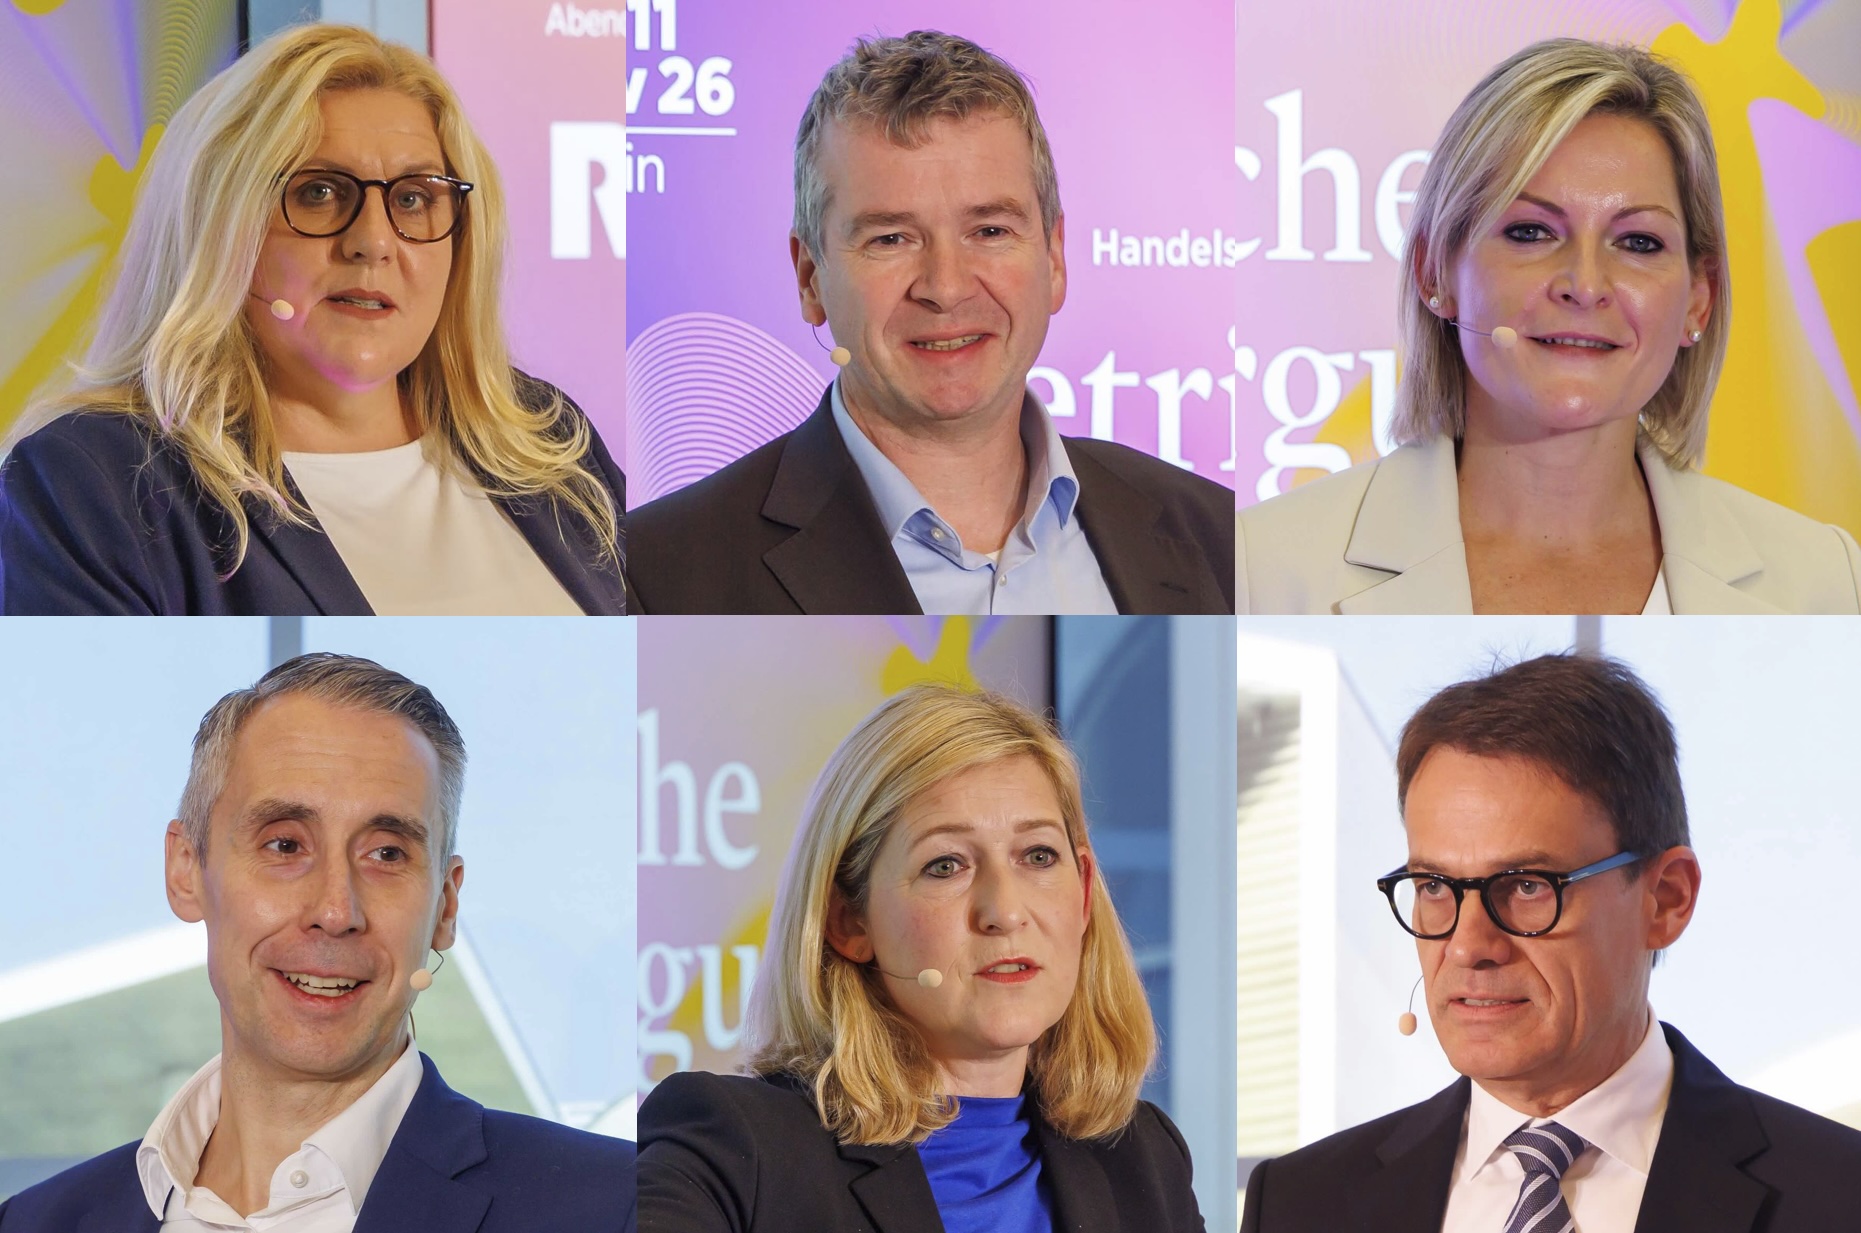
Vorgestern und gestern nun gab es auf der diesjährigen Handelblatt-bAV-Tagung erneut ein Stelldichein zahlreicher Stakeholder und damit Gelegenheit zum persönlichen Austausch. Im Folgenden nur einige Ausrisse der zahlreichen Vorträge und Diskussionen – wegen der Inhaltsdichte im bekannten P●I-Stakkato, der Redaktion und Leserschaft gleichermaßen schont (und wie meist hier die Aussagen sämtlich im Indikativ der Referenten):
Quiring: Reformagenda bei bAV noch längst nicht abgearbeitet
Die bAV zwischen Reformagenda und wirtschaftlicher Realität beleuchtet Christof Quiring, Leiter betriebliche Vorsorgelösungen bei Fidelity International. Allerdings schlägt das Festhalten an der Haltelinie in der gRV auch auf die Finanzierbarkeit von bAV durch:
+++ Grund: Bundesmittel für gRV aktuell rd. 3,2% des BIP bzw. 30% des Bundeshaushalts +++ bei Steuerfinanzierung der Mehrausgaben für Haltelinie ergeben sich 2060: 5,3 bis 6,9% +++ wenn sich Volumen des Bundeshaushalts – wie im Schnitt der Vor-Krisen-Jahre 2010 bis 2019 – auf 10% des BIP beläuft, entfallen davon auf Dauer mehr als 50% auf Zuschüsse an die gRV +++ „Wer soll das bezahlen?“ +++
„Deutschland erholt sich – aber ein selbsttragender Aufschwung ist nicht gesichert.“
+++ hohe Sozialausgaben lassen in mehreren G10-Volkswirtschaften nur wenig Spielraum für Haushaltskonsolidierung, v.a. Frankreich +++ Risikoaufschläge bei Staatsanleihen verschärfen Haushaltsproblem +++ von ASK empfohlene Nettoersatzquote von mindestens 70% nur als Gesamtpaket der ASK-Vorschläge finanzierbar +++ mehrere Projekte wackeln, darunter in 1. Säule Abschaffung der abschlagfreien Rente und Einführung einer gesetzlichen Kapitalrente +++
„Eine steuerfinanzierte Haltelinie von 48% über 2031 hinaus ist fiskalisch nicht finanzierbar.“
+++ stabiles Alterssicherungssystem benötigt starke Wirtschaft +++ „Deutschland erholt sich – aber ein selbsttragender Aufschwung ist noch nicht gesichert“ +++ Einkaufsmanagerindex des verarbeitenden Gewerbes zeigt klare Stärke Deutschlands +++ Infrastruktur- und Verteidigungsausgaben liefern Wachstumsimpulse +++ Investitionszyklus geht weiter, aber Gegenwind durch Inflation und zunehmendes Umfeld mit höheren Zinsen +++ zentrale Wertschöpfung im Bereich IT findet außerhalb Europas statt +++
+++ Fazit für AV: steuerfinanzierte Haltelinie von 48% über 2031 hinaus fiskalisch nicht finanzierbar +++ ASK-Vorschläge setzen das richtige Ziel und zeigen Weg zu langfristiger Finanzierbarkeit des Alterssicherungssystems +++ tragfähige Alterssicherung nur mit Mix aus Umlage und Kapitaldeckung erreichbar +++ Altersvorsorgereformgesetz vom 26. Mai 2026 wichtiger Meilenstein, wenn es denn so kommt +++ Quelle: Fidelity. Grafik zur Volldarstellung anklicken.
+++ Was noch fehlt: weitere Reformen in 2. Säule +++ bAV muss eine zentrale Rolle bei Finanzierung des Lebensstandards im Ruhestand spielen +++ ASK hätte gern mehr für bAV beschlossen, konnte sich aber offenbar nicht einigen und verschob Lösungen auf SP-Dialog, etwa voraussetzungslose Öffnung von SPM, Einführung von Entgeltumwandlungsmodellen mit Opt-out oder Einführung eines Obligatoriums +++ dazu braucht es signifikant höheren Verbreitungsgrad und höhere Sparbeiträge +++ jedes Alterssicherungssystem benötigt starke Wirtschaft – Aussichten 2027 sowohl für Deutschland als auch für globale Wirtschaft positiv +++
Tschan: bAV muss zusätzlich zur Kapitalrente wachsen
Die bAV-Förderung wird ausgebaut, gibt Lilian Tschan (SPD), beamtete StS im BMAS, zu Protokoll, sieht aber weiter intensive Diskussion um ASK-Vorschläge:
+++ nach Vorlage ASK-Bericht große Einigkeit, inzwischen aber breite Diskussion zu einzelnen Regelungen +++ jetzt müssen die offenen Stellen gelöst werden +++ Kapitalrente in 1. Säule ist Herzstück der aktuellen Reform und sozialpolitischer Sicht keine Konkurrenz zur bAV +++
„Ein stabileres gRV-Niveau wird in Zukunft eine Stabilisierung der Beiträge bringen.“
+++ bAV soll zusätzlich gestärkt werden, vor allem bei Geringverdienern und in KMU +++ SP-Dialog noch nicht eröffnet, aber erste Vorschläge und Stellungnahmen sind da +++ um 70% Versorgungniveau zu schaffen, ist neben Zusatzbeitrag für Kapitalrente in 1. Säule (2%-Punkte) zusätzlich mehr kollektive Vorsorge aus bAV nötig +++ stabileres gRV-Niveau wird in Zukunft Stabilisierung der Beiträge bringen +++
„Die Geschwindigkeit muss bei der SPM-Umsetzung muss steigen.“
+++ SPM bieten kollektive Governance, Geschwindigkeit muss aber bei Umsetzung steigen +++ ASK ändert Blick auf Altersvorsorge für alle Generationen +++ Umsetzung der Vorschläge in Reform „bringt steigendes Alterssicherungsniveau“ +++
Schminke: Anerkennung der Gestaltungskraft schafft noch keinen Handlungsspielraum
Zur Alterssicherung zwischen Sicherheit, Wettbewerbsfähigkeit und Verantwortung findet Kerstin Schminke, Geschäftsführerin des Versorgungswerkes MetallRente, klare Worte und leitet Perspektiven für den Sozialpartnerdialog in der bAV ab:
+++ es geht um konkrete Verabredungen, wie man im Alter vom Einkommen vernünftig leben kann +++ nicht bAV oder pAV ist die Frage, sondern deren Zusammenspiel +++ weitere entscheidende Frage: Welche Rolle kann Sozialpartnerschaft im Gesamtsystem übernehmen, wenn Alterssicherung künftig stärker als gemeinsame Aufgabe verstanden wird? +++ Antwort: für Menschen zählt am Ende nicht, aus welcher Säule Alterseinkommen tatsächlich fließt +++ wie sich Leistung zwischen den Säulen verteilt, ist nicht abschließend geklärt +++
„Die bAV ist stärker als die pAV.“
+++ bAV ist für MetallRente die stärkere ergänzende Säule als pAV, weil sie über den Betrieb organisiert wird, AG-Leistungen und tarifliche Beiträge einbeziehen kann und die Menschen unmittelbar in ihrer Arbeitswelt erreicht ++ gleichzeitig engagiert sich MetallRente auch in der pAV, weil Lebenssituationen und Vorsorgebedürfnisse unterschiedlich sind +++

+++ SP-Dialog soll Lösungen bringen, um bAV stärker zu verbreiten, gerade in unterversorgten Bereichen +++ gut, Sozialpartnern diese Gestaltungskraft zuzutrauen, aber Anerkennung der Gestaltungskraft allein schafft noch keinen Handlungsspielraum +++ SP heißt nicht, dass AG und AN identische Interessen haben, sondern Stärke liegt darin, unterschiedliche Interessen in tragfähige gemeinsame Lösungen zu übersetzen (institutionelles Vertrauen) +++ über Betriebe, Tarifverträge, Betriebsräte und Versorgungswerke entstehen Strukturen, Orientierung und Verbindlichkeit +++

Quelle: MetallRente. Grafik zur Volldarstellung anklicken.
+++ um 70% Nettoersatzquote zu schaffen, fehlen noch rd. 14%-Punkte, davon 4%-Punkte aus pAV +++ bleiben theoretisch 10%-Punkte für bAV, aber es geht nicht um mathematische 10%-Quote, sondern es muss ausverhandelt werden, wer finanziert. Und: Wie verteilt sich Beitrag zwischen AG und AN? Welche tarifpolitischen Spielräume stehen dafür zur Verfügung? Wie verhalten sich zusätzliche Vorsorgebeiträge zu steigenden Sozialversicherungsbeiträgen und zum verfügbaren Einkommen? +++ jeder Euro kann nur einmal verteilt werden +++ genau solche Zielkonflikte zu verhandeln, gehört zum Wesen von Sozialpartnerschaft +++
„Gestaltungskraft braucht Gestaltungsspielraum.“
+++ SP-Dialog darf kein Appellformat sein +++ muss klären, unter welchen Bedingungen Sozialpartner diesen Beitrag tatsächlich leisten können +++ große tarifgebundene Industriebranche hat andere Bedingungen als KMU oder Branchen mit hoher Fluktuation und anderen Einkommensstrukturen +++ Aufgabe der Sozialpartner besteht gerade darin, diese Unterschiede in tragfähige Lösungen zu übersetzen +++ Politik sollte dafür Ziele formulieren und verlässlichen Rahmen schaffen, aber sollte Sozialpartnerschaft nicht durch immer neue Detailvorgaben ersetzen +++ Gestaltungskraft braucht Gestaltungsspielraum +++
Röhle/Tröger: Mehr Altersvorsorge durch EbAV-II? Kaum!
Die Umsetzung der EbAV-II-Richtlinie analysieren Christian Röhle, Leiter Pensionskassenmanagement & Recht bei der Hoechster Pensionskasse, und Beatrix Tröger, Director Pensions beim Bosch Pensionsfonds. Mit Spannung erwartet: die Haltung des EU-Parlaments für den Trilog.
+++ Überarbeitung der EbAV-II-RL: EU-Rat hat bereits finalen Ratskompromiss mit Änderungsvorschlägen vorgelegt (06/26) +++ EU-Parlament mit ECON-Ausschuss schließlich legt nun Berichtsentwurf vor – erwartet für den Abend dieses Vortrag-Tages (10. November, s.u. mehr) +++
„Ein regulatorisch sehr ausgeprägter Entwurf.“
+++ RL-Vorschlag mit quantitativen Vorgaben, qualitativen Vorgaben und „Scaling up“ sowie Informations- und Berichtspflichten ginge über Mindestharmonisierung weit hinaus +++ „es ist ein regulatorisch sehr ausgeprägter Entwurf in der Welt“ (Röhle) +++ Beispiel interner Stresstest: es droht eine neue Vorgabe mit Verpflichtung zu zusätzlichem Stresstest mindestens alle drei Jahre für DB-EbAV ohne risikobasierte Eigenkapitalvorschriften +++ kaum eine deutsche EbAV würde Stresstest bestehen, da rd. 17% mehr EK nötig (von Trägerunternehmen) +++ nationale Aufsichtsbehörden könnten dann ggf. höhere Solvenzmengen für EbAV festlegen +++ daher wäre Streichung des zusätzlichen Stresstests wichtig, zumindest aber Abschwächung oder Anpassung auf EbAV +++ laut Röhle hat EU-Parlament positive Formulierung für EbAV aus Deutschland aufgenommen: „Solche Stresstests dürfen von EbAV nicht verlangt werden, wenn AG oder anderer Dritter derartige Risiken aus Garantien, Anlageentwicklung, bestimmtem Leistungsniveau und/oder biometrischen Risiken abdeckt, bspw. im Wege gesetzlicher Haftung“ +++

+++ Implementierung neuer Investmentregeln des „Prudent Person Principles“ (bisher Prudent Person Rule) würde Verpflichtung bringen, Nachhaltigkeit von Investments zu berücksichtigen, und Nachhaltigkeitspräferenzen der einzelnen Begünstigten wären abzufragen +++ Verlust von Kompetenzen der Mitgliedstaaten für DB-Systeme droht, ebenso das Ende der AnlV in Deutschland +++ Forderung: Beibehaltung der Kompetenz der Mitgliedstaaten für detailliertere Regelungen; Begünstigte müssen aufgrund entsprechender Repräsentanz nicht einzeln befragt werden; keine Annäherung an Solvency II durch rein risikobasierten Ansatz +++

+++ Ausblick: Es sollte auf Unionsebene keine Kompetenzen für delegierte Rechtsakte geben +++ Mindestharmonisierung für EbAV muss beibehalten werden, doch PEPP und EbAV II werden weiter separat fortentwickelt +++ kein S-II durch Hintertür +++ kein weiterer Aufbau regulatorischer Anforderungen ohne Mehrwert +++ im Gesamtkontext sind EbAV „potentiell gut geeignete“ Investoren für SIU, so Röhle +++ derzeit noch keine sinnvollen neuen EbAV-Rahmenbedingungen fixiert +++

Update: Am Abend nach dem Vortrag Röhle/Tröger hat der EP-ECON wie erwartet seine Kompromissvorschläge zur Reform der EbAV-II-RL vorgelegt (einschl. der Erwägungsgründe)
Wie Tröger und Röhle im Nachgang gegenüber dem Autor erklärten, rückt damit eine Einigung über finalen Text im Trilog näher, Anfang 2027 könnte der finale Beschluss erfolgen. Wichtigste Aspekte der Econ-Vorschläge:
-
Art. 18 a-Stresstest überflüssig, wenn eine gesetzlich Subsidiärhaftung der TU vorliegt.
-
Keine delegierten Rechtsakte bei den quantitativen Vorschriften in Art. 17, 18. Die Regelungen bleiben daher im Primärrecht verankert.
Brambach: Keine Beitragsänderung für Insolvenzsicherung von Pensionskassen
Seit fünf Jahren sind Zusagen von Pensionskassen in die Insolvenzsicherung einbezogen. Ein Resümee auch zur Beitragshöhe zieht PSV-Vorstand Marko Brambach:
+++ 2020 ohne belastbare Schadenhistorie eingeführt: Festlegung Beitragsbemessungsgrundlage für PK auf rd. 20% der BBG für U-Kassenzusage +++ Prüfkern nach 6 Jahren: Verhältnis von Beitrag und Risiko noch angemessen? PSV wertet Daten für 2023 bis 2025 aus +++ Ergebnis: Beitragssatz schwankt stark (0,4‰ bis 1,9‰), da Gesamtbeitragsbedarf jährlich neu nach dem tatsächlichen Schadenvolumen aller Durchführungswege kalkuliert wird +++ PK-Anteil daran bleibt mit rund 2,3 bis 2,4% der Bemessungsgrundlage konstant +++
„Es gibt keine Anhaltspunkte für systematische Über- oder Unterfinanzierung.“
+++ seit 2023 schon 32 Mio. Euro Beitragseinnahmen mit PK-Zusagen +++ „Leistungsaufwand“ in den 3 Jahren: 130 Mio. Euro, aber aktuell viele Anwärter, die noch keine Leistung erhalten +++ nur 2% der BBG entfallen auf PK-Zusagen, aber 2,6 Mio. Berechtigte – siehe Grafik +++

+++ wenige Pensionskassen mit Leistungskürzungen (28, davon 23 im Future Service, 5 im Past Service), aber mit vielen Arbeitgebern (17.200): 43% der Arbeitgeber mit PK-Zusagen von Kürzungen im PS betroffen, 28% im FS +++ 29% der Arbeitgeber unterhalten Zusagen bei Kassen ohne Leistungskürzung +++

+++ PSV-Bewertung: weniger Insolvenzen als erwartet, aber hohe Anzahl von Versorgungsberechtigten +++ hoher Leistungsaufwand durch große Insolvenzen und vorsichtige Bewertung, aber: keine Anhaltspunkte für systematische Über- oder Unterfinanzierung +++ BMAS: kein gesetzgeberischer Handlungsbedarf, Höhe der PSV-Beiträge für PK-Zusagen zu überdenken +++ Begründung: BBG-Berechnung für Pensionskassenzusagen sachgerecht, Risiken angemessen berücksichtigt +++ Fazit: Entwicklung beobachten – bei Bedarf reagieren +++