
Unregelmäßig freitags bringt PENSIONS●INDUSTRIES eine kommentierte Presseschau zu bAV. Heute: Der neue BMAS gibt beim Sozialstaat weiter Gas, 117 Milliarden für die erste Säule, alle Haushalte werden betroffen sein. Und: Was denn, wieder alles anders? NOCH ein Durchführungsweg? Ist die Kröte jetzt völlig verrückt geworden? Doch die Sache hat einen ganz besonderen Charme.
PENSIONS ●INDUSTRIES (17. November): „Für eine Handvoll Prozente.“
PENSIONS ●INDUSTRIES (18. November): „Wie bAV und neue private Altersvorsorge zusammenspielen.“
Prof. Werding hat jüngst für Fidelity seine Sicht auf das Zusammenwirken von bAV und Kapitalrente dargelegt, Aon gestern erst das Zusammenspiel von bAV und pAV durchdekliniert (s. Links).
Bekanntlich herrscht auf unserem Parkett eine gewisse Sorge, die bAV könnte gegenüber Kapitalrente und Altersvorsorgedepot ins Hintertreffen geraten. Häufig wird gewarnt: „Der Euro kann nur einmal ausgegeben (besser: für die Vorsorge genutzt) werden“.
Das stimmt auch. Richtig ist zwar, dass bAV und pAV klug zusammenspielen können. Aber denkbar ist auch folgende Konstellation: Der Arbeitgeber bietet seinem MA an, im Gegenzug für den Verzicht des Anspruchs auf EUW das AVD für ihn in der 3. Säule zu besparen.
„Das zu leugnen, ist zwecklos.“
Man bedenke, welchen Rattenschwanz sich der Arbeitgeber erspart, lässt er die bAV draußen vor der Tür, vorneweg Haftung und Nachschusspflichten, bAV-typische Komplexität, 15er-Zuschuss, Bilanzberührung, Verrentungsfragen, die ganzen Sozialversicherungsthemen und und und … AVD statt bAV könnte eine Strategie des echten Pay and forget sein – und damit des De-Risking. Das zu leugnen, ist zwecklos.
„Dieses Deutschland kann nichts so wenig gebrauchen, als dass nun auch noch seine bAV Schaden nimmt.“
Die Gefahr, dass die zweite Säule – immer noch die stärkste aller Vorsorgeformen – Schaden nehmen könnte, ist also real. Und das ausgerechnet wo? Richtig: Ausgerechnet in dem Segment, in dem Einfachheit alles schlägt und in welchem wir die größten bAV-Durchdringungsdefizite haben, nämlich bei den KMU (Hauptleidtragende dürfte damit die Direktversicherung werden).
Fest steht: Dieses Deutschland in seiner multi-debilen Lage kann nichts so wenig gebrauchen, als dass nun auch noch seine bAV Schaden nimmt, eine Säule, die zwar im internationalen Vergleich viel zu klein ist, doch da, wo sie auftritt, gut auftritt.
Was tun also? Hier ein Denkanstoß, den manche vielleicht ketzerisch finden werden und der angesichts des Fortschreitens der Renten-Diskussionen wohl auch keine Chance auf Verwirklichung haben dürfte (und daher ist es wirklich nicht mehr denn ein Denkanstoß):
Eine neue Reform (und sogar recht einfache) für die 2. Säule! Im Einzelnen:
-
AVD dritte Säule kommt wie gehabt.
-
Zusätzlich (oder wenn der Gesetzgeber zu geizig ist, dann eben alternativ, aber zusätzlich wäre viel stärker): Das AVD wird in völlig baugleicher Weise auch in der bAV möglich. Nennen wir es bAVD (falls nicht schon längst jemand diese Idee hatte). Also, und das ist wichtig: steuer- und sozialversicherungsrechtlich exakt identische Behandlung!
-
Wie im AVD keine Pflicht zu irgendwelchen Garantien (am besten wäre gleich verbieten, aber das geht wohl zu weit), also klare rBZ (ohne die SPM-Restriktionen), keine Nachschusspflichten, gleiche Förderung, keine SV-Berührung.
-
Wichtig: Für die Arbeitgeber muss die Möglichkeit bestehen, das bAVD kollektiv in bestehenden (oder neuen) EbAV durchzuführen, bspw. im hauseigenen Pensionsfonds oder -Kasse. Alternativ kann der Arbeitgeber diese Kollektivität über Dritte – Asset Manager oder Versicherer – extern gestalten lassen (analog Gruppen-CTA oder überbetriebliche EbAV).
Zu den Vorteilen und den Einwänden:
Vorteile:
-
Viel schlanker, einfacher und verständlicher für alle Beteiligten, v.a. für die Arbeitnehmer1, aber auch für die Arbeitgeber: Kein 15er-Zuschuss, keine Doppelverbeitragung, überhaupt keine Berührung der SV, natürlich beim AG auch keine Bilanzberührung, keine Subsidiärhaftung, keine BZML/boLZ-Thematik, kein 3.63, kein 6a … Durch die Baugleichheit des bAVD mit dem AVD entsteht viel weniger Komplexität und umgekehrt mehr Akzeptanz. Alle Beteiligten können die Produktwelt und ihre Förderungen viel leichter verstehen; und nochmal: die SV wird gar nicht erst berührt, hier keinerlei Förderung, volle Verbeitragung in der Ansparphase (nur da). Damit gibt es dort für die Sozialsysteme auch keine Ausfälle mehr.
-
Durch den Zuschuss auch adäquat gefördert.
-
Damit besonders gut geeignet für alle Formen der Finanzierung: EWU, aber auch Matching Contribution oder reine Arbeitgeberfinanzierung und damit auch für die HR ein starkes Benefit-Tool.
-
Und: Mit der Fähigkeit zur Kollektivität des bAVD in bspw. Pensionsfonds unterstützt die Struktur das hier zurückgebliebene Deutschland dabei, den industriepolitisch relevanten Mangel an großen heimischen Asset Ownern zu mildern.
„Damit würde der Verzicht auf die Kapitalrente möglich.“
Noch ein Vorteil, und zwar einer mit besonderem Charme für den Gesetzgeber: Eine starke Kombination aus AVD und bAVD dürfte es (Einzelheiten wären durchzurechnen) vermutlich möglich machen, auf die Kapitalrente zu verzichten!
Nicht, dass diese eine schlechte Idee wäre – ganz im Gegenteil, siehe Schweden –, aber sie kommt natürlich zu einem Preis: Die zwei zusätzlichen Prozentpunkte würden Wirtschaft und Arbeitnehmer erheblich mit neuen Lohnnebenkosten belasten (und das zur industriepolitischen Unzeit). Außerdem würde sich der Gesetzgeber bei einem Verzicht die möglicherweise ohnehin nicht zu bewältigende Mega-Aufgabe ersparen, mehrere Dutzend Millionen individuelle Fonds-Accounts aufsetzen zu müssen (übrigens: das sollte er in der Frühstartrente auch unterlassen).
„Die Altersvorsorge sollte keine offene Dauerbaustelle sein.“
Zu den Einwänden, und das sind keine kleinen – aber dennoch entkräftbar:
„Wie jetzt? Noch einen weiteren Durchführungsweg? Wieder alles neu?“
Leider ein mehr als berechtigter Einwand. Und nicht leicht zurückzuweisen, denn die Altersvorsorge eines Landes sollte keine offene Dauerbaustelle sein.
Jedoch: Richtig ist auch, dass die AV-Landschaft Deutschlands voll ist mit Schemes, die längst geschlossen sind, längst im Run off sind, und das in allen DFW. Geschlossene DB-Schemes, geschlossene Pensionskassen, zahlreiche Abwicklungsplattformen – alles jetzt schon Alltag.
Man bedenke: Arbeitgeber könnten mit einem bAVD selbst ihre bestehenden DC-Schemes (sofern sie mit diesen unzufrieden sind) für Neueintritte schließen und alles über das neue bAVD laufen lassen.
„Keine Garantie? Viel zu gefährlich.“
Einmal abgesehen davon, dass die Zeit über Garantien (der Höhe nach, der Laufzeit nach…), die auch noch ein völlig fachfremder Arbeitgeber übernehmen muss, längst hinweggegangen ist: Kein Arbeitnehmer und kein Arbeitgeber wäre gezwungen, das bAVD zu nutzen, es gibt genug DFW mit Garantien. Und wer will, könnte es anbieterseitig mit Garantien versehen.
„Die Diskussion um die Kapitalrente ist jetzt schon zu weit fortgeschritten.“
Auch richtig. Jedoch: Passiert ist operativ noch gar nichts, und mit dem AVD ist die Blaupause für das bAVD bereits aufs Gleis gesetzt.
Kassandrisches Fazit: Wenn der Gesetzgeber sich entschließen könnte, das bAVD neben dem AVD zuzulassen, dass also ein Arbeitnehmer ein AVD und ein bAVD besparen kann, dann wäre das ein substanzieller Beitrag, die Rentenlücke in Deutschland endlich zu schließen, die bAV-Durchdringung entscheidend zu verbessern, Schaden von der 2. Säule abzuwenden und gleichzeitig das Asset Ownership in Deutschland zu stärken. Das wäre zwar wieder ein großer operativer System-Eingriff – vielleicht aber diesmal einer, der nachhaltig vereinfacht, verschlankt, verbessert und antreibt.
Freilich, ein bAVD als AV-Turbo änderte nichts daran, dass die Altersvorsorge nicht alleine in der Landschaft herumsteht und die deutsche Politik die strategischen Defizite des Landes beheben muss, will sie auch in der Altersvorsorge zu Nachhaltigkeit kommen. Sie kennen das: vorneweg die Industrie- und Wirtschaftspolitik, der Sozialstaat und die wohl unheilbar überdehnten Staatshaushalte.
Wie dem auch sei, man muss – auch das ein altes und immer wieder bemühtes Axiom hier – als Politiker schon auf den Kopf gefallen sein, die Herausforderungen in der Altersvorsorge den Staat mutterseelenallein angehen zu lassen, während nur in der bAV Verbündete bereit stehen, die zusätzliches Geld und Commitment mitbringen.
Soweit der Kassandrische Denkanstoß. Doch ob der neue BMAS hier zu großen Würfen in der Lage sein wird, bleibt abzuwarten, erstmal hat er offenbar Besseres zu tun:
Die Welt (18. November): „Gesetzentwurf: Schweitzer will Zugang zu Sozialleistungen erleichtern und Nachweispflichten abbauen.“
Der völlig außer Kontrolle geratene Sozialstaat wird hier seit jeher als eines der Defizite genannt, die dieses Land seine Zukunft kosten werden (nicht schlagartig, aber sukzessive).
Und der neue BMAS, Nachfolger von Bärbel Bas, der in einer seiner ersten Amtshandlungen gleich mal einen RLP-Vertrauten zum beamteten StS gemacht hat, fängt auch in Sachen Sozialstaat gleich mal gut an. Kann ja heiter werden für Deutschland.
Union Investment (19. November): „Vorsorgekompass 2026 II: Heute hilft Vermögen im Ruhestand – morgen wird es zur Voraussetzung.“
Turnusgemäße, sehr umfangreiche Studie der Union Investment, Kernergebnisse:
-
So gut wie kein Haushalt kann in Zukunft den Lebensstandard allein mit der ersten Vorsorgeschicht finanzieren.
-
Zweite Schicht gleicht Lücken nur aus, gibt aber keinen zusätzlichen finanziellen Spielraum.
-
Singles sind besonders betroffen.
-
Aktienbesitz reduziert das Risiko von Versorgungslücken deutlich.
-
Frühes Sparen entscheidet über die Chancen im Ruhestand.
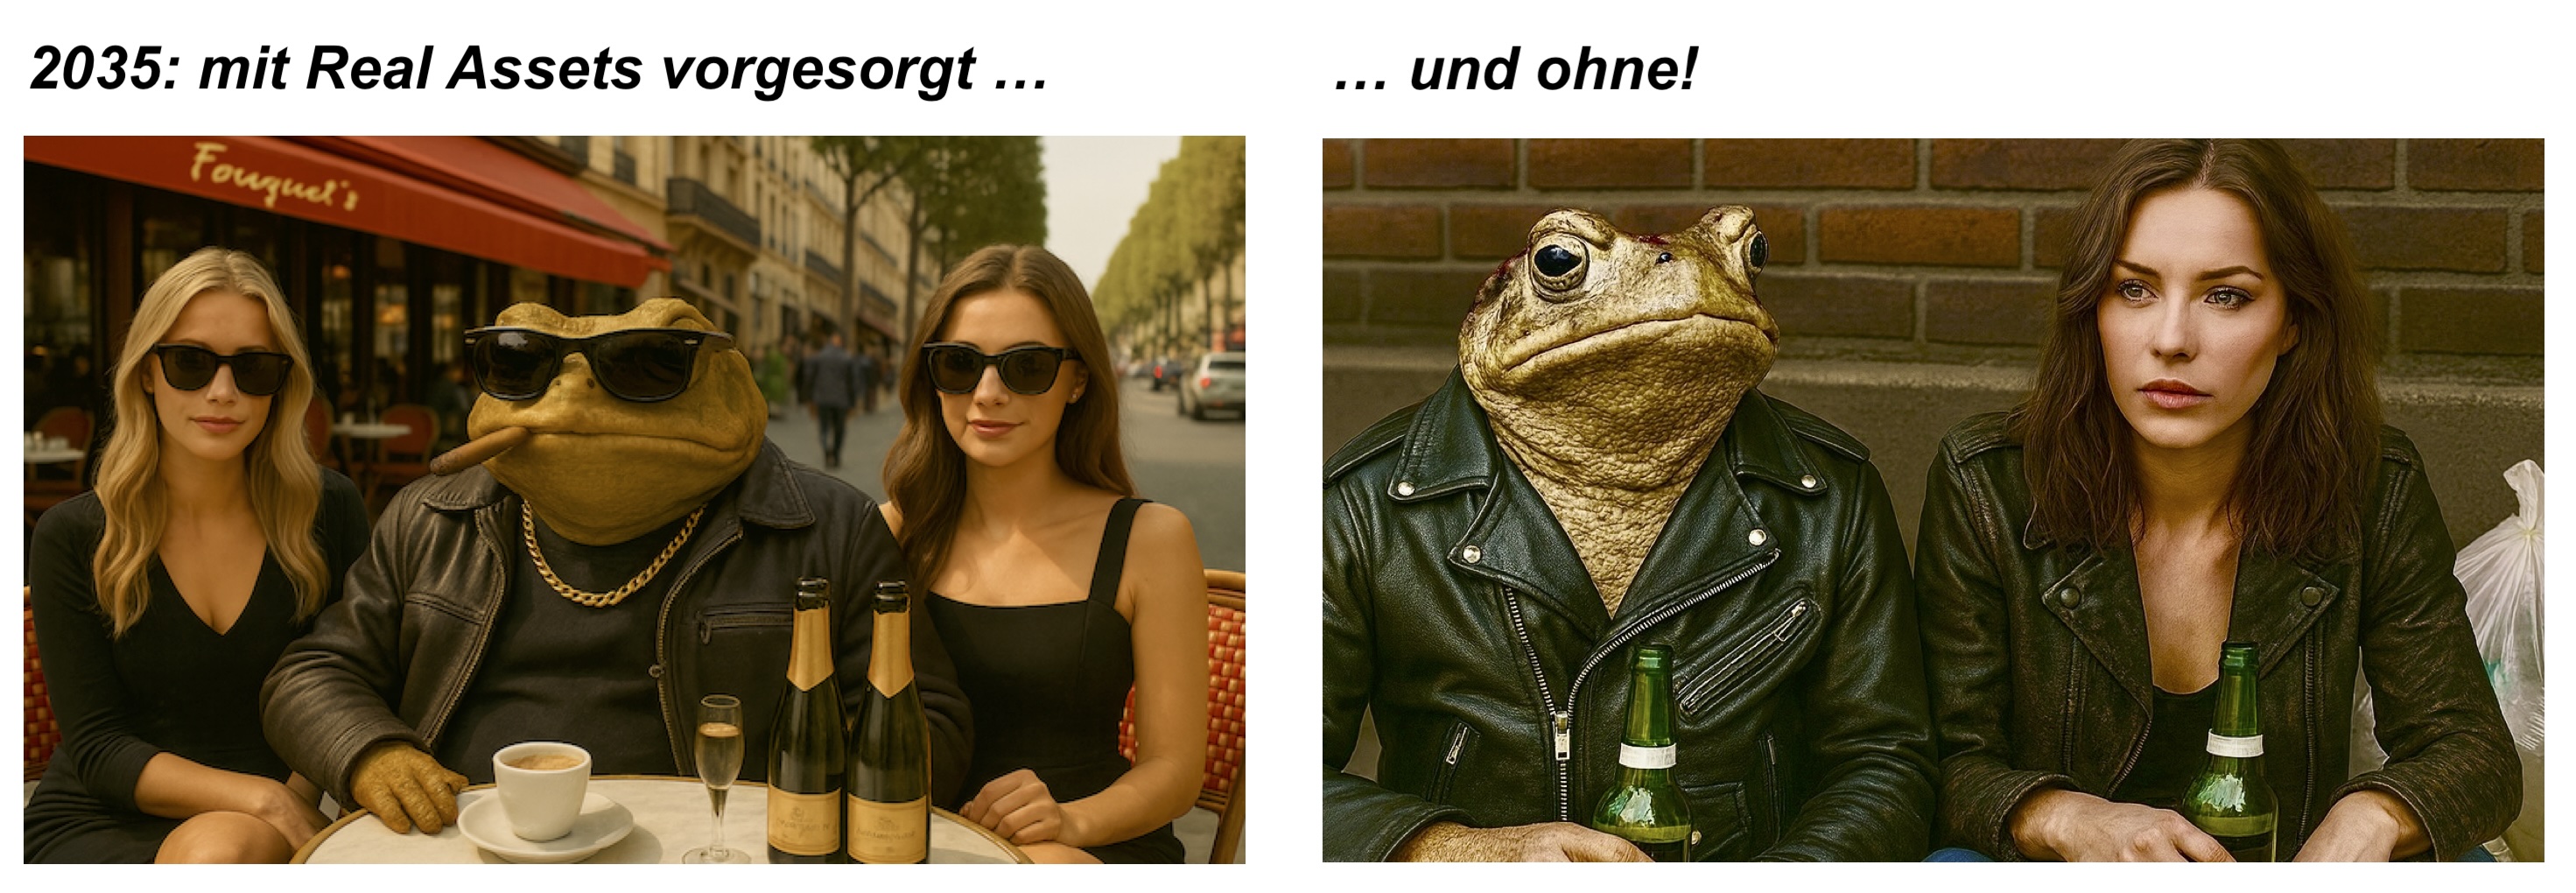
Das kann man nur unterstreichen. Altes Kröden-Credo: Für so gut wie alle, die nicht entweder aus reichen Familien stammen, reich heiraten, Unternehmer oder absolute Topverdiener (sagen wir Stand heute mal so ab 300K) sind, ist es praktisch unmöglich, zu einem nennenswerten Vermögen bis hin zur finanziellen Unabhängigkeit zu kommen – außer, sie fangen früh an, mit Real Assets sukzessive aufzubauen. Sonst, Sie wissen schon: Flaschenpfand:
BMAS (18. November): „Bundeskabinett beschließt Rentenversicherungsbericht 2026.“
Passend zur Union-Studie: Welche enormen Kosten die gRV für den Steuerzahler verursacht und welche schwache Performance sie dafür abliefert, können Interessierte im aktuellen Rentenversicherungsbericht 2026 der Bundesregierung nachlesen:
Durchschnittlicher Altersrentenzahlbetrag bei Zugang ab dem Jahr 2025:
Männer 1.383 Euro, Frauen 1.022 Euro.
„Während die stärkste Alterskohorte ever, die Boomer, auf dem Höhepunkt ihrer Steuer- und Abgabenkraft steht …“
Steuerzuschuss 2025: 117 Mrd. Euro (93,2 Mrd. Zuschüsse, 4,7 Mrd. Knappschaft, 19,2 Mrd. Kindererziehungszeiten. Mglw. gibt es weitere Ströme, die hier nicht erkannt worden sind). Tendenz weiter steigend.
Und all das, während die stärkste Alterskohorte ever, die Boomer, auf dem Höhepunkt ihrer Steuer- und Abgabenkraft steht. In zehn Jahren erfolgt unabwendbar der demographische Zusammenbruch, zusammenfallend mit der Eröffnung des Industriemuseums Deutschland. Das einzige, was bis dahin noch wächst, sind Sozialstaat und öffentlicher Dienst. Ach ja, und die Schuldenlast. Sie wissen auch hier schon: Das hier sind die guten Jahre!
OFF TOPIC – TO WHOM IT MAY CONCERN
BR24 (16. November): „Autofahrer flüchtet vor Polizei: 13-jähriges Mädchen tot.“
Polizei Bonn (13. November): „Bornheim-Sechtem: 14-jährige Radfahrerin bei Verkehrsunfall tödlich verletzt – Unfallverursacher flüchtete vom Unfallort.“
Beide Fälle, die wirklich regelrecht nur fassungslos machen, haben nichts mit der bAV zu tun. Aber irgendwie dann doch. Denn sie erinnern an den Fall Norbert Heinen, der hier nicht dem völligen Vergessen anheim gegeben werden soll.
Zur Erinnerung: Der bekannte Aktuar, frisch im Ruhestand, wurde 2019 in Troisdorf, gemeinsam mit seiner Frau an einer Ampel stehend, von einem Raser erfasst, der ebenfalls das übliche Fluchtverhalten an den Tag legte.
Deutschland- und NRW-typisch gab es für den Täter zwei Jahre Bewährung. Ob es in den beiden o.a. Fällen anders ausgeht? Vermutlich nicht.
FN1) Am Rande: Die leichtere Verständlichkeit verschafft den Menschen auch einen klareren Blick auf und damit ein klareres Bewusstsein für ihr eigenes Vorsorge-Investment. Das ist auch politisch wünschenswert unter dem Gesichtspunkt des mündigen Bürgers. Der eigentumsbewusste Bürger im Sinne der Philosophie eines John Locke ist für Kassandra ein Grundbaustein einer jeden freiheitlich-demokratischen Grundordnung.