
Während die Reform der privaten Altersvorsorge auf den Weg gebracht ist, wird die bAV in dem Kontext stiefmütterlich behandelt. Welche Rolle sie im modernisierten Drei-Säulen-System spielen sollte und wie hoch der zusätzliche Vorsorgebedarf für verschiedene Einkommens- und Altersgruppen ist, beleuchtet eine neue Studie im Auftrag von Fidelity. P●I-Autor Detlef Pohl war bei der Vorstellung der Ergebnisse virtuell dabei.
Wie kapitalgedeckte Altersvorsorge als Quelle des Volkseinkommens genutzt und die Finanzierungslast über die Alterskohorten gerecht verteilt werden kann, hatte die aba 2025 bereits kurz vor ihrer Jahrestagung im Mai dargelegt und auch auf der Tagung selbst vertieft. Dort hatte Prof. Martin Werding vom Lehrstuhl für Sozialpolitik und öffentliche Finanzen der Ruhr-Uni Bochum und zugleich Mitglied der späteren ASK ein Plädoyer für mehr Kapitaldeckung in der Altersvorsorge gehalten.
Nun meldet sich Werding mit einer neuen Studie zu Wort, um die damaligen Aussagen zu untermauern. Aktueller Anlass: In den Empfehlungen der ASK wurden weitere grundlegende Reformfragen der 2. Säule zunächst einem neuen Sozialpartnerdialog zugewiesen. Diskutiert werden sollen u.a. eine weitergehende Öffnung der Sozialpartnermodelle, breiter zugängliche Entgeltumwandlungsmodelle mit Opt out und ggf. auch obligatorische Lösungen. Der ASK war aber völlig klar, dass die bAV eine zentrale Rolle bei der Finanzierung des Lebensstandards im Ruhestand spielen muss (70% Nettoersatzquote). ASK-Mitglied Werding legt hier mit in der Untersuchung „Lebensstandardsicherung durch mehr Kapitaldeckung: Die Rolle der betrieblichen Altersversorgung“ nach, die im Auftrag von Fidelity International entstand und gestern vorgestellt wurde. Kernaussagen:
70 Prozent sind zu schaffen
Die Rentenlücke lässt sich für viele Beschäftigte in Deutschland bereits mit vergleichsweise geringen zusätzlichen Sparbeträgen schließen. „Entscheidend ist dabei eine reformierte, kapitalmarktorientierte bAV“, sagt Werding bei Vorstellung der Studie gestern vor Journalisten in Frankfurt. Modellrechnungen zeigten: Obwohl die umlagefinanzierte gRV in den sieben untersuchten Erwerbsbiografien künftig nur rund 44 bis 54% des letzten Nettoeinkommens abdeckt, ist die von der ASK angestrebte Nettoersatzquote von mindestens 70% für viele Beschäftigte erreichbar.


Ein Baustein: die gesetzliche Kapitalrente (Beitrag: langfristig 2% des Bruttoeinkommens), doch diese reiche allein meist nicht aus, um die Lücke in der Altersversorgung schließen. „Eine ergänzende Betriebsrente kann die Versorgungslücke füllen – insb., wenn Beschäftigte früh mit dem Vermögensaufbau beginnen“, betont der Studienautor.
Sieben Biografien, drei Renditeszenarien
Anhand von sieben beispielhaften Erwerbsbiografien und unterschiedlichen Renditeannahmen weist die Studie dies nach. Die Berechnungen basieren auf Werdings Social Insurance Model, Version 2024 („SIM.24“) und berücksichtigen unterschiedliche Renditeszenarien nach einer Studie des ZEW Mannheim. Die Werte stammen aus einer Monte-Carlo-Simulation von Bucher-Koenen und Immesberger (2026), die historische Aktien- und Anleiherenditen aus dem Zeitraum 1970 bis 2024 berücksichtigt.
Werding modelliert die Beispiele gleich mit drei Renditeszenarien. Für eine Anlagedauer von 45 Jahren setzt er nominal 5,0% (real 2,9%), 6,7% (real 4,6%) und 8,5% (real 6,4%) pro Jahr an. Die mittlere Annahme von 6,7% entspricht laut Fidelity dem Median der ausgewerteten Renditen.
Wichtig I: Die ausgewiesenen bAV-Sparquoten setzen voraus, dass die von der ASK vorgeschlagene Kapitalrente eingeführt wird. Wichtig II: Es handelt sich um modellierte künftige Renten unter bestimmten Reform- und Renditeannahmen, nicht um heute bereits garantierte Versorgungsansprüche.
Die Ergebnisse gelten also nur dann, wenn die von der ASK vorgeschlagenen Reformen einschließlich der obligatorischen Kapitalrente umgesetzt werden und die bAV künftig stärker kapitalmarktorientiert ausgestaltet wird, also auch außerhalb des SPM ohne Garantien auskommen darf.
Der junge Friseur hat viele Jahre Zeit
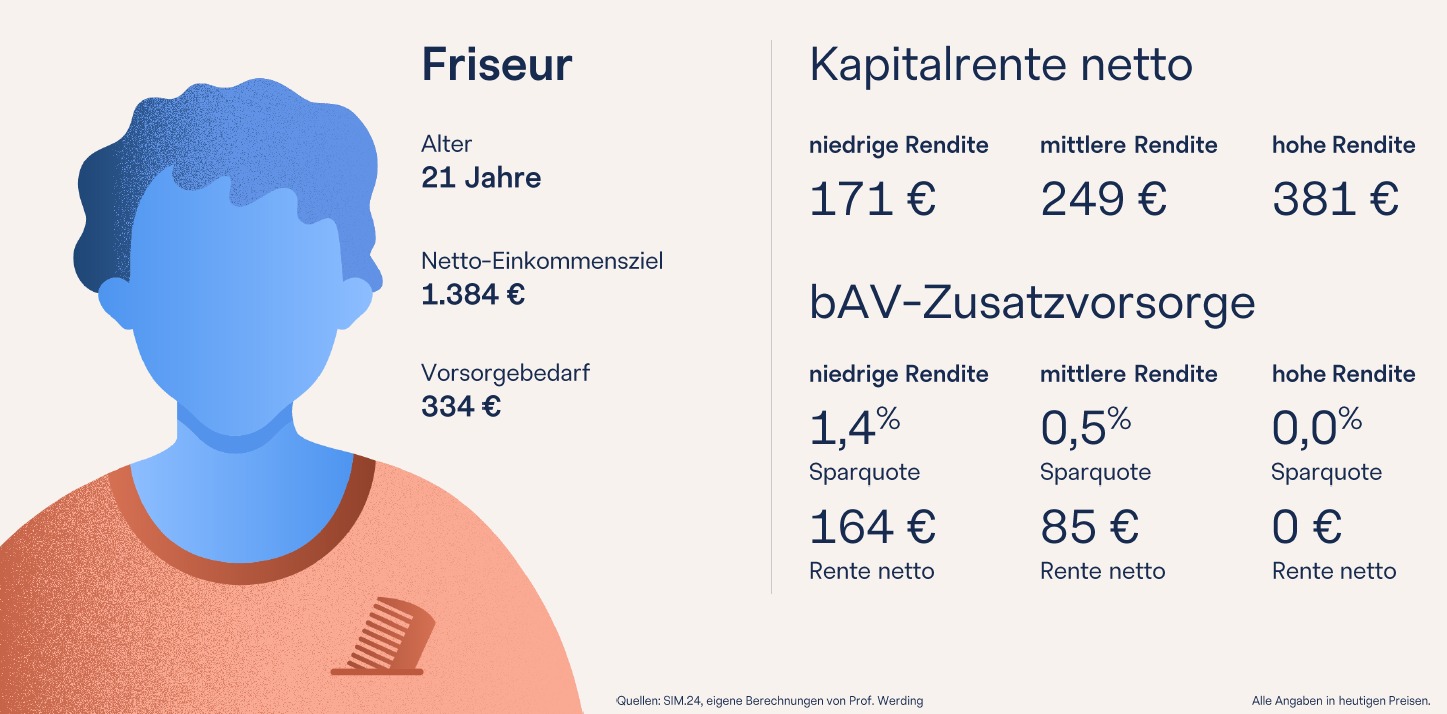
Ein Friseur (21) benötigt bei mittlerer Rendite lediglich eine zusätzliche bAV-Sparquote von 0,5% seines Bruttoeinkommens, um zusammen mit der gRV und der geplanten Kapitalrente im Ruhestand das 70%-Ziel zu erreichen. Damit könnte er seine gesetzliche Rente von monatlich 1.050 Euro netto (in heutigen Preisen) um 249 Euro aus der Kapitalrente und 85 Euro aus der Betriebsrente auf 1.384 Euro aufstocken:
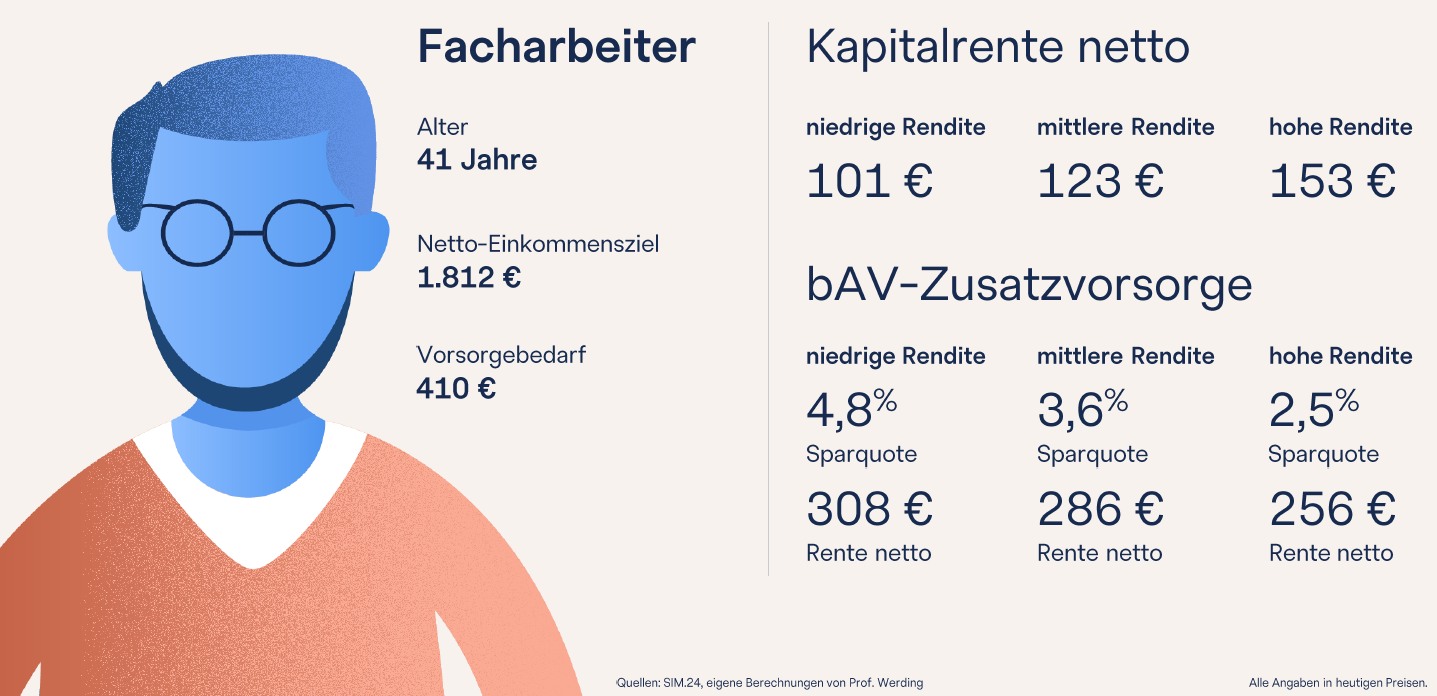
Auch bei kürzeren Ansparzeiten, aber höheren Einkommen ist das 70%-Ziel erreichbar: Eine Versicherungskauffrau (31) benötigt eine zusätzliche bAV-Sparquote von 3,2%, ein Facharbeiter (41) von 3,6%:
Wer heute mehr hat und daher morgen mehr will, muss auch mehr vorsorgen
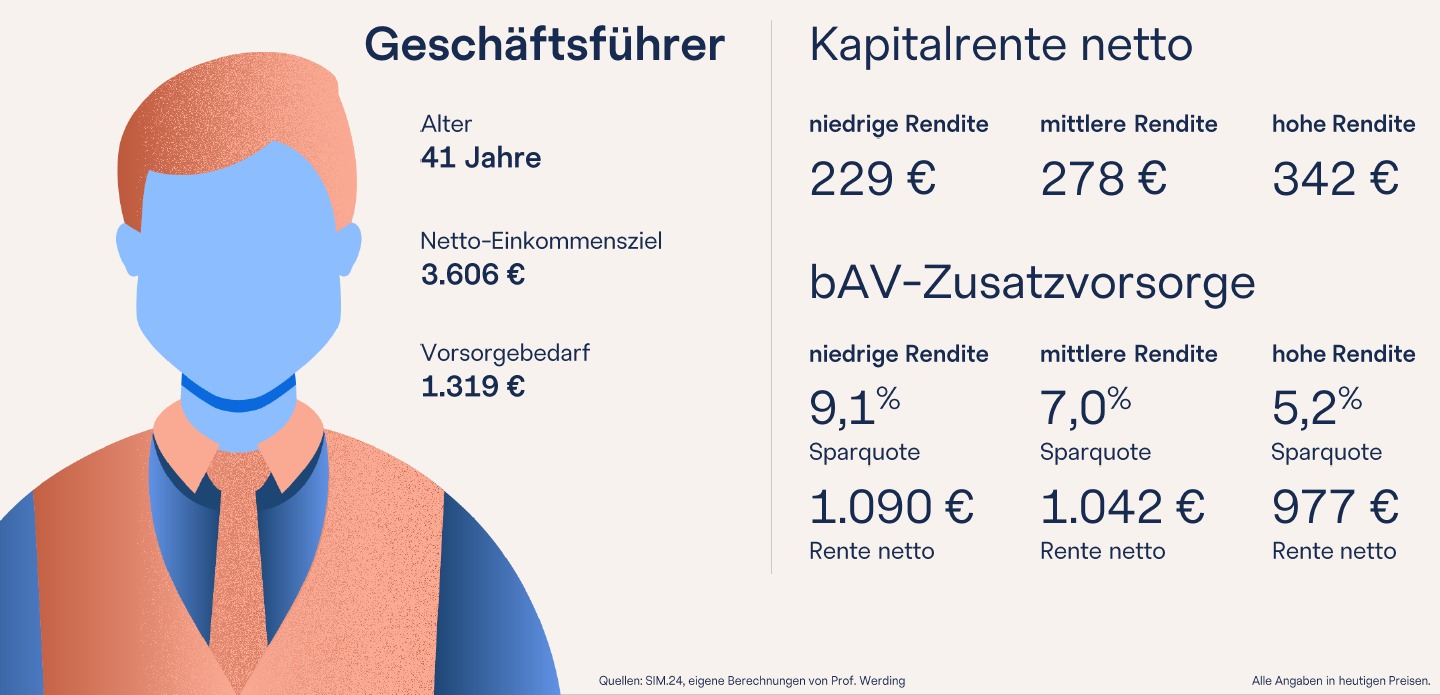
Bei höheren Einkommen ist die Lücke aber deutlich größer und muss von Beginn an mit höheren Sparquoten geschlossen werden. Ein Geschäftsführer (41) etwa bräuchte eine zusätzliche bAV-Sparquote von 7% seines Bruttoeinkommens, um zusammen mit der gesetzlichen Rente und der geplanten Kapitalrente im Ruhestand das 70%-Ziel zu erreichen. Damit könnte er seine gesetzliche Rente von monatlich 2.287 Euro netto (in heutigen Preisen) um 278 Euro aus der Kapitalrente und 1.042 Euro aus der Betriebsrente auf 3.607 Euro aufstocken:
Die Beispiele verdeutlichen, dass kapitalgedeckte Zusatzvorsorge in der künftigen Ausgestaltung des deutschen Alterssicherungssystems nötig und in allen realistischen Fallkonstellationen machbar sei, so Werding. Auch bei höheren Einkommen und kürzeren Ansparzeiten hält er das 70%-Ziel also für erreichbar.
Allerdings: Bei angenommen geringeren Renditen steigen die erforderlichen Sparquoten entsprechend. Immerhin: „Wer frühzeitig mit dem Aufbau einer kapitalgedeckten Zusatzvorsorge beginnt, kann bereits mit vergleichsweise geringen Beträgen viel erreichen“, ermuntert der Wissenschaftler. Dabei sei die bAV ein idealer Lückenfüller, denn sie verbinde kapitalgedeckten Vermögensaufbau mit dem Zugang über den Arbeitgeber und könne zusätzliche Altersvorsorge damit stärker im Erwerbsleben verankern.
Was es in der bAV braucht – Vorbild dritte Säule
Damit die bAV ihr Potenzial entfalten kann, brauche es laut Studie weniger Bürokratie, einfachere Zugangswege und mehr Kapitalmarktorientierung. Besonders bei KMU sowie bei Beschäftigten mit niedrigen Einkommen bestehe Nachholbedarf. „Ein wichtiger Hebel ist, die Beschäftigten mit Opt out automatisch einzubeziehen“, betont Werding: Während hierzulande erst 52% der Beschäftigten über eine bAV verfügen, stieg die Teilnehmerquote in UK durch das Auto Enrolment von unter 60% auf über 80%. Mit einem Opt out-Modell könnte die Betriebsrente auch in Deutschland künftig vier von fünf Beschäftigten erreichen, folgert der Professor.

„Mit dem neuen AV-Depot hat die Politik wichtige Weichen für eine kapitalmarktorientierte private Altersvorsorge gestellt – jetzt muss sie bei der Betriebsrente nachziehen – mit weniger Bürokratie, mehr Kapitalmarkt statt teurer Garantien und einem breiteren Zugang“, ergänzt Christof Quiring. „Die Erfahrungen aus Großbritannien zeigen, dass eine automatische Teilnahme mit Widerspruchsmöglichkeit zum entscheidenden Hebel werden kann“, so der Leiter betriebliche Vorsorgelösungen bei Fidelity International.

Quiring hatte schon bei der kürzlichen bAV-Handelsblatt-Tagung argumentiert, dass tragfähige Alterssicherung nur mit einem Mix aus Umlage und Kapitaldeckung erreichbar ist und dazu in der bAV ein signifikant höherer Verbreitungsgrad und höhere Sparbeiträge nötig sind.
Es geht noch mehr
Insgesamt hält Studienautor Werding sogar 85% Nettoersatzquote und mehr für erreichbar. Voraussetzung: Das angestrebte Zusammenspiel von gesetzlicher Rente einschließlich der geplanten Kapitalrente, einer reformierten bAV und ergänzender privater Altersvorsorge werde tatsächlich umgesetzt. Damit ließe sich der bisherige Lebensstandard im Alter weitgehend sichern. „Entscheidend ist, die bereits angestoßene Reform der privaten Altersvorsorge konsequent auf die bAV auszudehnen und alle drei Säulen stärker miteinander zu verzahnen“, so das Fazit des Wissenschaftlers.
AVD goes KMU
Fidelity sieht darüber hinaus im neuen AV-Depot Potenzial für die bAV. Je nach Ausgestaltung einer weiteren bAV-Reform könnte es insb. für KMU eine Alternative zu bestehenden Lösungen werden. „Vielleicht wäre das Depot die bessere bAV, womöglich sogar ein Substitut“, erläutert Quiring.
Aus Arbeitgebersicht verspricht sich Fidelity davon eine einfache Integration in bestehende Benefits-Plattformen, geringe administrative Belastungen und die Möglichkeit, Beschäftigten ohne zusätzliche finanzielle Verpflichtungen des Unternehmens Zugang zu kapitalmarktorientierter Vorsorge zu eröffnen.
Ein weiteres Argument für Arbeitgeber bei Öffnung des AV-Depots für die bAV: Das ungenügend gelöste Problem mit der Portabilität von bAV-Ansprüchen bei AG-Wechsel würde elegant umschifft, denn beim AV-Depot gibt es bekanntlich individuelle Versorgungskonten.

Voraussetzung für die Umsetzung der Fidelity-Idee wäre allerdings, dass der Gesetzgeber den ASK-Vorschlag einer Öffnung des AV-Depots für die bAV aufgreift. Falls nicht, hat die bAV dennoch gute Chancen in vielerlei Konstellationen.
Die vollständige Studie mit allen Szenarien und Fallbeispielen findet sich hier:
Mehr zu dem zur heutigen Headline anregenden Kulturstück findet sich hier.