
Erst Niedrigzins, dann schnelle Zinswende: Deutsche Versorgungswerke haben die Herausforderungen der vergangenen zwei Dekaden mit Masse gut gemeistert, namentlich auch mit LDI, CDI &Co. Jedoch: Eben diese Fortschrittelassen im Gegenzug andere Risiken klarer hervortreten. Besonders eines davon wirkt erst schleichend, lässt sich nachträglich aber kaum mehr managen. Die Rede ist von der Langlebigkeit. Alexander Kleinkauf über die Ironie des Erfolgs – und wie man damit umgeht.
Die vergangenen Jahre haben die deutsche Pensionslandschaft grundlegend verändert. Über mehr als ein Jahrzehnt lag der Fokus vieler Unternehmen und Pensionseinrichtungen auf der Bewältigung sinkender Rechnungszinsen, steigender Verpflichtungen und schwankender Ausfinanzierungsgrade.
Mit der Zinswende hat sich die Ausgangslage deutlich verschoben. Die Ausfinanzierungsgrade vieler Anleger haben sich deutlich verbessert. Parallel dazu hat sich das Risikomanagement weiterentwickelt: Liability Driven Investment gewann an Bedeutung, Zins- und Inflationsrisiken werden gezielter abgesichert, und Cashflow Driven Investing rückt stärker in den Fokus. Damit verlagert sich die Aufmerksamkeit zunehmend von der reinen Renditeerzielung auf die gezielte Steuerung der wesentlichen Pensionsrisiken.
Gleichzeitig wird ein Risiko, das die langfristigen Kosten einer Pensionseinrichtung maßgeblich beeinflusst, bislang nur selten ausdrücklich thematisiert: die Lebenserwartung der Leistungsbezieher.
Was passiert, wenn Rentner deutlich länger leben als ursprünglich kalkuliert?
Langlebigkeit ist die Kehrseite eines erfreulichen gesellschaftlichen Fortschritts. Für einen Pensionsanleger kann sie jedoch höhere und länger laufende Verpflichtungen bedeuten. Für die Höhe einer Pensionsverpflichtung ist nicht nur entscheidend, wie hoch die Rentenzahlung ausfällt, sondern auch, über welchen Zeitraum sie geleistet werden muss.
„Es entwickelt sich schleichend, wirkt dauerhaft, lässt sich nur begrenzt diversifizieren.“
Leben Rentner im Durchschnitt länger als angenommen, steigen die Verpflichtungen. Anders als Marktbewegungen wird diese Entwicklung häufig erst über längere Zeiträume sichtbar und lässt sich nachträglich kaum korrigieren.
Damit unterscheidet sich das Langlebigkeitsrisiko grundlegend von vielen klassischen Kapitalmarktrisiken: Es entwickelt sich schleichend, wirkt dauerhaft und lässt sich nur begrenzt diversifizieren.
Die Ironie des Erfolgs
Interessanterweise gewinnt das Langlebigkeitsrisiko gerade durch die Fortschritte der vergangenen Jahre an Bedeutung. Viele Pensionseinrichtungen verfügen heute über höhere Ausfinanzierungsgrade, robustere Portfolios und wirksamere Risikomanagementstrategien. Risiken, die früher von Defiziten, Zinsbewegungen oder der Volatilität an den Kapitalmärkten überlagert wurden, treten dadurch deutlicher hervor.
„Langlebigkeit wird nicht trotz, sondern wegen erfolgreichen De-Riskings zum strategischen Thema.“
Je erfolgreicher Investoren Zins-, Inflations- und Cashflow-Risiken steuern, desto stärker rückt die Frage in den Mittelpunkt, wie lange Renten tatsächlich gezahlt werden müssen. Langlebigkeit wird damit nicht trotz, sondern gerade wegen des erfolgreichen De-Riskings zu einem strategisch relevanten Thema.
Großbritannien diskutiert bereits über das „nächste“ Risiko
Ein Blick nach Großbritannien zeigt, wie sich die Diskussion auch in Deutschland weiterentwickeln könnte:
Dort wurden bereits Longevity-Hedging-Transaktionen mit einem kumulierten Volumen von mehr als 170 Mrd. Pfund über die letzten 15 Jahre umgesetzt. Allein im Jahr 2025 kamen 25,9 Mrd. Pfund hinzu. Viele britische Pensionspläne betrachten das Langlebigkeitsrisiko inzwischen als eines der größten verbleibenden Restrisiken, nachdem Zins- und Inflationsrisiken weitgehend abgesichert wurden.
Daraus folgt nicht, dass sich die britische Entwicklung eins zu eins auf Deutschland übertragen lässt. Sie belegt jedoch, dass sich Langlebigkeitsrisiken grundsätzlich transferieren lassen und mit fortschreitendem De-Risking an Bedeutung gewinnen können.
Abb. 1: Longevity-Hedging-Transaktionsvolumen in UK.
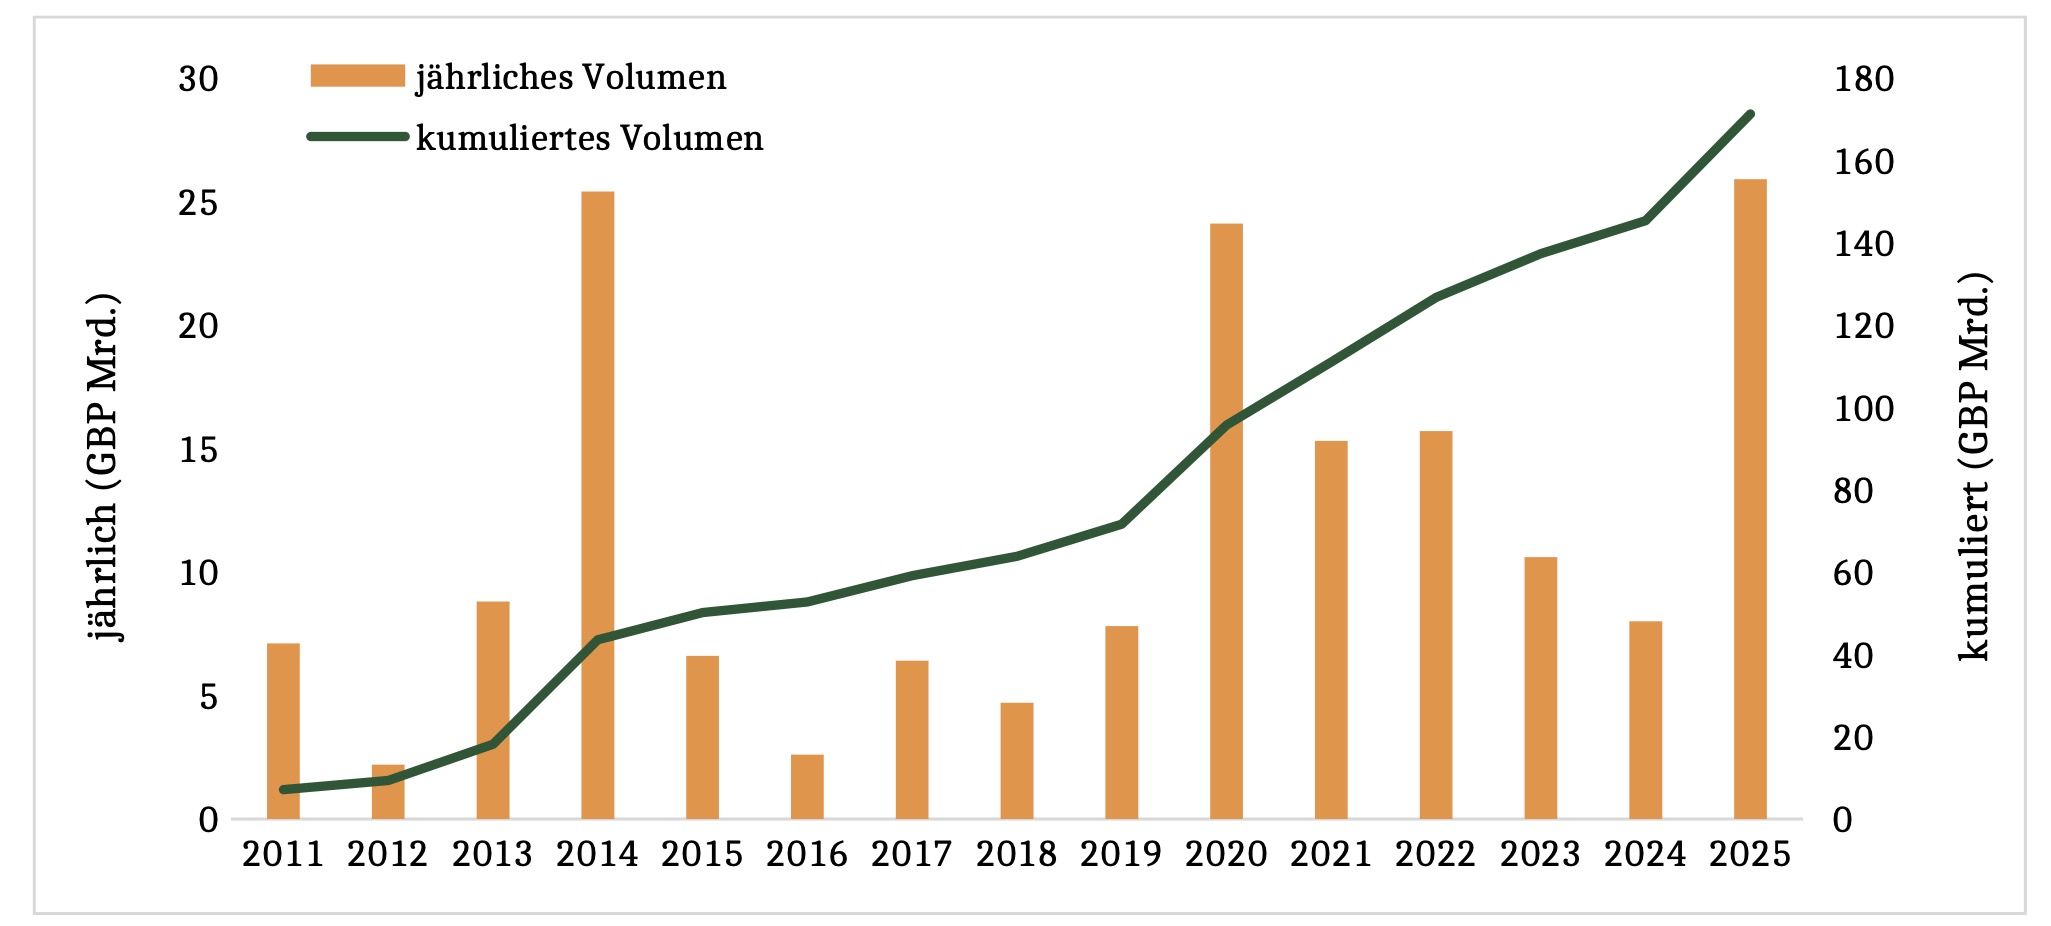 Quelle: Insight Investment, Stand: 31. Dezember 2025. Es wurden ausschließlich öffentlich bekannt gegebene Transaktionen berücksichtigt. Grafik zur Volldarstellung anklicken.
Wie längeres Leben eine langfristige Strategie untergraben kann
Anders als ein Zins- oder Spread-Schock ist das Langlebigkeitsrisiko nicht unmittelbar sichtbar. Es entsteht nicht innerhalb eines Handelstages, sondern entfaltet seine Wirkung über viele Jahre. Die finanziellen Folgen können dennoch erheblich sein: Müssen Renten länger gezahlt werden als kalkuliert, steigen die Verpflichtungen, und die Tragfähigkeit des bisherigen Finanzierungsplans kann abnehmen.
„Ein ungesichertes versicherungstechnisches Risiko kann paradoxerweise dazu führen, dass mehr Kapitalmarktrisiko eingegangen werden muss.“
Für Pensionsinvestoren mit einer langfristigen De-Risking- oder Endgame-Strategie kann dies weitreichende Folgen haben. Steigt die Lebenserwartung stärker als erwartet, kann zur Rückkehr auf den vorgesehenen Zielpfad eine höhere Rendite erforderlich werden. Ein ungesichertes versicherungstechnisches Risiko kann damit paradoxerweise dazu führen, dass erneut mehr Kapitalmarktrisiko eingegangen werden muss.
Auch der Preis des Risikotransfers ist deutlich gefallen
Mit der wachsenden Marktaktivität in UK sind auch die Kosten des Risikotransfers deutlich zurückgegangen. Die von Rückversicherern üblicherweise verlangte Risikogebühr für Longevity Swaps sank den vorliegenden britischen Marktdaten zufolge von rund 5,3% der abgesicherten Cashflows im ersten Quartal 2022 auf rund 2,5% im zweiten Quartal 2026.
Eine niedrigere Risikogebühr macht eine Transaktion zwar nicht automatisch sinnvoll. Sie verändert aber die wirtschaftliche Ausgangslage. Longevity Hedging ist damit nicht länger nur eine theoretische Möglichkeit oder eine Lösung für wenige sehr große Versorgungssysteme. Vielmehr kann eine Prüfung inzwischen auch für einen breiteren Kreis von Pensionsanlegern lohnend sein.
Abb. 2: Entwicklung der Risikogebühr für Longevity Swaps.
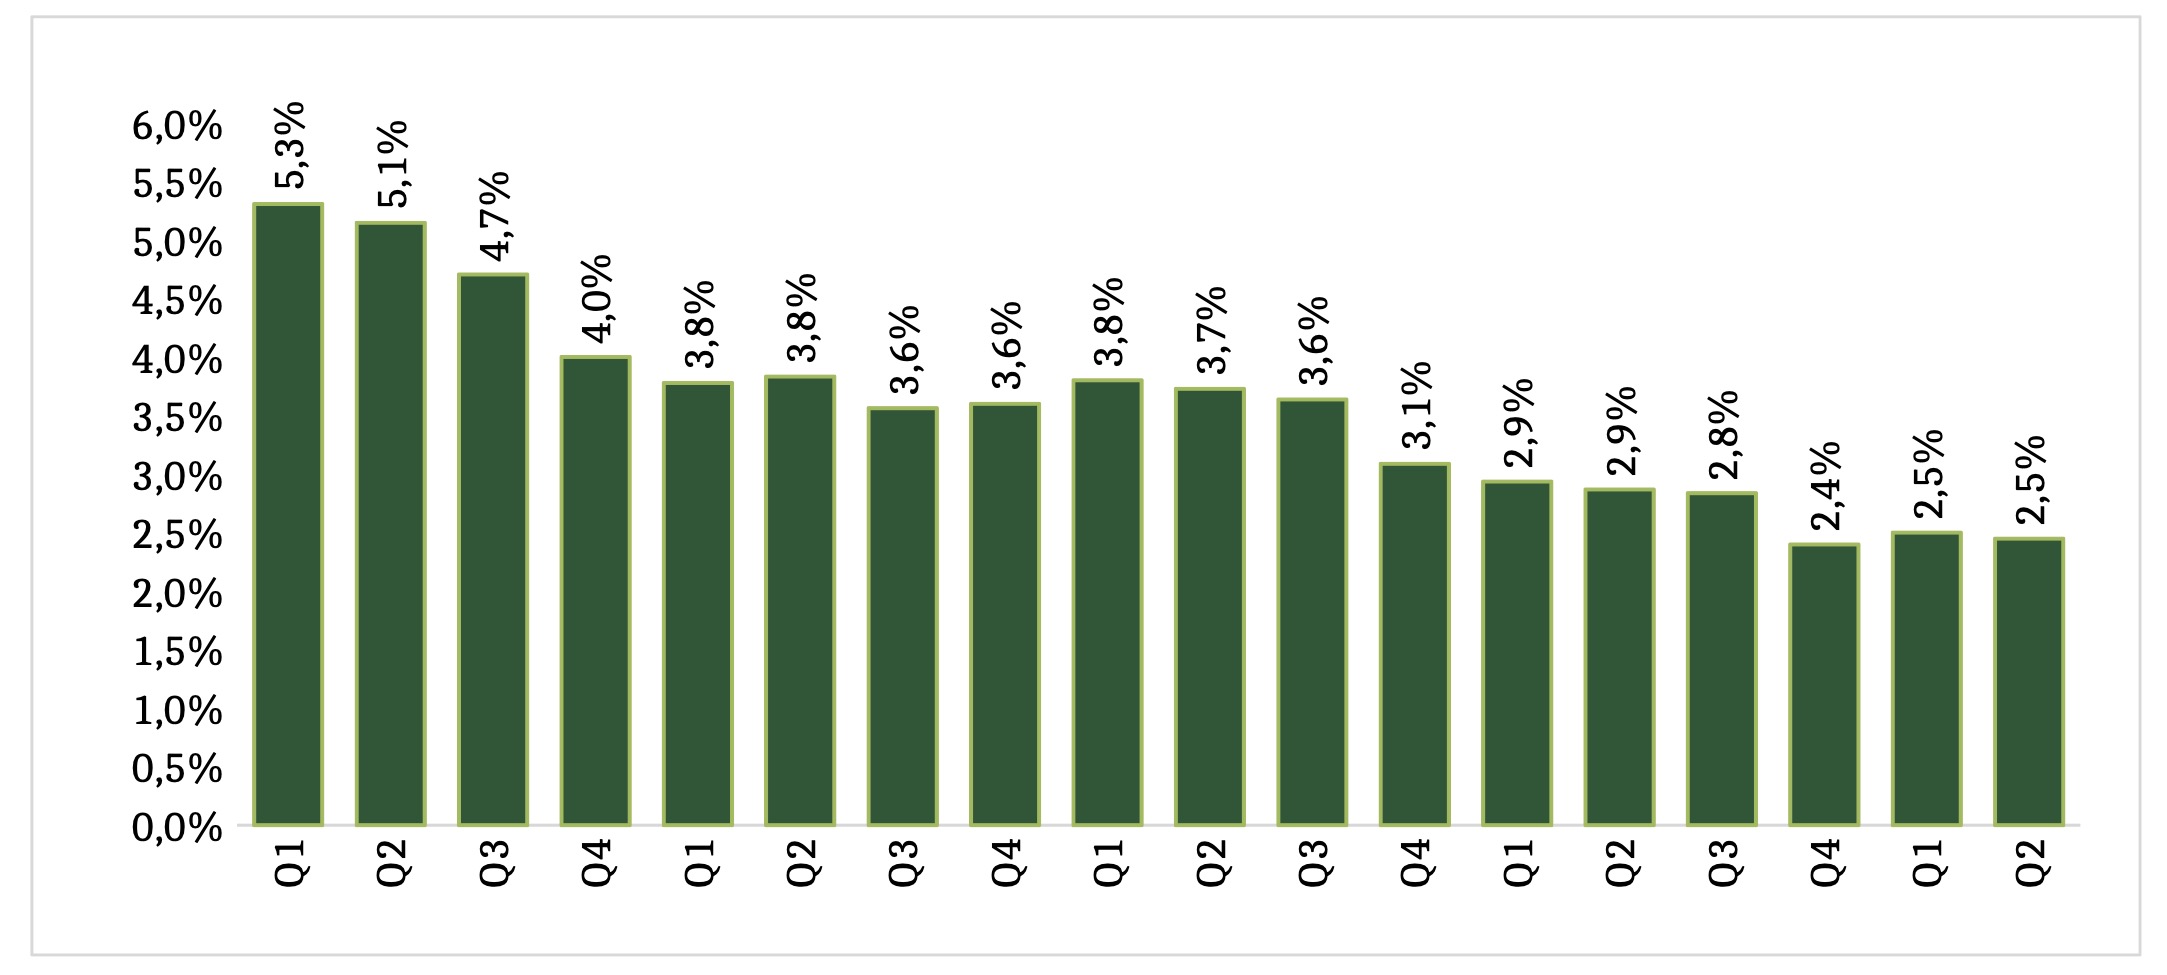
Mit zunehmender Marktakzeptanz und sinkenden Absicherungskosten stellt sich daher verstärkt die Frage, wie sich Langlebigkeitsrisiken effizienter und für einen breiteren Kreis von Unternehmen absichern lassen.
Longevity Hedging: ein neuer Ansatz
Longevity Swaps wurden bislang meist als komplexe, individuell ausgehandelte Transaktionen umgesetzt. Der damit verbundene Aufwand war ein wesentlicher Grund dafür, dass solche Lösungen vor allem großen Versorgungssystemen vorbehalten blieben.
Eine neue alternative Struktur schafft eine direktere derivative Beziehung zwischen der Pensionseinrichtung und dem Rückversicherer. Das Unternehmen leistet vertraglich festgelegte Zahlungen. Im Gegenzug erhält es vom Rückversicherer Zahlungen, die sich an den tatsächlich anfallenden Rentenleistungen orientieren. Ein wechselseitiger Austausch von Collateral (s. Abb. 3) kann das Kontrahentenrisiko zusätzlich begrenzen:
Abb. 3: Schematische Darstellung eines derivativen Longevity Hedges.
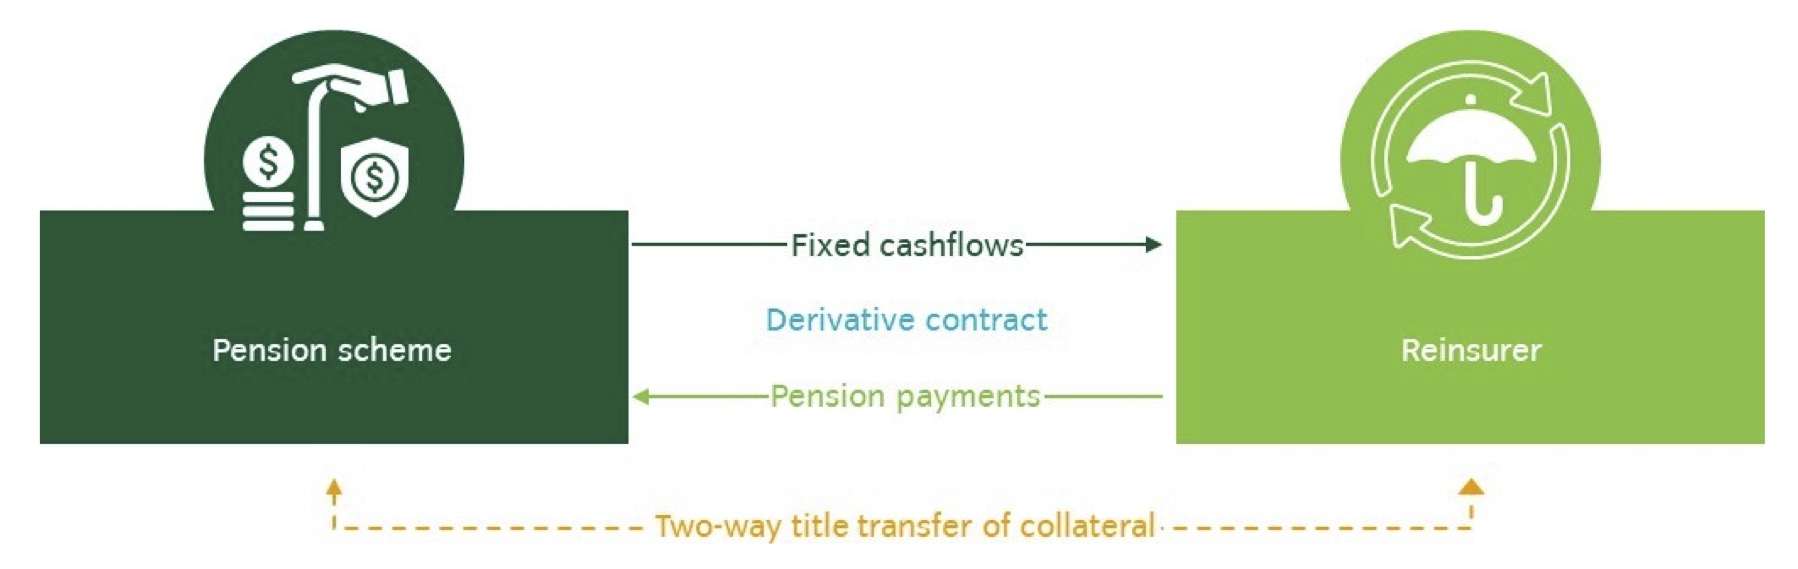
Die stärkere Standardisierung des derivativen Ansatzes kann die Umsetzung beschleunigen und sowohl die anfänglichen als auch die laufenden Kosten senken. Damit könnte Longevity Hedging für einen deutlich breiteren Kreis von Unternehmen zugänglich und auch interessant werden.
„Ausschlaggebend sind Mitgliederstruktur, Finanzierungsstand, angestrebtes Endgame, Governance, Liquidität, und regulatorischer Rahmen.“
Ob und in welcher Ausgestaltung ein Longevity Hedge sinnvoll ist, lässt sich dennoch nur im Einzelfall beurteilen. Ausschlaggebend sind unter anderem die Mitgliederstruktur, der Finanzierungsstand, das angestrebte Endgame, die Governance, die verfügbare Liquidität, und der regulatorische Rahmen.
Was bedeutet das für deutsche Pensionsinvestoren?
In Deutschland wird das Thema bislang deutlich weniger intensiv diskutiert als in Großbritannien. Der Markt ist anders strukturiert: Pensionsverpflichtungen verbleiben häufig unmittelbar in den Unternehmensbilanzen oder werden über unternehmensnahe Vehikel finanziert.
Entsprechend lag der Schwerpunkt bislang nachvollziehbar auf der Ausfinanzierung sowie auf Zins- und Cashflow-Risiken.
Gerade Cashflow Driven Investing macht den Zusammenhang greifbar. Wer immer genauer plant, wie die künftigen Rentenzahlungen finanziert werden sollen, muss zugleich berücksichtigen, wie lange diese Zahlungen voraussichtlich anfallen. Denn ein Cashflow-Plan ist nur so verlässlich wie die Annahmen zu Dauer und Höhe der zugrunde liegenden Rentenleistungen.
Die Schlussfolgerung dieses Beitrags lautet daher nicht, dass deutsche Unternehmen kurzfristig zwingend Longevity Hedges umsetzen sollten. Sie sollten das Langlebigkeitsrisiko jedoch eigenständig quantifizieren, das Ausmaß ihrer Exponierung verstehen und prüfen, welchen Stellenwert es innerhalb ihrer langfristigen De-Risking-Strategie einnehmen sollte.
Fazit: Noch kein Mainstream, aber das nächste Kapitel?
Die entscheidende Frage lautet daher nicht: Brauchen deutsche Investoren heute zwingend Longevity Hedging?
Die relevantere Frage lautet: Verstehen deutsche Investoren bereits hinreichend, welche Rolle das Langlebigkeitsrisiko künftig innerhalb einer ganzheitlichen De-Risking-Strategie spielen könnte?
Möglicherweise steht Deutschland beim Thema Langlebigkeit heute an einem ähnlichen Punkt wie vor zehn bis fünfzehn Jahren bei LDI: noch am Anfang einer Entwicklung, die das Pensionsrisikomanagement nachhaltig verändern könnte.
Der Autor ist Co-Head of Distribution for Germany and Austria der Insight Investment in Frankfurt.
Kontakt:
Alexander Kleinkauf CFA, FRM
Co-Head of Distribution for Germany and Austria
Insight Investment
MesseTurm
Friedrich-Ebert-Anlage 49
60327 Frankfurt am Main
Tel.: +49 69 12014 2655
Mob.: +49 162 240 0675
Email: Alexander.Kleinkauf@InsightInvestment.com
Internet: www.insightinvestment.com
Advertorial mit freundlicher Unterstützung von:
Das zur heutigen Headline anregende Kulturstück findet sich hier.
Von Autorinnen und Autoren der Insight Investment sind zwischenzeitlich bereits auf PENSIONS●INDUSTRIES erschienen:
Die Longevity im Griff behalten: Absolute Return-Rentenstrategien im neuen Zins- und Spread-Regime: Pensions & Assets: ABS – eine unterschätzte Asset-Klasse mit Potenzial: Pensions & Assets-Advertorial TacAd Vol 15 – Insight Investment: Hochzinsanleihen mit Euro-Renditen bis zu 6 Prozent: Deutsche EbAV zwischen negativen Cashflows und Forced Selling: Corporates zwischen DBO-Entlastung, Rekord-Ausfinanzierung und Liability Hedging: Der Umgang mit der Polykrise: Nutzt die Zeit: Zwischen sinkenden Asset-Preisen und Liability-Gewinnen: Die asynchrone wirtschaftliche Erholung Fallen Angels: Ein Plädoyer: De-Risking im Niedrigzinsumfeld: Governance ist mehr … als nur ein Wort Pensionsrisiken aus der Stakeholder-Perspektive Fünf gute Gründe für Emerging Markets Corporate Debt Wohin mit dem Geld? Nachhaltiges Investieren in festverzinsliche Wertpapiere ESG-Momentum oder … wie nachhaltig sind eigentlich Staaten? Aktienrenditen mit reduziertem Downside – Aber wie? Klimabezogene Risiken bei Anleihe-Emittenten Absolute Return mit Private Debt?! Investment Grade Private Debt: Effiziente Anleihenallokation im Negativzinsumfeld Mögliche Zinswende: Collateral Pool: Verschuldung, Verzerrung Bericht aus London: Pensions, Freedom und Lamborghinis. LDI als Alternative zum Prinzip Hoffnung. Globales Farmland als Anlageklasse. Ist der Longevity Swap die bessere Versicherung? CRE-Darlehen als Anlageklasse: Die drei Trugschlüsse über LDI-Strategien.
Staying Alive – das nächste Kapitel im De-Risking?
von Alexander Kleinkauf, 21. Oktober 2026
No Benchmark, No Cry …
von Frank Diesterhöft, 2. April 2026
Another Spread in the Wall
von Alexander Kleinkauf, 15. Oktober 2025
Smells like clean Credit
von Frank Diesterhöft, 21. Mai 2025
Kapitalanlage, quo vadis?
von Frank Diesterhöft und Alexander Kleinkauf, im Dezember 2024
Time in the Market beats timing the Market
von Frank Diesterhöft, 16. Oktober 2024
It’s Time To Pay Pensions!
von Alexander Kleinkauf, 26. Juni 2024
Kopf oder Zahl?
von Wolfgang Murmann, 16. November 2023
Go global or stay home
von Frank Diesterhöft und Alexander Kleinkauf, 12. Juli 2023
Das Comeback liquider Fixed Income Investments
von Frank Diesterhöft und Alexander Kleinkauf, 21. September 2022
Should I hedge or should I go?
von Wolfgang Murmann, 22. Juni 2022
– und ihre Chancen
von Gareth Colesmith, 30. November 2021
The better High Yield
von Frank Diesterhöft, 29. September 2021
Für verantwortliches Investieren bei festverzinslichen Anlagen!
Von Gottfried Hörich, 1. Juni 2021
Adaptive Liability Hedging
von Wolfgang Murmann, Frankfurt am Main, 27. Oktober 2020
von Frank Diesterhöft, Frankfurt am Main, 26. August 2020
von Wolfgang Murmann, Frankfurt am Main, 8. Juli 2020.
von Sabrina Jacobs, Frankfurt am Main; London, 11. Dezember 2019
von Frank Diesterhöft, Frankfurt am Main, 25. September 2019
von Olaf John, Frankfurt am Main, 16. Mai 2019
von Frank Diesterhöft und Olaf John, Frankfurt am Main, 7. November 2018
von Olaf John, London, 6. September 2018
von Olaf John, London, 12. Juni 2018
von Olaf John, London, 4. April 2017
Ein Muss für alle Pensionseinrichtungen?
von Wolfgang Murmann, London, 21. Dezember 2016
von Olaf John, London, 24. August 2016
Das Ende von LDI?
von Wolfgang Murmann, London, 23. Februar 2016
– und Navigieren in den Kreditmärkten.
von Olaf John, London, 16. Dezember 2015
von Olaf John, London, 15. Oktober 2015
von Wolfgang Murmann, London, 20. Mai 2015
von Olaf John, London, 14. September 2014
von Wolfgang Murmann, London, 4. Juni 2014
Renditeaufschlag. Illiquiditätsprämie. Geringe Korrelation.
von Olaf John, London, 12. Februar 2014
von Olaf John, London, 11. November 2013
Marketingkommunikation. Nur für professionelle Anleger. Dies ist ein Werbedokument und der Inhalt ist nicht als Anlageempfehlung zu verstehen. Sofern nicht anders angegeben, entsprechen die geäußerten Ansichten und Meinungen denen von Insight Investment zum Zeitpunkt der Veröffentlichung und können sich ändern. Dieses Dokument ist daher nicht als Angebot oder Aufforderung zur Abgabe eines Angebots an jemanden in einem Rechtsgebiet zu verstehen, in dem ein solches Angebot oder eine solche Aufforderung nicht zulässig ist, oder an eine Person, der es gesetzlich untersagt ist, ein solches Angebot oder eine solche Aufforderung zu machen. Telefongespräche können in Übereinstimmung mit den geltenden Gesetzen aufgezeichnet werden. Herausgegeben von Insight Investment Management (Europe) Limited. Eingetragener Firmensitz The Shipping Office, 20-26 Sir John Rogerson’s Quay, Dublin 2, D02 Y049. Eingetragen in Irland unter Registernummer 581405. Insight Investment Management (Europe) Limited unterliegt der Finanzaufsicht der irischen Zentralbank (Central Bank of Ireland). CBI Kennzeichen C154503. © 2026 Insight Investment. Alle Rechte vorbehalten. IC4609
Disclaimer:
LEITERbAV-PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES Disclaimer:
Alle Inhalte auf LEITERbAV und PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES, und damit auch der vorliegende, einschließlich der über Links gelieferten Inhalte, richten sich an bAV-Verantwortliche in Industrie, Politik, Behörden und bei Verbänden sowie an bAV-Berater und bAV-Dienstleister und damit nur an institutionelle Marktteilnehmer. Die Inhalte und die Werbeinhalte einschließlich der von Gastautoren gelieferten Inhalte und einschließlich der über Links gelieferten Inhalte sind weder in Deutschland noch außerhalb Deutschlands als Kauf- oder Verkaufsangebot irgendeiner Art oder als Werbung für ein solches Angebot (bspw. von Fondsanteilen, Wertpapieren oder zur Inanspruchnahme von Finanzdienstleistungen) zu betrachten und stellen keinerlei Beratung dar, insbesondere keine Rechtsberatung, keine Steuerberatung und keine Anlageberatung, oder ein Angebot hierzu dar. LEITERbAVPENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES (PB), Herausgeber und Redaktion sowie Gastautoren übernehmen keinerlei Garantie, Gewährleistung oder Haftung für Korrektheit, Richtigkeit, Aktualität oder Vollständigkeit der Inhalte gleich welcher Art. Dasselbe gilt für die Verwendung dieses Artikels oder dessen Inhalt. Auch jegliche Haftung für etwaige IT-Schäden, Vermögensschäden oder sonstige Schäden, die aus der Nutzung dieser Inhalte, beispielsweise zu Anlageentscheidungen (handeln oder nicht handeln), resultieren könnten, ist ausgeschlossen. Dasselbe gilt, wenn LEITERbAV PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES (PB) oder Gastautoren in diesem Werk auf Werke oder Webseiten Dritter verweisen. Alle Meinungsäußerungen geben ausschließlich die Meinung des verfassenden Redakteurs, freien Mitarbeiters oder externen Autors wieder und sind subjektiver Natur. Es handelt sich dabei nur um aktuelle Einschätzungen, die sich ohne vorherige Ankündigung ändern können. Die Texte sind damit vor allem für jegliche Form des Vertriebs, der Beratung oder der Finanzdienstleistung nicht vorgesehen. Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten und hypothetischen Modellen oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. LEITERbAV PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES und seine gesamten Inhalte und Werbeinhalte und die in ihm enthaltenen Informationen dürfen nur in solchen Staaten verbreitet oder veröffentlicht werden, in denen dies nach den jeweils anwendbaren Rechtsvorschriften zulässig ist. Der direkte oder indirekte Vertrieb von LEITERbAVPENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIESi in den USA sowie dessen Übermittlung an oder für Rechnung von US-Personen oder an in den USA ansässige Personen sind untersagt. Es gilt ausschließlich deutsches Recht. Als Gerichtsstand wird Berlin vereinbart.
© 2026 Pascal Bazzazi – LEITERbAV PENSIONS●INDUSTRIES/ALTERNATIVES●INDUSTRIES. Die hier veröffentlichten Inhalte und Werke unterliegen dem deutschen Urheberrecht. Keine Nutzung, Veränderung, Vervielfältigung oder Veröffentlichung (auch nicht auszugsweise, auch nicht in Pressespiegeln) außerhalb der Grenzen des Urheberrechts für eigene oder fremde Zwecke ohne vorherige schriftliche Genehmigung durch Pascal Bazzazi.