
Nach Jahren der Preiskorrektur eröffnen sich institutionellen Investoren wieder attraktive Einstiegsmöglichkeiten. Entscheidend ist jedoch nicht die Immobilienallokation allein, sondern ein aktiver Ansatz, der regionale, sektorale und objektspezifische Unterschiede konsequent nutzt. Wie dies zu unternehmen ist, erläutert Robert Stolfo.

Die europäischen Immobilienmärkte haben eine tiefgreifende Neubewertung durchlaufen. Höhere Zinsen, gestiegene Finanzierungskosten und sinkende Preise haben viele Marktteilnehmer zu einer Neuordnung ihrer Portfolios gezwungen.
Inzwischen ist die Ausgangslage jedoch gesünder als noch vor zwei Jahren: Bewertungen wurden neu kalibriert, die Preisfindung verbessert sich, und zwischen Ankaufsrenditen und Finanzierungskosten entsteht in Teilen des Marktes wieder ein positiver Abstand.
Gleichzeitig dürfte die Preisanpassung noch nicht in allen Märkten und Segmenten vollständig abgeschlossen sein. Anhaltend hohe Finanzierungskosten, geringe Transaktionsliquidität oder schwächere Fundamentaldaten könnten daher zu weiteren selektiven Abwertungen führen. Für langfristig orientierte Anleger wie Pensionseinrichtungen ist dies ein guter Zeitpunkt, ihre strategische Immobilienallokation neu zu prüfen.
„Die höheren Kosten werden Eigentümer unter Druck setzen.“
Dies trifft insb. aufgrund der aktuell erneut stark gestiegenen Finanzierungs- und Anleiheraten zu. Die höheren Kosten werden Eigentümer unter Druck setzen, sodass in den kommenden Quartalen vermehrt spannende Opportunitäten auf den Markt kommen dürften. Hier könnten Investoren sich einen attraktiven Ankaufspreis und einen guten Ankaufszeitpunkt sichern.
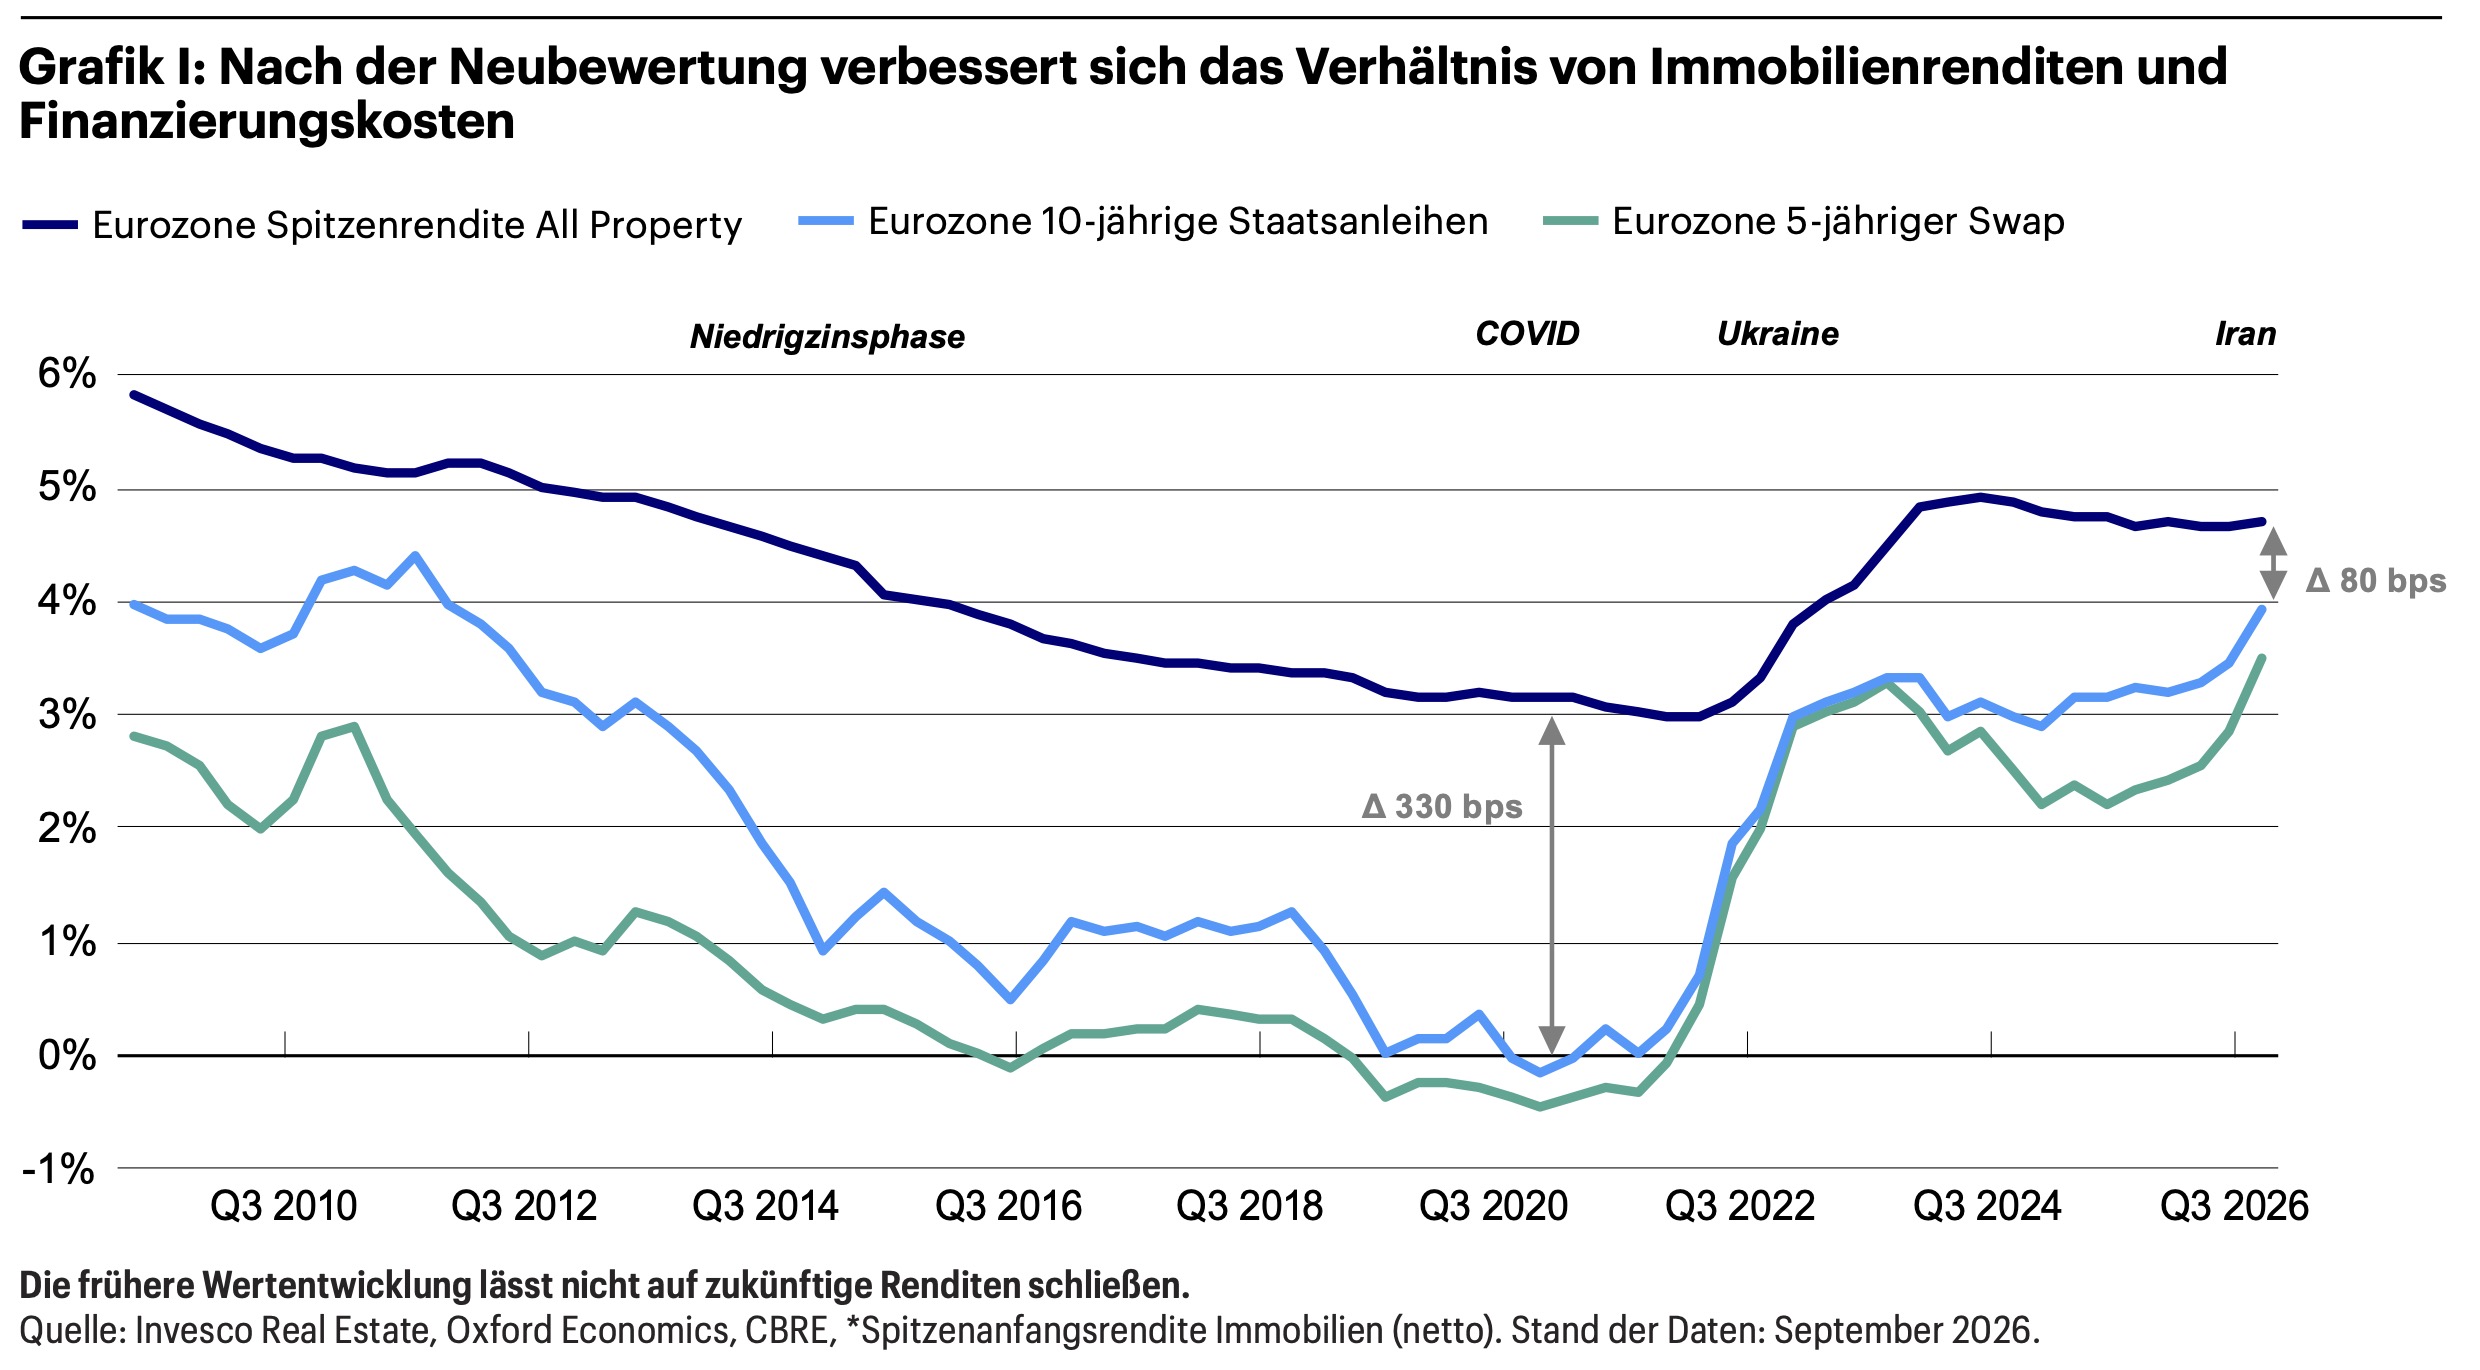
Die Preiskorrektur hat die Ausgangsbasis maßgeblich verbessert. Künftige Erträge dürften dennoch weitaus stärker aus laufendem Einkommen und Mietwachstum als aus Renditekompression entstehen.
„Die Wertentwicklung folgt anderen Treibern als jene von Aktien oder Anleihen.“
Immobilien bleiben ein wichtiger Diversifizierungsbaustein. Langfristige Mietverträge können stabile Cashflows liefern, indexierte Mieten einen gewissen Inflationsschutz bieten, und die Wertentwicklung folgt anderen Treibern als jene von Aktien oder Anleihen. Voraussetzung ist, Immobilien nicht als einheitliche Anlageklasse zu betrachten.
Die Unterschiede im Markt nehmen zu
Die entscheidende Veränderung gegenüber früheren Marktphasen liegt in der deutlich stärkeren Differenzierung. Nicht jedes Segment, jede Region und jedes Objekt profitiert gleichermaßen von der Erholung.

Moderne Logistikimmobilien an etablierten Standorten bleiben bspw. gefragt, weil E-Commerce, resilientere Lieferketten und der Bedarf an effizienter Distribution langfristige Nachfrage schaffen. Zugleich ist das Angebot hochwertiger Flächen in guten Lagen in vielen Märkten begrenzt.
„Alternative Nutzungsarten gewinnen an Bedeutung.“
Auch Wohnimmobilien verfügen über robuste Fundamentaldaten. Der strukturelle Wohnungsmangel in vielen europäischen Städten trifft auf einen anhaltenden Nachfrageüberhang, während hohe Baukosten und regulatorische Hürden das Neubauangebot bremsen. Besonders energieeffiziente, gut angebundene Objekte können deshalb langfristig attraktiv sein. Im Hotelsektor stützen Reise- und Freizeittrends die Perspektiven; flexible Ertragsmodelle mit Umsatzkomponenten können zudem eine schnellere Weitergabe von Preissteigerungen ermöglichen.
Daneben gewinnen alternative Nutzungsarten an Bedeutung. Auch Student-Housing und Rechenzentren erschließen strukturelle Nachfragequellen, erfordern jedoch spezialisiertes Know-how und eine sorgfältige Prüfung von Betreiber-, Standort- und Technologierisiken.
Auswahl entscheidet über den Erfolg
Damit rückt die aktive Auswahl in den Mittelpunkt. Die zentrale Frage lautet nicht mehr, ob institutionelle Investoren Immobilien beimischen sollten, sondern welche Immobilien zu ihren Zielen passen.
„Investoren sollten Eigen- und Fremdkapitalstrategien gemeinsam betrachten.“
Hochwertige Standorte, zukunftsfähige Nutzungskonzepte, bonitätsstarke, krisenresiliente Mieter oder Betreiber und ein langfristiger Businessplan sind wichtiger denn je. Eine globale Plattform mit lokalen Teams kann helfen, Marktveränderungen früh zu erkennen, Chancen einzuordnen und Risiken auf Objektebene zu steuern.
Diese Strategie kann Liquidität und Handlungsfähigkeit in jeder Marktphase sichern. Trotz einer weiterhin europaweit limitierten Transaktionsaktivität zeigt sich die Käufernachfrage selektiv und stärker ausdifferenziert. Die richtige Kombination aus Nutzungsart, Markt und nicht zuletzt Dealgröße findet auch in einem volatilen Marktumfeld Käufer.
Zugleich sollten Investoren Eigenkapital- und Fremdkapitalstrategien gemeinsam betrachten. Da Banken bei der Kreditvergabe selektiver vorgehen, gewinnen alternative Kreditgeber an Bedeutung. Real Estate Debt kann durch vertragliche Zahlungsansprüche, Besicherung und konservative Beleihungsausläufe eine ergänzende Diversifizierungsquelle für Pensionseinrichtungen und Versicherungen darstellen.

Nachhaltigkeit wird zum wirtschaftlichen Faktor
Nachhaltigkeit ist längst mehr als eine regulatorische Pflicht. Energieeffizienz beeinflusst Betriebskosten, Vermietbarkeit, Finanzierbarkeit und den künftigen Verkaufspreis. Veraltete Gebäude ohne glaubwürdigen Dekarbonisierungspfad können erhebliche Investitionen erfordern und mit einem „Brown Discount“ belegt werden. Die Qualität eines Objekts wird daher zunehmend durch seine Zukunftsfähigkeit und nicht allein durch seine Adresse bestimmt.
„Das aktuelle Umfeld bietet Chancen für neue Allokationen, aber keine Rückkehr zu undifferenzierten Marktstrategien.“
Auch Core-Immobilien bleiben relevant, sofern Qualität und Preis zusammenpassen. Gleichzeitig eröffnen Sanierungen und energetische Modernisierungen Chancen für aktive Manager, sofern Kosten, technische Machbarkeit und Vermietungsrisiken realistisch kalkuliert werden. Eine Streuung über Länder, Nutzungsarten, Jahrgänge und Finanzierungsformen kann zusätzlich helfen, einzelne Marktzyklen abzufedern.
Für institutionelle Anleger stehen Immobilien damit heute weniger für maximale Rendite als vielmehr für Resilienz, Diversifikation und langfristiges Wertschöpfungspotenzial. Das aktuelle Umfeld bietet Chancen für neue Allokationen, aber keine Rückkehr zu undifferenzierten Marktstrategien. Erfolgreich dürften vor allem Anleger sein, die strukturelle Wachstumsthemen identifizieren, lokale Expertise nutzen und Nachhaltigkeits- sowie Finanzierungsrisiken konsequent in ihre Entscheidungen integrieren.
Die große Herausforderung besteht nicht darin, in Immobilien zu investieren – sondern die richtigen Immobilien und den passenden Zugang auszuwählen.
Erfahren Sie mehr über die Immobilienstrategien von Invesco.
Robert Stolfo ist Managing Director – Client Portfolio Management, Deutschland, Invesco.
Kontakt:
Albrecht Bassewitz
Head of Institutional Clients, Deutschland
Tel: +49 69 29807 176
Email: Albrecht.Bassewitz@invesco.com
Internet: www.de.invesco.com
Advertorial mit freundlicher Unterstützung von:

Von Autorinnen und Autoren der Invesco erschienen zwischenzeitlich bereits auf PENSIONS●/ALTERNATIVES●INDUSTRIES:
Immobilien: US-Midterms ante Portas: Die Multi-Manager-Herausforderung: Strategische Partnerschaft von People’s Pension und Invesco: Der europäische Upper Middle Market: Asiens Immobilienmärkte: Whole Loans: Von der Vor- in die Hauptrunde: Globale Anleiheallokation im Schatten von Geopolitik und Zinsvola: Chancen trotz Unsicherheiten: Innovative Ideen für ein strategisches Liquiditätsportfolio: Ist das noch Indexing? Quo vadis, Munis: Senior Secured Loans: Schwellenländer ja. Real Estate Debt? Immobilien zwischen steigenden Zinsen und attraktiven Bewertungen. Potenzial für attraktive regelmäßige Erträge und für Wertzuwachs in einem Umfeld längerfristig höherer Zinsen: European Living – oder … Ein guter Immobilien-Jahrgang, und … Mit Direct Lending im US Core Middle Market ... Anleihen 2023: Faktoranlagen für Unternehmensanleihen: Global Real Estate: ‚Alternatives‘ als Baustein für zukunftsorientierte Portfolios Senior Secured Loans: Direct Lending und ESG: Mit Alternativen Anlagen … Sinnvolle Ergänzung zur Diversifikation: Das Büro ist tot. Stabilität und Wachstum Am Wachstumspotenzial der Emerging Markets partizipieren Pensions & Assets:
Diversifikation verlangt heute mehr Auswahl
von Robert Stolfo, 29. September 2026
The Winner takes not all
von Albrecht Bassewitz und Kollegen, 31. Juli 2026
Wenn Komplexität Rendite kostet
von Georg Elsaesser und Albrecht Bassewitz, 3. Juni 2026
CLOs als attraktiver Anleihebaustein für Pensionseinrichtungen
von Andreas Mittler, 29. April 2026
Strategische Renditen für Pensionseinrichtungen
von Andreas Mittler, 19. März 2026
APAC Real Estate: Diversifizierung mit Substanz
von Albrecht Bassewitz, 26. November 2025
Real Estate Debt punktet aktuell …
von Andreas Mittler, 29. Oktober 2025
EM 2025: Das Comeback-Spiel der Schwellenländer
von Albrecht Bassewitz, 30. September 2025
Das Ende der US-Exzeptionalität?
von Albrecht Bassewitz und Lars Schlenkhoff, 26. Juni 2025
Private Credit im Zeitalter von Donald Trump
von Andreas Mittler, 27. Mai 2025
Die Treasury Herausforderungen meistern
von Albrecht Bassewitz und Andreas Mittler, 6. März 2025
Aktive Renditen mit passiver Risikostruktur
von Georg Elsaesser, 27. November 2024
Real Estate?
von Robert Stolfo, 30. Oktober 2024
Stabiler Baustein für langfristige Verpflichtungen
von Bastian Körlin, 2. Oktober 2024
Sinnvolle Ergänzung für High Yield-Portfolios?
von Andreas Mittler, 28. Mai 2024
Klumpenrisiken nein.
von Albrecht Bassewitz, 17. April 2024
Wenn, dann jetzt!
von Andreas Mittler, 7. März 2024
Jedoch: Nutzen ...
von Kevin Grundy, 30. November 2023
3 x Private Credit mit …
von Kevin Egan, Ron Kantowitz und Paul Triggiani, 19. Oktober 2023
... vom Wachstum des europäischen Mietwohnmarktes profitieren
von Thomas C. Adler, 6. September 2023
… könnte der 2024er der nächste 2009er werden?
von Henrik Haeuszler, 29. Juni 2023
… direkt am Puls der amerikanischen Wirtschaft investieren
von Thomas Adler, 24. Mai 2023
Flexibler Ansatz für volatile Märkte
von Thomas Adler, 19. April 2023
Smarte Faktorallokation statt blinder Risiken
von Erhard Radatz, 30. November 2022
Investoren profitieren von Vielfalt, Liquidität und Diversifizierung
von Thomas Adler, 15. September 2022
von Thomas Adler, 29. Juni 2022
Das richtige Erfolgsrezept bei niedrigen Zinsen und hoher Inflation?
von Sanyog Yadav, 30. März 2022
ein erfolgversprechender Ansatz
von Alexander Atobrhan, 25. Januar 2022
… das Portfolio krisenfester machen
von Sascha Specketer, 16. September 2021
ESG und Senior Loans
von Alexander Atobrhan, 27. Mai 2021
Es lebe das Büro!
von Robert Stolfo, 30. März 2021
mit europäischen Wohnimmobilien
von Christian Eder, 25. November 2020
Von Kilian Niemarkt, 15. Juli 2020
Risiken richtig managen – in der Krise wichtiger denn je
Von Martin Kolrep, Erhard Radatz und Alexander Atobrhan, in der Tactical Advantage Vol 4, Juni 2020.
Wesentliche Risiken
Der Wert von Anlagen und die Erträge hieraus unterliegen Schwankungen. Dies kann teilweise auf Wechselkursänderungen zurückzuführen sein. Es ist möglich, dass Anleger bei der Rückgabe ihrer Anteile nicht den vollen investierten Betrag zurückerhalten.
Immobilien und Grundstücke können unter Umständen nicht zu jeder Zeit veräußert werden, sodass Investoren nicht zu jeder Zeit ihre Anteile verkaufen können. Der Wert von Immobilien und Grundstücken obliegt grundsätzlich der Ansicht des Schätzers und wird möglicherweise nicht erreicht.
Wichtige Informationen
Diese Marketinginformation dient lediglich zu Diskussionszwecken und richtet sich ausschließlich an professionelle Anleger in Deutschland.
Quelle: Invesco, Stand der Daten: 15. September 2026, sofern nicht anders angegeben.
Dies ist Marketingmaterial und kein Anlagerat. Es ist nicht als Empfehlung zum Kauf oder Verkauf einer bestimmten Anlageklasse, eines Wertpapiers oder einer Strategie gedacht. Regulatorische Anforderungen, die die Unparteilichkeit von Anlage- oder Anlagestrategieempfehlungen verlangen, sind daher nicht anwendbar, ebenso wenig wie das Handelsverbot vor deren Veröffentlichung.
Die Ansichten und Meinungen beruhen auf den aktuellen Marktbedingungen und können sich jederzeit ändern.
Weitere Informationen zu unseren Strategien erhalten Sie über die angegebenen Kontaktdaten.
Herausgegeben in Deutschland von Invesco Management S.A. – Zweigniederlassung Deutschland, Große Gallusstraße 14, 60315 Frankfurt.
EMEA 5935622/2026
Disclaimer:
LEITERbAV-PENSIONS●INDUSTRIES Disclaimer:
Alle Inhalte auf LEITERbAV und PENSIONS●INDUSTRIES, und damit auch der vorliegende, einschließlich der über Links gelieferten Inhalte,richten sich an bAV-Verantwortliche in Industrie, Politik, Behörden und bei Verbänden sowie an bAV-Berater und bAV-Dienstleister und damit nuran institutionelle Marktteilnehmer. Die Inhalte und die Werbeinhalte einschließlich der von Gastautoren gelieferten Inhalte und einschließlich der über Links gelieferten Inhalte sind weder in Deutschland noch außerhalb Deutschlands als Kauf- oder Verkaufsangebot irgendeiner Art oder als Werbung für ein solches Angebot (bspw. von Fondsanteilen, Wertpapieren oder zur Inanspruchnahme von Finanzdienstleistungen) zu betrachten und stellen keinerlei Beratung dar, insbesondere keine Rechtsberatung, keine Steuerberatung und keine Anlageberatung, oder ein Angebot hierzu dar. LEITERbAV PENSIONS●INDUSTRIES (PB), Herausgeber und Redaktion sowie Gastautoren übernehmen keinerlei Garantie, Gewährleistung oder Haftung für Korrektheit, Richtigkeit, Aktualität oder Vollständigkeit der Inhalte gleich welcher Art. Dasselbe gilt für die Verwendung dieses Artikels oder dessen Inhalt. Auch jegliche Haftung für etwaige IT-Schäden, Vermögensschäden oder sonstige Schäden, die aus der Nutzung dieser Inhalte, beispielsweise zu Anlageentscheidungen (handeln oder nicht handeln), resultieren könnten, ist ausgeschlossen. Dasselbe gilt, wenn LEITERbAV PENSIONS●INDUSTRIES (PB) oder Gastautoren in diesem Werk auf Werke oder Webseiten Dritter verweisen. Alle Meinungsäußerungen geben ausschließlich die Meinung des verfassenden Redakteurs, freien Mitarbeiters oder externen Autors wieder und sind subjektiver Natur. Es handelt sich dabei nur um aktuelle Einschätzungen, die sich ohne vorherige Ankündigung ändern können. Die Texte sind damit vor allem für jegliche Form des Vertriebs, der Beratung oder der Finanzdienstleistung nicht vorgesehen. Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten und hypothetischen Modellen oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. LEITERbAV PENSIONS●INDUSTRIES und seine gesamten Inhalte und Werbeinhalte und die in ihm enthaltenen Informationen dürfen nur in solchen Staaten verbreitet oder veröffentlicht werden, in denen dies nach den jeweils anwendbaren Rechtsvorschriften zulässig ist. Der direkte oder indirekte Vertrieb von LEITERbAVPENSIONS●INDUSTRIES in den USA sowie dessen Übermittlung an oder für Rechnung von US-Personen oder an in den USA ansässige Personen sind untersagt. Es gilt ausschließlich deutsches Recht. Als Gerichtsstand wird Berlin vereinbart.
© 2026 Pascal Bazzazi – LEITERbAV PENSIONS●INDUSTRIES. Die hier veröffentlichten Inhalte und Werke unterliegen dem deutschen Urheberrecht. Keine Nutzung, Veränderung, Vervielfältigung oder Veröffentlichung (auch nicht auszugsweise, auch nicht in Pressespiegeln) außerhalb der Grenzen des Urheberrechts für eigene oder fremde Zwecke ohne vorherige schriftliche Genehmigung durch Pascal Bazzazi.