

… die Förderungen: Die Reform der dritten Säule hat im Pensionswesen Befürchtungen hervorgerufen, dass die pAV je nach Lage der bAV überlegen sein könnte, namentlich der Entgeltumwandlung. Alexander Katzur legt in einem Kommentar zur aktuellen Debatte dar, warum die Zukunft der Altersvorsorge im Zusammenspiel liegt.
bAV versus pAV: Die Diskussion der vergangenen Monate wurde vielerorts als Wettbewerb zwischen zweiter und dritter Säule geführt. Kann die reformierte geförderte pAV ab 2027 die bAV ersetzen? Wird sie künftig die Entgeltumwandlung (EUW) verdrängen? Wird die Altersvorsorge über die Arbeitgeber an Bedeutung verlieren?

Die Antwort lautet offensichtlich „nein“.
Altersvorsorge ist keine Entweder-oder-Entscheidung! Denn Altersvorsorge war noch nie die Kunst, das eine perfekte Produkt zu finden. Sie war immer die Kunst, verfügbare Förderungen, steuerliche Vorteile und individuelle Lebenssituationen und Bedürfnisse möglichst effizient miteinander zu verbinden.
Die Marsh-Analyse: Kein Förderweg ist pauschal überlegen
Genau das zeigen auch die Auswertungen von Marsh im jüngst veröffentlichten Beitrag „pAV versus bAV: Kein klarer Sieger im Säulenkampf“:
Dort vergleichen die Autoren die resultierenden Nettorenten konkreter Musterfälle miteinander. Im Ergebnis zeigt sich, dass weder die neu gestaltete pAV noch die bAV pauschal überlegen ist. Die jeweilige Vorteilhaftigkeit verschiebt sich bereits durch einzelne Parameter wie Einkommen, Kinderzahl, Krankenversicherungsstatus oder Arbeitgeberzuschuss erheblich.
Die Ergebnisse ihrer Berechnungen haben die Marsh-Autoren auch in folgender Grafik übersichtlich dargestellt, dabei aber natürlich den Hinweis gegeben, dass …
„… alle nachfolgenden Berechnungen Modellrechnungen auf Basis vereinfachter Annahmen darstellen (u.a. Einkommen, Beitragsdauer, Rendite nach Kosten, Steuersatz sowie Kranken- und Pflegeversicherungsbeiträge).
Gesetzliche und steuerliche Rahmenbedingungen können sich ändern. Der Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Anlageberatung.“
Dies gilt natürlich auch für die entsprechenden Aussagen und Berechnungen in diesem Artikel.
Für die eigenen Berechnungen hat Marsh eine Wertentwicklung in der Ansparphase von 4% nach Kosten, einen Steuersatz von 15% in der Rentenzahlungszeit und 20% Sozialabgaben unterstellt.
Den Faktor Kinderzulage …
Besonders interessant ist hierbei der Einfluss der Kinderzulage: Sieht man bei Marsh
1. die neue geförderte pAV im Vorteil, wenn Einkommen oberhalb der BBG der Krankenversicherung (aktuell also von mehr als 69.750 Euro p.a.) und Mitgliedschaft in der gKV vorliegen und
2. die EUW (Marsh hat hier für die EUW einen pauschalen Arbeitgeberzuschuss von 15% angenommen) im Vorteil, wenn Einkommen oberhalb der BBG der Rentenversicherung und eine private Krankenversicherung vorliegt, so hängt
3. die Bewertung bei einem Gehalt bis zur BBG der Krankenversicherung – und damit bei einem sehr großen Teil der abhängig Beschäftigten – anscheinend maßgeblich von der Anzahl der zulagenberechtigten Kinder ab.
„Die bAV kann mehr als Altersvorsorge…“
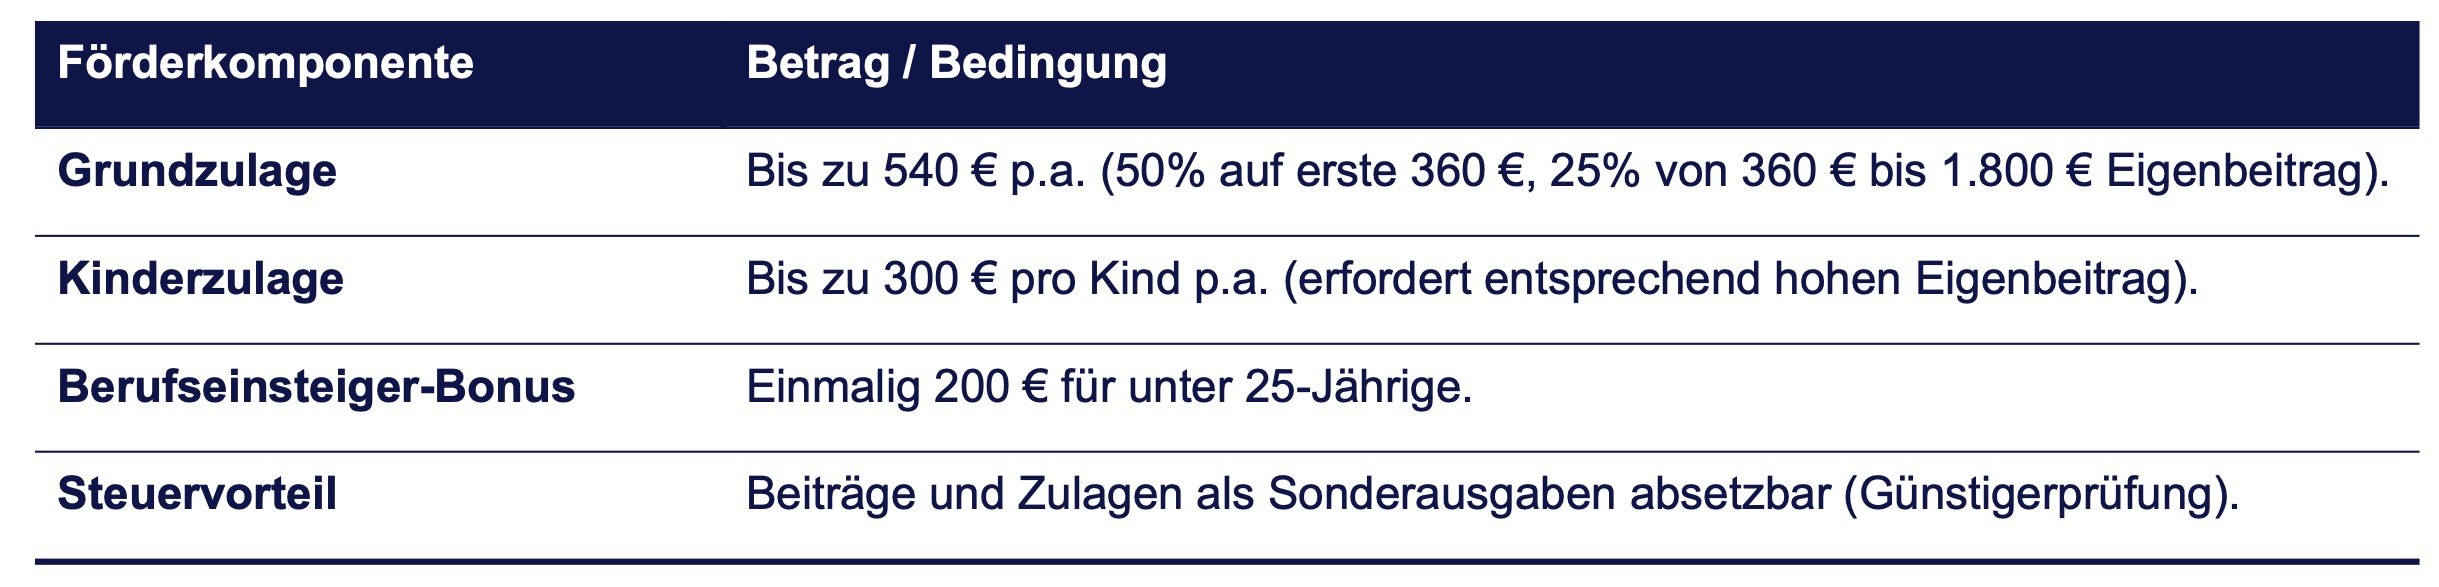
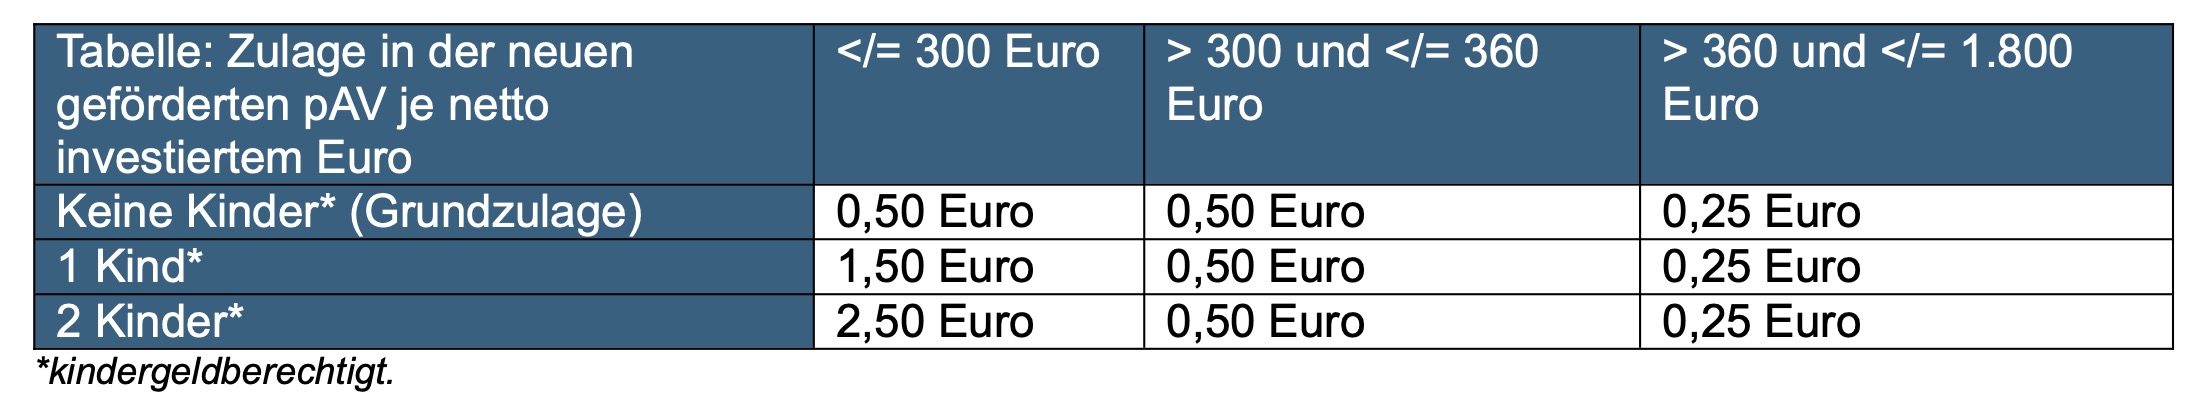
Ursächlich hierfür ist die hohe Kinderzulage von bis zu 300 Euro je Kind – aber Achtung: Diese fließt natürlich nur in den Vertrag eines Elternteils; und auch nur, solange die Kinder kindergeldberechtigt sind. Um die Kinderzulage voll zu erhalten, reichen „schon“ 300 Euro Nettoeigenanteil pro Jahr. Darüber hinaus fällt die Zulagenförderung für jeden weiteren investierten Euro bereits deutlich geringer aus und wird dann ab dem 361sten Euro nochmal halbiert:
… seinem Eigenbeitrag zuordnen
Bei angenommenen 1.800 Euro netto Eigenbeitrag in die neue geförderte pAV und zwei kindergeldberechtigten Kindern würden also den ersten 300 Euro netto Eigenbeitrag ganze 750 Euro Zulage zugeordnet und den restlichen 1.500 Euro „nur noch“ 390 Euro Zulage. Solange dem Vertrag die hohe Kinderzulage zugeteilt wird, greift für diesen natürlich auch keine steuerliche Günstigerprüfung:
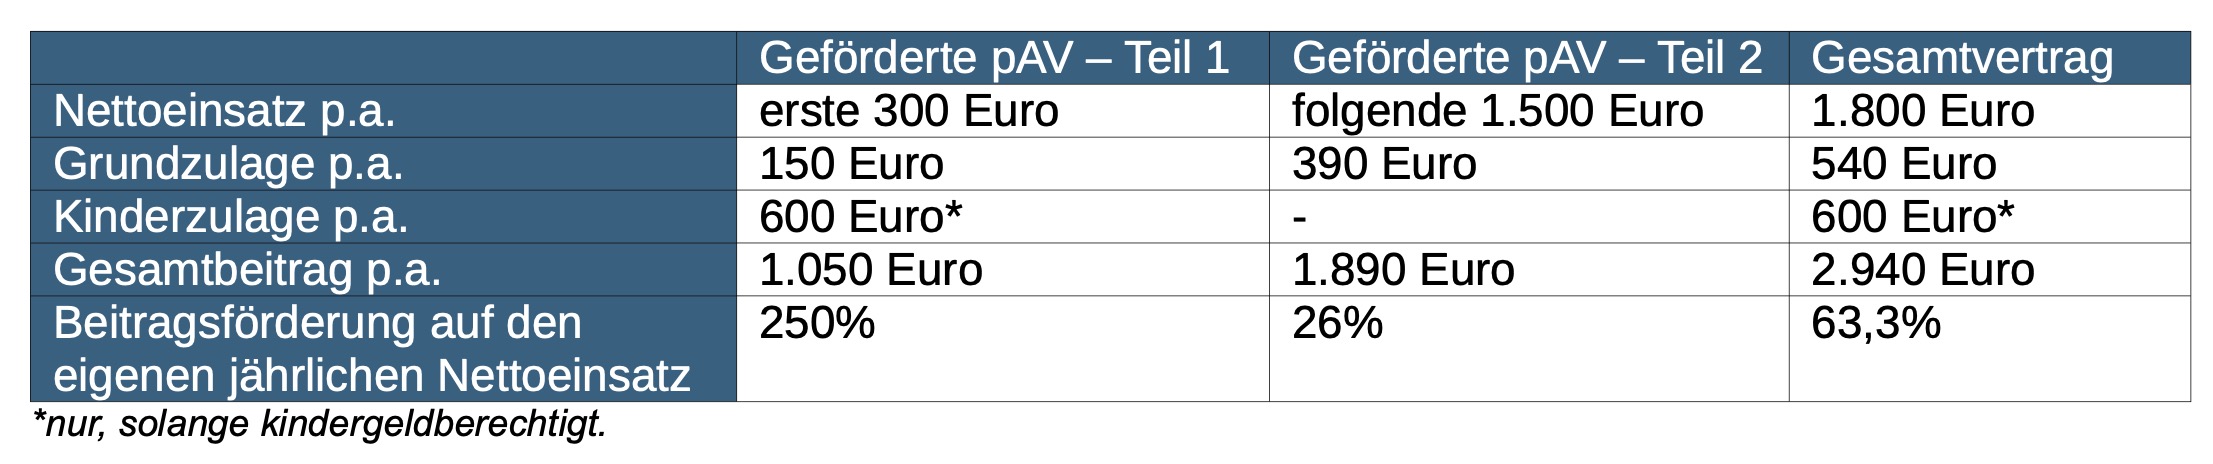
Vergleichen wir den aus dem Beitragsanteil von 1.500 Euro resultierenden zweitenVertragsteil, der nach Ausschöpfung der ersten 300 Euro verbleibt, einmal mit dem geförderten pAV-Vertrag einer Person ohne kindergeldberechtigte Kinder. Bei 1.500 Euro netto Eigenbeitrag würden bei letzterem 465 Euro Zulage fließen, und ein zusätzliches Greifen der Günstigerprüfung wäre möglich.
„Der Vertragsteil, der über die ersten 300 Euro Eigenbeitrag hinausgeht, ist weniger stark gefördert …“
Wir halten also fest: Der zweite Vertragsteil, der über die ersten 300 Euro netto Eigenbeitrag hinausgeht, ist weniger stark gefördert (390 Euro Zulage für 1.500 Euro netto Eigenbeitrag und keine Günstigerprüfung) als der geförderte pAV-Vertrag einer Person ohne Kinder (465 Euro Zulage für 1.500 Euro netto Eigenbeitrag und mögliche Günstigerprüfung).
Die Gretchenfrage: Welcher Euro wirkt in welchem Förderweg am stärksten?
Man kann sich nun die berechtigte Frage stellen: Sind für eine Person mit kindergeldberechtigten Kindern die über die ersten 300 Euro hinausgehenden Nettobeiträge wirklich am besten im geförderten pAV-Vertrag angelegt?
Laut Marsh-Übersicht gilt für alle Einkommen unterhalb der BBG der Krankenversicherung, dass die EUW (mit 15% Arbeitgeberzuschuss) gegenüber der geförderten pAV im Vorteil ist, sofern kein Kinderzulagenanspruch besteht.
Wäre es für Personen mit kindergeldberechtigten Kindern, deren Gehalt unterhalb der BBG der Krankenversicherung liegt, dann nicht auch besser, nur die ersten 300 Euro in die neue geförderte pAV zu investieren und jeden weiteren Euro als Eigenbeitrag in die EUW mit 15% Arbeitgeberzuschuss?
Beispielberechnungen des Autors stützen diese These. Hierbei wurden ähnliche Annahmen angesetzt wie im ausgeführten Beispiel des Marsh-Artikels. Schauen wir uns einmal folgenden Beispielfall an, der bewusst so konstruiert wurde, dass auf den ersten Blick eher die geförderte pAV als der EUW-Vertrag im Vorteil zu sein scheint:
- 37 Jahre Beitragszahlung (analog Marsh)
- Bruttomonatslohn 4.000 Euro (analog Marsh)
- Unverheiratet, Steuerklasse I (analog Marsh)
- Gesetzlich krankenversichert (analog Marsh)
- zwei gerade erst geborene und bis Alter 25 kindergeldberechtigte Kinder (Zwillinge)
- 1.800 Euro Beitrag p.a. (analog Marsh)
- Gleichmäßige Wertentwicklung in der Ansparphase von 4% nach Kosten (analog Marsh)
- Steuersatz von 15% sowie 20% Sozialabgaben in der Rentenphase (analog Marsh)
- Beiträge fließen als Monatsbeiträge gleichmäßig in die Verträge. Auch die Zulage wird bereits ab erstem Vertragsjahr gleichmäßig auf die Beiträge verteilt.
- Freibeträge bzw. -grenzen in der gesetzlichen Kranken- und Pflegeversicherung für die Leistungsphase der EUW sind nicht berücksichtigt.
Hiermit ergibt sich folgendes Bild:
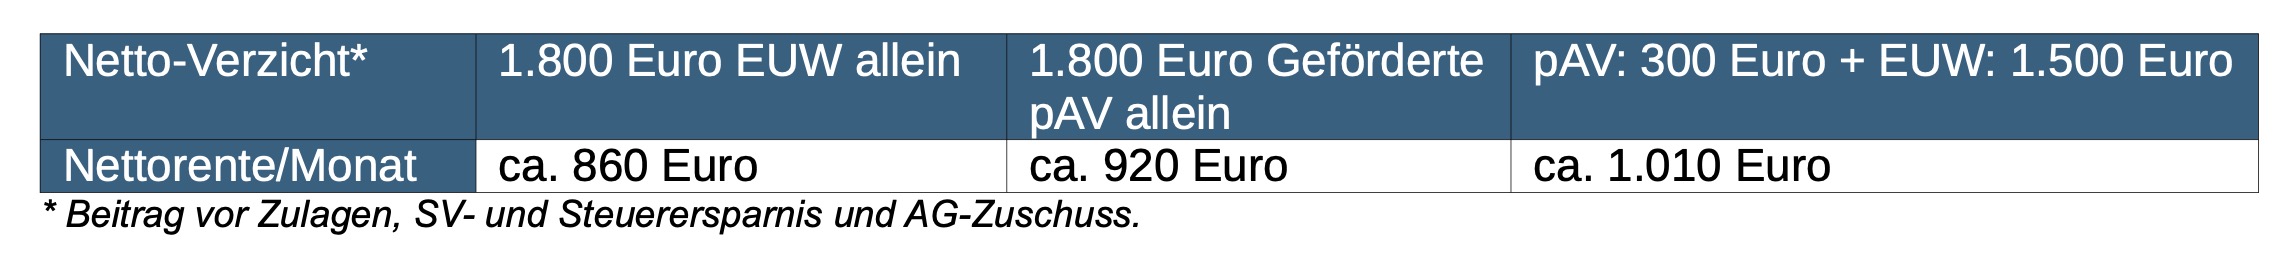
Der Zugewinn an Netto-Altersrente, der in diesem Musterfall durch eine geschickte Kombination der Fördermöglichkeiten erreicht wurde, ist durchaus signifikant; und das, obwohl es sich um einen konstruierten Fall handelt, in dem die geförderte pAV aufgrund der sehr lang gezahlten Kinderzulage zunächst im Vorteil zu sein scheint.
Was die neue Förderlandschaft für Vorsorgesparer bedeutet
Es zeigt sich: Wer nur auf einen Förderweg setzt, verzichtet unter Umständen auf Förderpotenziale und damit auf Chancen, die an anderer Stelle verfügbar sind.
Je nach individueller Situation kann dies für die Versorgungssituation im Alter nennenswerte Unterschiede machen. Die Faktoren, die dies beeinflussen, sind mannigfaltig. Im Beispiel sehen wir, dass neben den oben bereits erwähnten Faktoren, die Marsh in deren Artikel nennt, auch die Anzahl kinderzulagenberechtigter Kinder und natürlich die Dauer, für die noch Kinderzulage gezahlt wird, maßgeblichen Einfluss haben können. Darüber hinaus gibt es zahlreiche Rahmenbedingungen, die man heute noch nicht vorhersehen kann.


Der individuelle Vorsorgebedarf hängt maßgeblich vom persönlichen Lebensstandard und der individuellen Rentenlücke ab. Deshalb ist auch zu prüfen, ob der Förderhöchstbetrag der neuen geförderten pAV ausreicht, um diese Lücke zu schließen. Die höheren steuerlichen Fördergrenzen der bAV können zusätzlichen Spielraum für eine bedarfsgerechte Versorgung schaffen.
Hier den vollen Durchblick zu behalten, ist eine echte Meisterleistung und ohne professionelle Unterstützung quasi unmöglich.
Was die neue Förderlandschaft für Arbeitgeber bedeutet
Für Arbeitgeber ergibt sich daraus ebenfalls eine wichtige Botschaft: Die Reform der privaten Altersvorsorge ist kein Argument gegen die betriebliche Altersversorgung. Wer aber die bAV als Mitarbeitergewinnungs- und Bindungsinstrument gezielt einsetzen will, der sollte sich das Gehaltsniveau seiner Mitarbeiterinnen und Mitarbeiter anschauen und auch davon abhängig machen, welche Arbeitgeberbeiträge für eine echte werthaltige Versorgung notwendig sind.
Denn: Hat die geförderte pAV in der Übersicht von Marsh an manchen Stellen zwar „die Nase vorn“, wurde dies nur im Vergleich zur EUW mit 15% Arbeitgeberzuschuss analysiert. Höhere Zuschüsse können das Bild natürlich drehen.
Und: Die bAV kann mehr als Altersvorsorge.
In ihr kann man, anders als in der geförderten pAV, auch finanzielle Risiken im Erwerbsleben absichern. Hierbei kann der Zugang über den Arbeitgeber z.B. zu einer Beitragsbefreiung bei BU, zu einer BU-Rente oder zum Todesfallschutz für die Angestellten deutlich einfacher sein als bei einem privaten Abschluss.
Gerade mit dem Angebot solcher werthaltigen Risikobausteine in der bAV können sich Arbeitgeber künftig hervorheben.
Fazit: Das Ende des Entweder-oder-Denkens
Die Marsh-Auswertungen legen nahe, dass es keinen pauschalen Sieger zwischen pAV und bAV gibt. Und genau darin liegt die wichtigste Erkenntnis.
Die Zukunft der Altersvorsorge wird nicht durch die Dominanz einer einzelnen Säule entschieden. Sie liegt im intelligenten Zusammenspiel der verschiedenen Förderwege.
Wer die Reform der pAV als Ergänzung statt als Konkurrenz zur bAV versteht, erkennt die eigentliche Chance: Aus mehr Wahlmöglichkeiten können für viele Bürgerinnen und Bürger bessere Versorgungsergebnisse entstehen. Hierbei muss auch über die reine Altersvorsorge hinausgedacht und die finanzielle Absicherung der Arbeitskraft unbedingt mitbetrachtet werden.
Nicht die Frage „pAV oder bAV?“ führt deshalb weiter. Sondern die Frage:
„Wie nutzen wir beide Systeme gemeinsam möglichst effizient?“
Alexander Katzur ist Leiter Corporate Life & Pensions der Zurich und Vorstand der Deutscher Pensionsfonds AG in Köln.
Von Autorinnen und Autoren der Zurich-Gruppe sind zwischenzeitlich bereits auf PENSIONS●INDUSTRIES erschienen:
pAV versus bAV (II): Nach dem Säulenkampf: Ratenzahlungen des Pensionsfonds: Betriebliche Arbeitskraftabsicherung:
Teile und beherrsche …
von Dr. Alexander Katzur, 15. September 2026
Ist es Rente? Ist es Kapital?
von Isabel Spies und Alexander Katzur, 4. Juni 2025
Alle für eine, eine für alle
von Alexander Gilly, 25. September 2024