
… oder man könnte wie fast jedes Jahr sagen: die üblichen Verdächtigen an der Spitze. Sechs Systeme schön solide, doch ganz im Südwesten des Planeten ist die Lage besonders ARG. Und hoffen wir für D, dass D nicht für Default steht. Die taktischen und strategischen Herausforderungen drängen jedenfalls weiter. Und das namentlich beyond der Altersvorsorge.
Vor wenigen Tagen hat Marsh seinen turnusgemäßen Marsh CFA Institute Global Pension Index 2026 vorgelegt, den der Consultant stets gemeinsam mit dem CFA Institute Mitte Oktober erstellt. Der Index vergleicht 55 Altersversorgungssysteme weltweit und deckt 66% der Weltbevölkerung ab.
Fokus dieses Jahr: wie sich die Alterung der Bevölkerung auf Ausgestaltung und langfristige Nachhaltigkeit von Rentensystemen auswirken wird – und welche Maßnahmen politische Entscheidungsträger ergreifen sollten, um sich darauf vorzubereiten.
NL, DK, IS vs. IN, TR, ARG
Zunächst die Kernergebnisse des 18. MCGPI:
In der Gesamtwertung stehen die Niederlande (85,8), Dänemark (84,1) und Island (84,0) an der Spitze. Schlusslichter sind Indien, die Türkei und Argentinien mit 43,7 Punkten.
Der Durchschnittswert des Gesamtindex ist gegenüber 2025 um 1,1 Punkte gestiegen. Mit Indexwerten von mehr als 80 erhalten die Systeme der drei Sieger sowie Singapur und Israel 2026 erneut die Note A. Dazu gesellt sich nun Australien (Stichwort „Super Annu“). Diese sechs Systeme hält die Studie für robust: Leistungen angemessen, nachhaltig, hohes Maß an Integrität.
Deutschland? Wo ist Deutschland?
Und unser Land? Bleibt stabil im Mittelmaß: Gesamtbewertung 67,9 von 100 Punkten (VJ 67,8), Platz 25 von 55, wie in den Vorjahren im Mittelfeld. Besonders niedrig: nur 47,2 Punkte bei Nachhaltigkeit. In der Sub-Kategorie „Angemessenheit“ erreicht man 79,8, in der Sub-Kategorie „Integrität“ 78 Punkte (je B+).
Abb.: Das gesamte Ranking Teil I: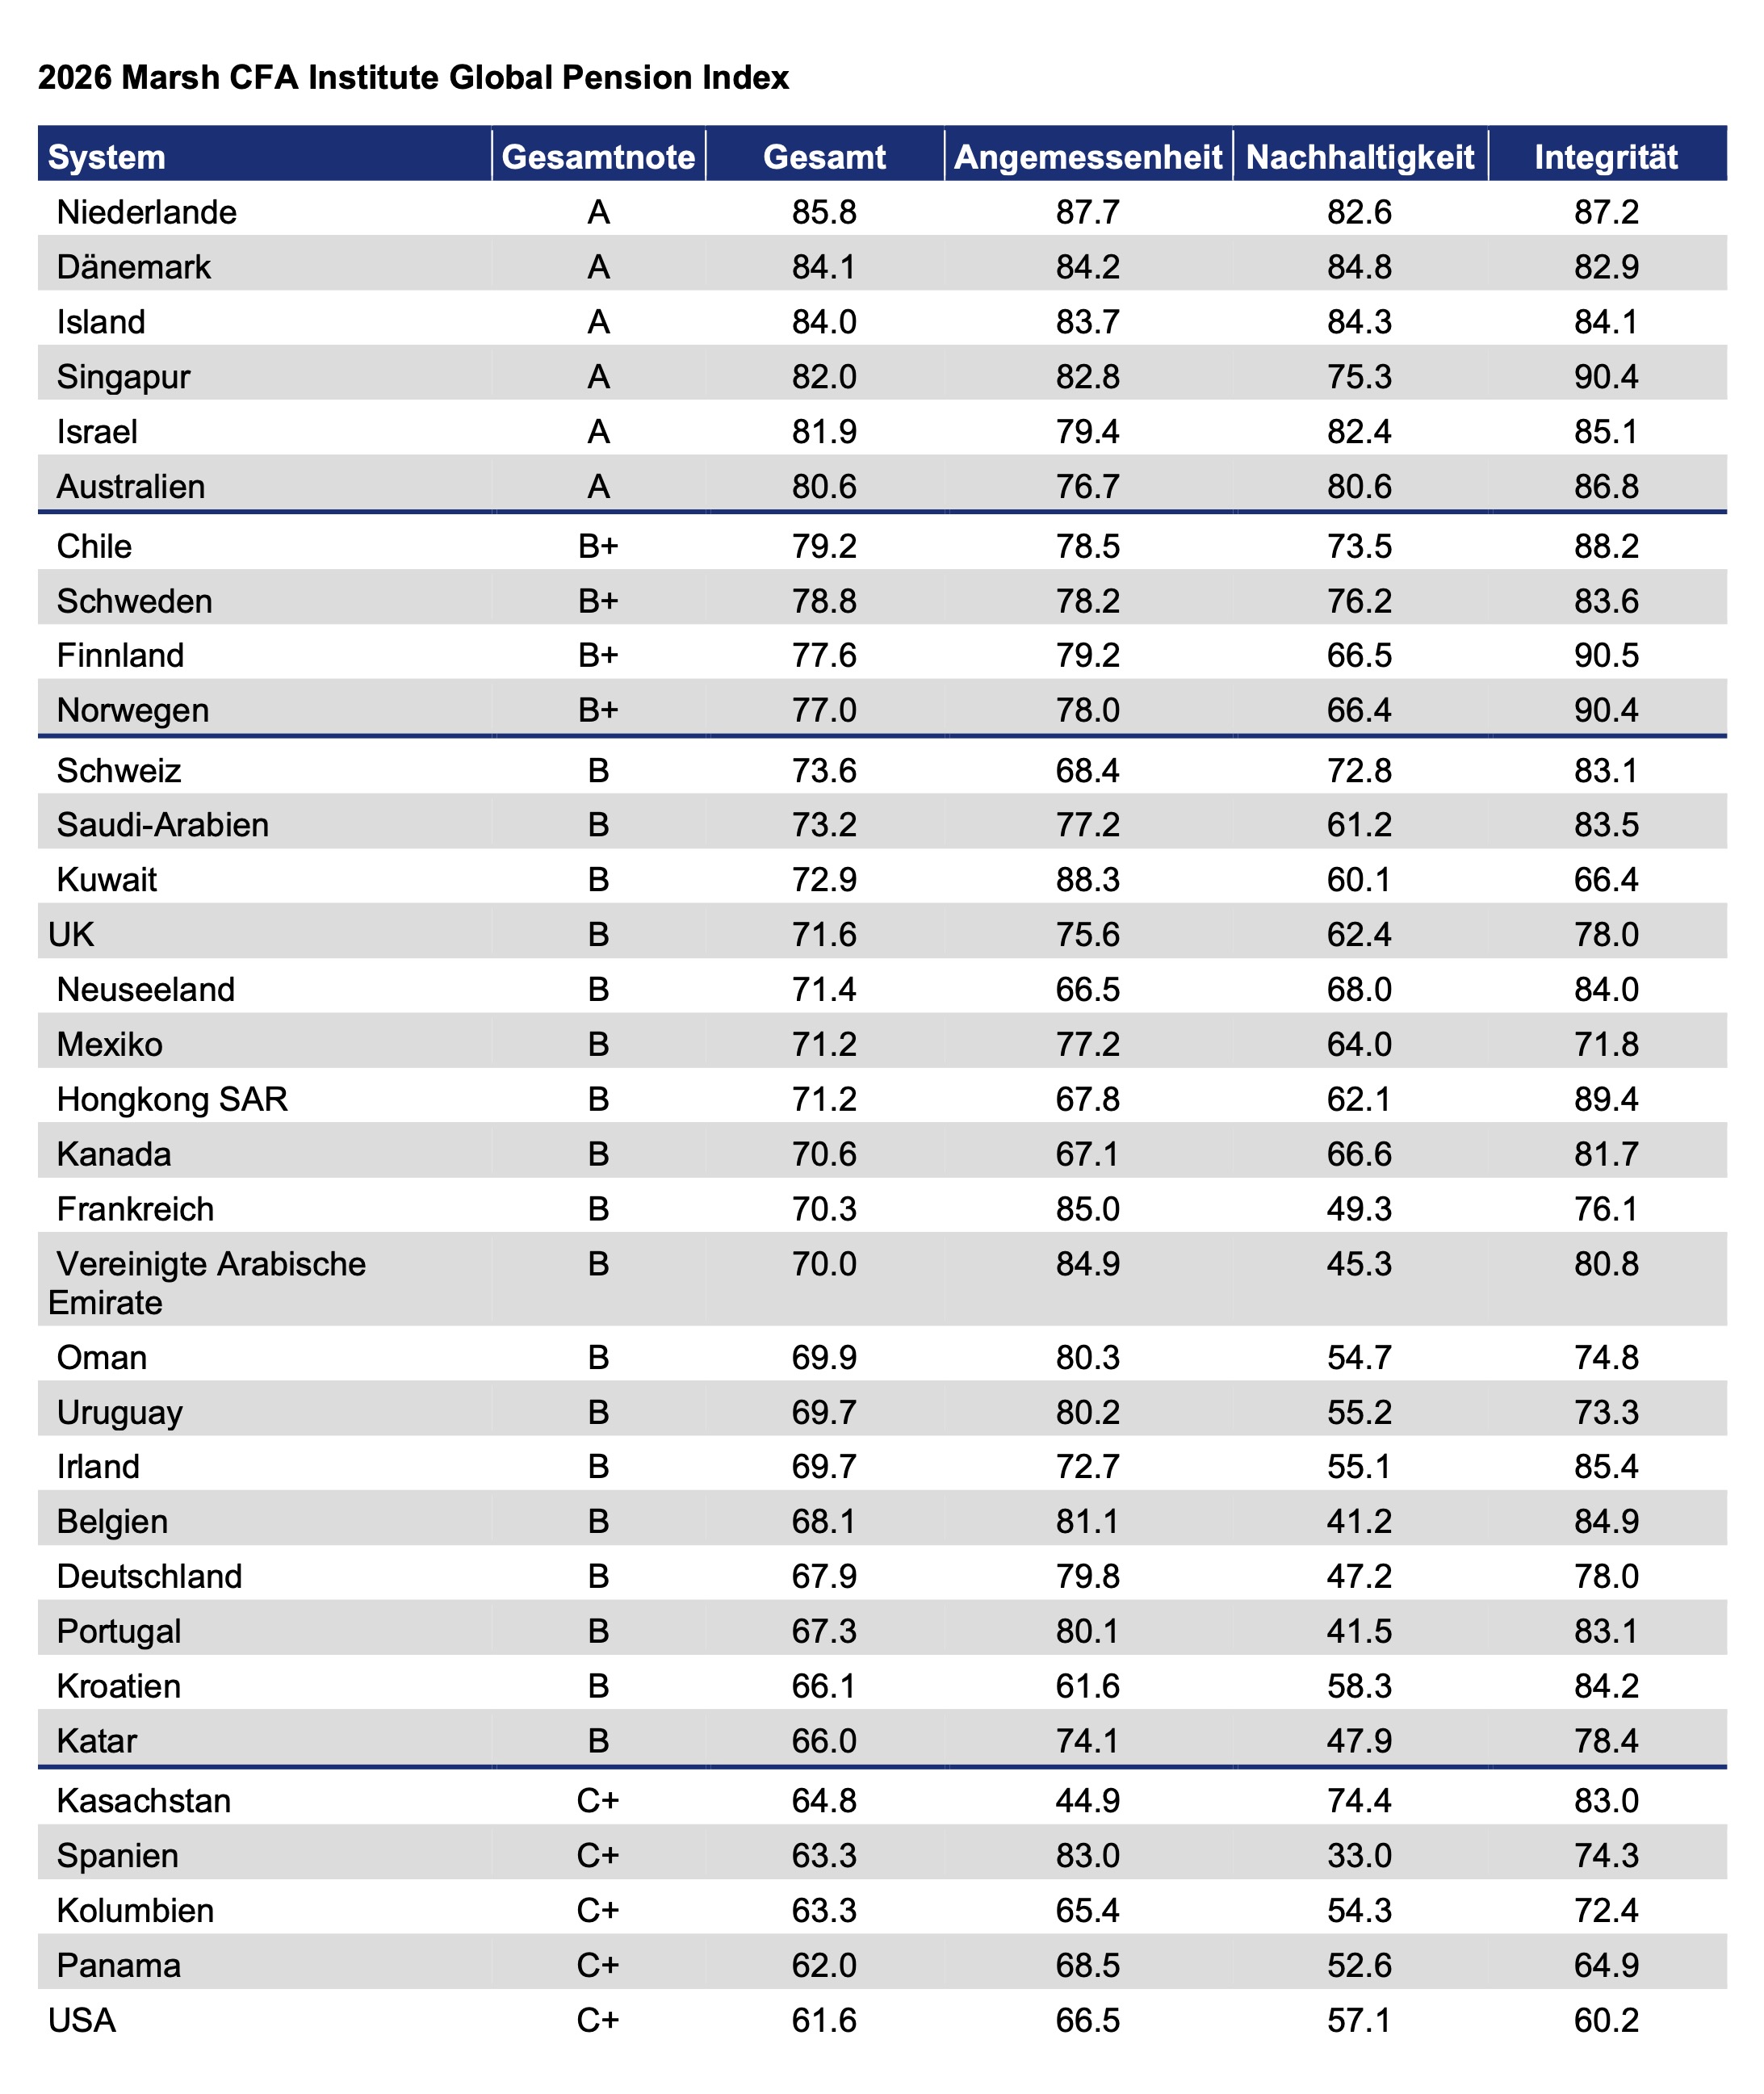 Quelle: Mercer, CFA. Grafik zur Volldarstellung anklicken.
Erwartungsgemäß stellt für die Studie u.a. die langfristige und nachhaltige Finanzierbarkeit des Systems die größte Herausforderung dar: Die Note „D“ in der Sub-Kategorie „Nachhaltigkeit“ weist hier auf Risiken bzw. deutliche Verbesserungspotenziale hin (bleibt zu hoffen, dass die Studie das Rating „D“ hier nicht als „Default“ meint – obwohl das eigentlich stimmt, denn ohne den Steuerzuschuss von ca. 25% entsprechend ca. 130 Mrd. Euro p.a., Tendenz schnell steigend, wäre die deutsche erste Säule von einer Sekunde auf die andere im kompletten Default).
Nach wie vor nicht übersehen: das hierzulande in Sachen AV oft besungene Felix Austria verharrt auf Platz 12 – von hinten!
Was tun? Nicht weitermachen, sondern weiterentwickeln!
„Die Daten zeigen deutlich, dass sich selbst die leistungsstärksten Systeme weiterentwickeln müssen. Angesichts dieser demographischen Veränderungen kann es sich kein System leisten, stillzustehen“, kommentiert Tim Jenkins, Hauptautor der Studie und Partner bei Marsh Investments and Retirement. Der richtige Ansatz für ein Land, ein System oder sogar eine einzelne Person sei nicht zwangsläufig auch für andere geeignet. Was jedoch alle Systeme gemeinsam hätten, sei die Notwendigkeit zur Anpassung: „Die Ausgestaltung des Ruhestands muss flexibler werden – bei der Frage, wann Menschen Einkommen beziehen, bei der Strukturierung von Produkten und bei unserem Verständnis der Grenze zwischen Erwerbsleben und Ruhestand“, so Jenkins – alles Punkte, die derzeit auch in Deutschland diskutiert werden.
Abb.: Das gesamte Ranking Teil II.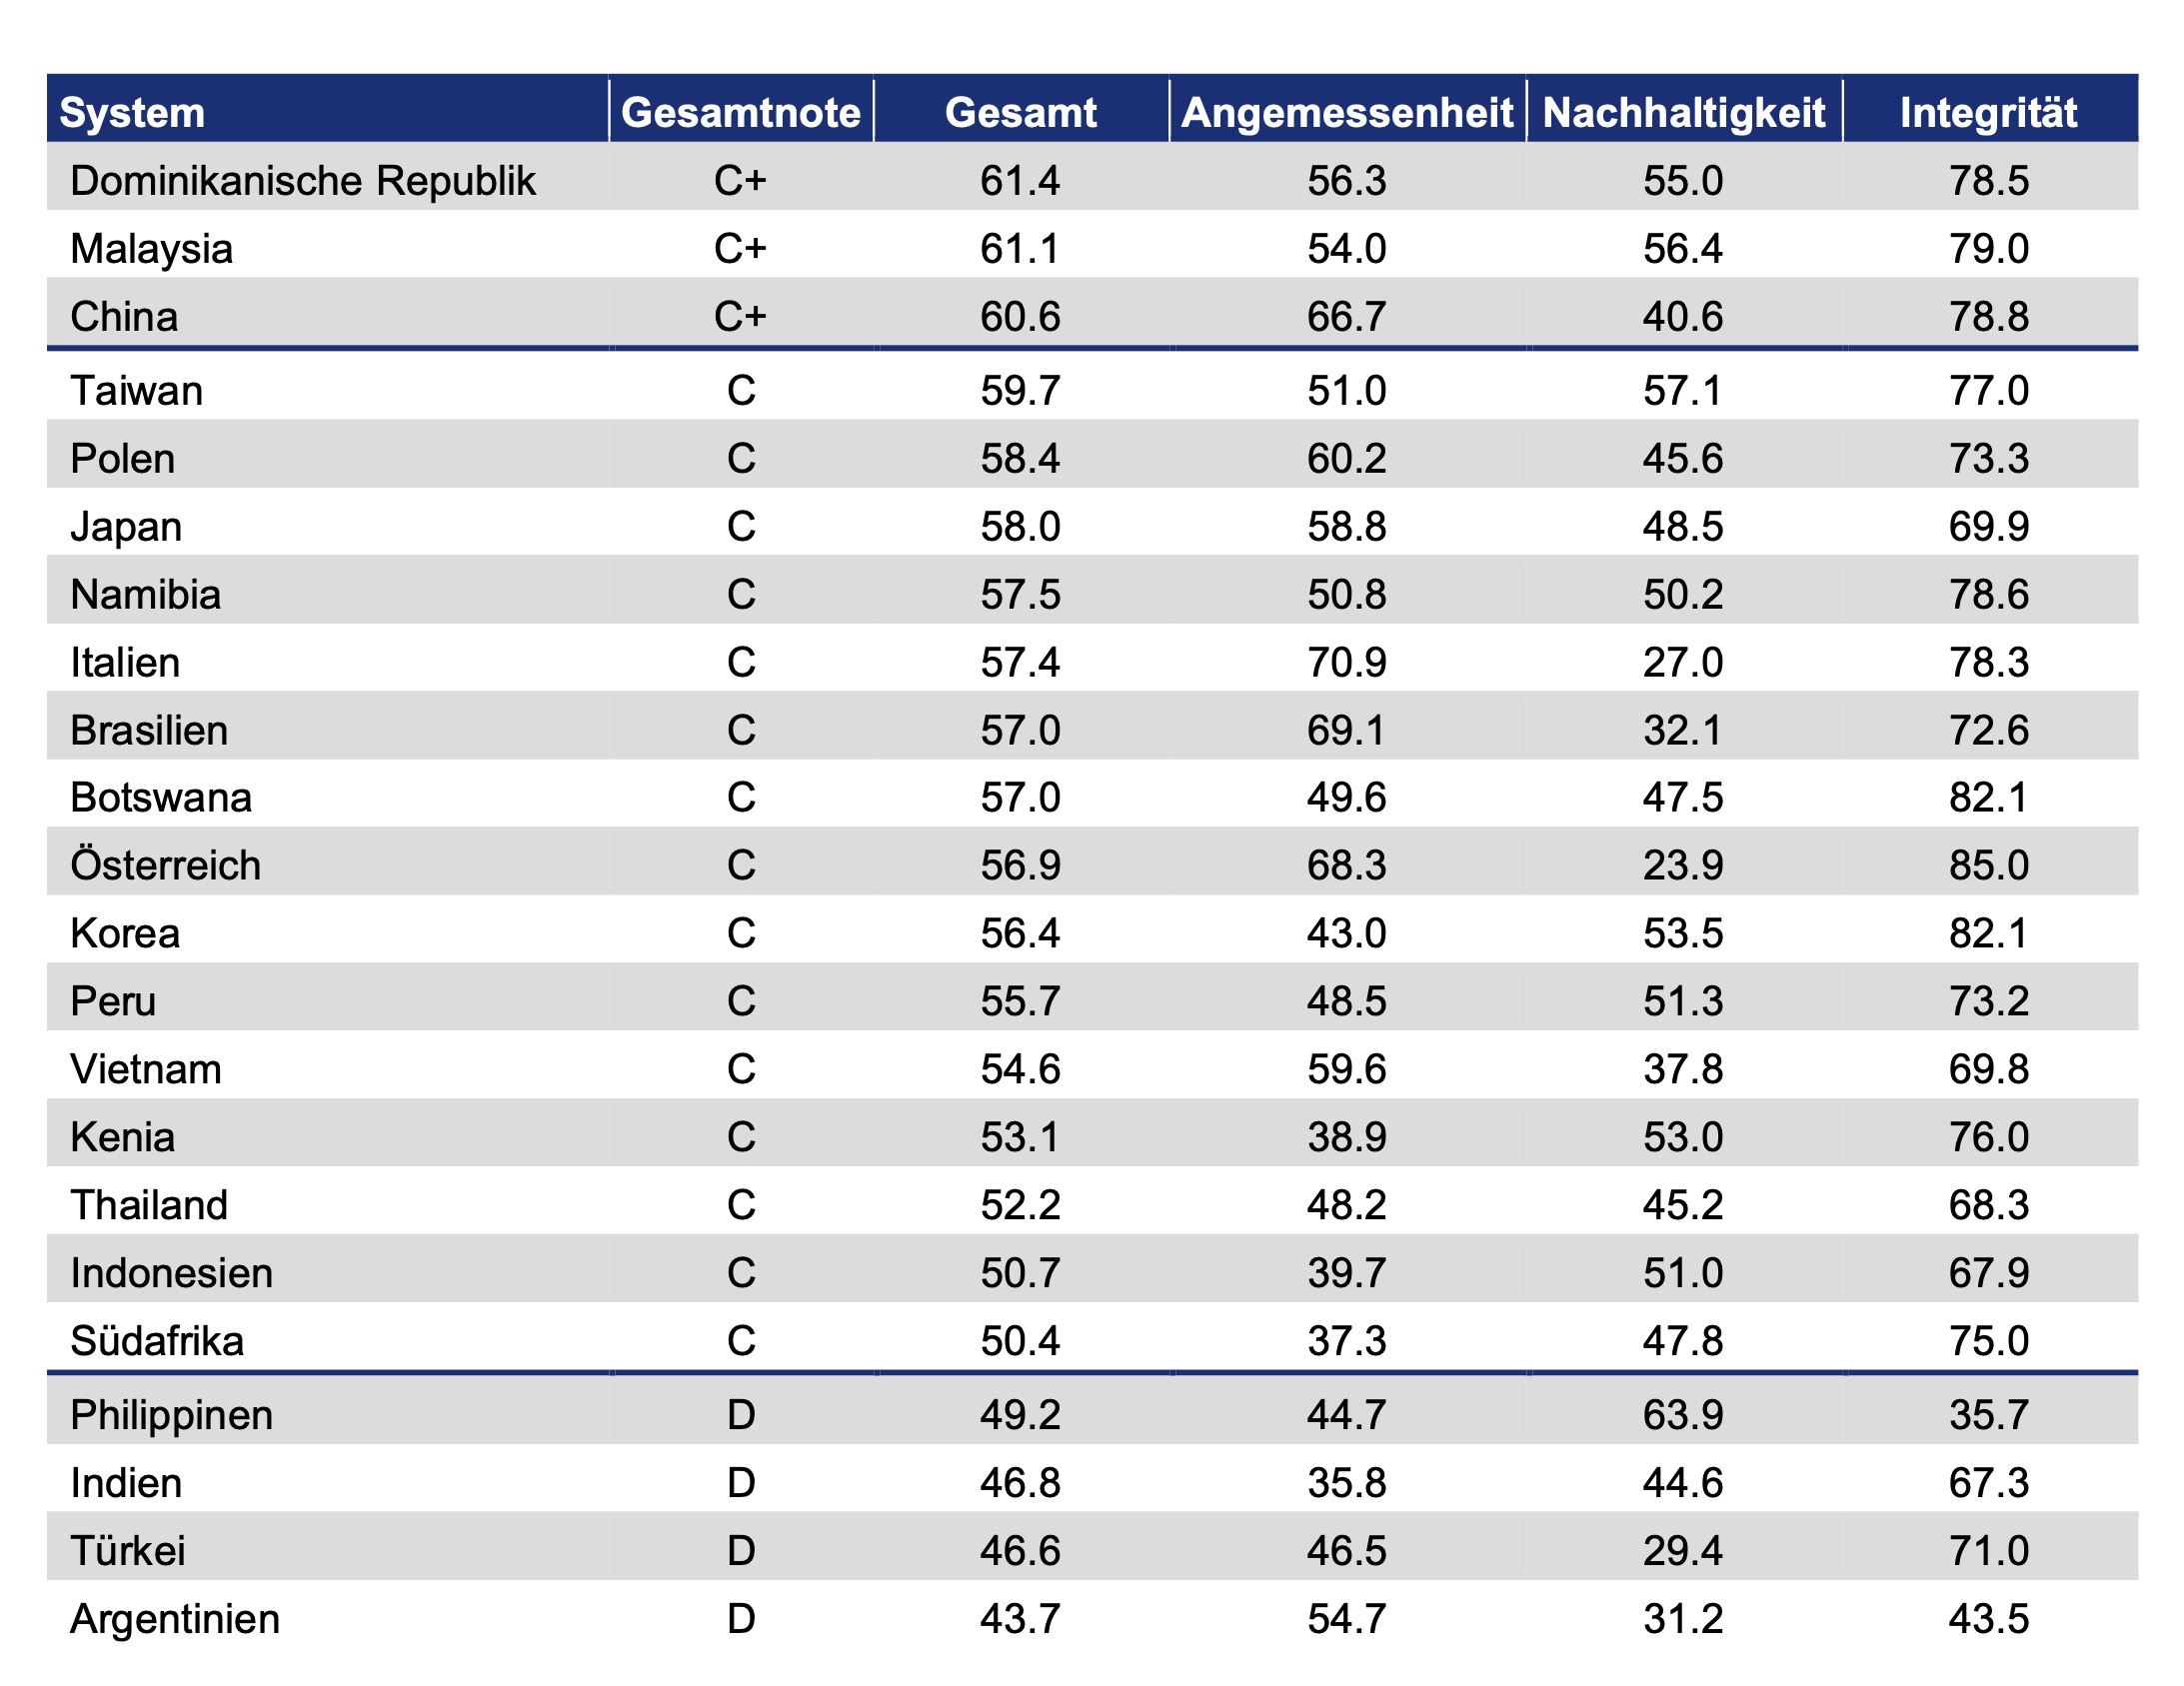
Quelle: Mercer, CFA. Grafik zur Volldarstellung anklicken.
Der Index 2026 hebt entsprechend drei zentrale politische Maßnahmen hervor, die erforderlich seien, um auf diese demographischen Realitäten zu reagieren: Festlegung klarer Ziele für Rentensysteme, Priorisierung der Finanzierung künftiger Vorsorgeverpflichtungen sowie mehr Flexibilität bei der Gestaltung von Altersvorsorgeprodukten und beim Renteneintrittsalter. Traditionelle Renteneintrittsalter von 60 oder 65 Jahren passten zunehmend weniger zu einem längeren und gesünderen Leben, so die Studie. Und da die Grenze zwischen Erwerbsleben und Ruhestand – Gig-Arbeit und Teilzeitbeschäftigung – immer stärker verschwimmt, müssten sich Systeme an die tatsächliche Lebens- und Arbeitsweise anpassen.
„Insbesondere die Kapitaldeckung in allen Säulen ist ein wesentliches Element.“
Michael Sauler, Partner und Marsh Investments and Retirement Leader, schlussfolgert: „Eine höhere Mindestrente für Geringverdiener, mehr kapitalgedeckte Vorsorgebeiträge und breitere bAV-Einbindung der Beschäftigten stellen Möglichkeiten dar, die Rentenversorgung in Deutschland zukunftssicher aufzustellen.

Insbesondere die Kapitaldeckung in allen Säulen und damit Chance auf eine Partizipation an der Rendite des Kapitalmarkts ist ein wesentliches Element, das wir von anderen Ländern lernen können und nun umsetzen müssen.“
Fazit von PENSIONS●INDUSTRIES: die üblichen Axiome
Da heute Freitag ist, kommt die Kröte noch zu Wort: Die Schlussfolgerungen der Marsh-Experten sind alle richtig, v.a. betreffend die Aussagen zur auch hier regelmäßig bemängelten zurückgebliebenen Kapitaldeckung in Deutschland.
Gleichwohl wissen die Leser, dass auf dieser Plattform ein etwas kassandrisch-grundsätzlicherer Blick auf die Dinge dominiert, und es kann nicht oft genug wiederholt werden: Die Altersvorsorge eines Landes steht nicht alleine in der Landschaft herum!

Das bedeutet: Abseits der gängigen, teils durchaus schwergewichtigen taktischen Fragen im AV-System selber – Garantien, Schwankungen, Kosten, Aufsicht und Richtlinien, Steuern, Arbeitsrecht, das Zusammenspiel der Säulen und v.a. Anlagepolitik und Kapitaldeckung mit Real Assets etc. – stellen sich für Deutschland drei strategische Fragen beyond des Systems der Altersvorsorge.
Alle, die hier lesen, kennen die kassandrische Grundgleichung, sozusagen das erste Kassandrische Axiom der Altersvorsorge:
1.: Es wird KEINEM (!) Industrieland auf dem Planeten gelingen (von den anderen ganz zu schweigen), unter dem fast überall auf der Welt mehr oder weniger gleichförmig herrschenden demographischen Druck sein Altersvorsorgesystem nachhaltig aufzustellen, wenn es nicht währenddessen wirtschaftlich prosperiert. Eine wachsende, gut aufgestellte, florierende Volkswirtschaft ist essenziell für ein nachhaltiges Altersvorsorgesystem. Es gilt umgekehrt: kein ökonomischer Erfolg = keine nachhaltige Altersvorsorge. So und nicht anders lautet die einfache Basisgleichung für jedes Land der Welt.
2. und 3.: Untrennbar verknüpft mit der Frage der wirtschaftlichen Prosperität sind die ebenfalls miteinander verbundenen Aspekte Sozialstaat und Staatsfinanzen: In Deutschland hängen mehrere Millionen Menschen in einem Sozialstaat, der völlig außer Kontrolle geraten ist. Dies wird dieses Land am Vorabend seines demographischen Zusammenbruchs nicht mehr stemmen können. Und kann es schon jetzt nicht mehr. Bevor der Sozialstaat mit seinen völlig ausufernden Kosten nicht unter Kontrolle ist, wird auch die deutsche Industrie keine Fahrt mehr aufnehmen – und fertig.
Ebenso die Haushalte: Deutschland wurde von Kassandra schon während der Finanzkrise regelmäßig als faktisch bankrottes Super-Pig bezeichnet, und richtig gerechnet war es das auch. Doch im Vergleich zu damals ist die Sache spätestens mit der auch verfassungsrechtlich äußerst fragwürdigen Aufhebung der Schuldenbremse durch Merz und Klingbeil völlig eskaliert. Wer richtig rechnet – Stichworte implizite Verschuldung und insg. 18 Bio. –, muss im Verhältnis per Capita oder zum BIP in Sachen außer Kontrolle geratener Staatsverschuldung nicht nach Frankreich oder in die USA blicken. Die Lage ist hier keinen Deut besser. Gar keinen. Und das in einem Deutschland, das sich im Zeitraffer in ein großes Altersheim und ein gigantisches Industriemuseum gleichermaßen verwandelt. Hand in Hand damit geht die hemmungslose Aufblähung des öffentlichen Sektors.
Außer Kontrolle geratener Sozialstaat und völlig überdehnte Staatsfinanzen inkl. öffentlichem Sektor: allein schon über die Rekordsteuer und Abgabenlast reicht das, um jede Standortpolitik zu Makulatur zu machen. Jede Politik, die in der Altersversorgung Deutschlands auch nur irgendeinen Zentimeter Nachhaltigkeit erreichen will, muss also drei strategische, alles überragende Grundaufgaben lösen:
-
Wirtschaft ans Laufen bringen.
-
Staatshaushalte und öffentlichen Sektor grundlegend sanieren.
-
Sozialstaat radikal zurückstutzen.
Und erst dann von Altersvorsorge reden.
Umgekehrt: Jede Regierung, die daran scheitert, wird auch in der Altersvorsorge scheitern. Jeder, der das negiert, ist schlicht irreal.