
Die bKV wird durch Gesundheitsservices vom reinen Versicherungsprodukt zur ganzheitlichen Gesundheitsplattform für Unternehmen und Mitarbeiter – bis hin zur Pflege. Was Versicherer hier aktuell bieten, zeigt eine neue Studie eines Maklerhauses. P●I-Autor Detlef Pohl wirft einen Blick auf aktuelle Trends und auch auf Ansatzpunkte anderer Experten, die innerhalb der bKV den Zugang zu medizinischen Leistungen erleichtern wollen.
Die bKV wird – wenn es nach pKV-Verbandszahlen geht – inhaltlich immer breiter. Ende letzten Jahres nutzten fast 61.000 Firmen in Deutschland (+15,6%) für rund 2,8 Mio. Beschäftigte (+14,8%) eine betriebliche Krankenzusatzversicherung (bKV). Das Wachstum ist in dieser PKV-Teilsparte damit so dynamisch wie in keiner anderen Krankenzusatzversicherung.
Umgesetzt werden die Angebote vorwiegend durch Versicherungsmakler, die sich auf Gewerbe- und Industriekunden spezialisiert haben. Daher ist die Studienlage bei großen Gewerbemaklern zur bKV wegen hoher Umsätze auch gut.
Zwei vorangegangene Studien: Nutzung und Tarife
Wie intensiv Beschäftigte die bKV nutzen und welche Unterschiede sich dabei u.a. nach Unternehmensgröße zeigen, hatte bereits die Ende 2025 vorgelegte Studie „Funk bKV-Reporting-Guide 2026“ untersucht. Das Berliner Makler- und Beratungshaus hatte dabei die Nutzungsquoten von bKV-Tarifen im eigenen Bestand von 170 Firmen mit fast 70.000 versicherten Mitarbeitern anhand der Reportings verschiedener Versicherer analysiert.
In der Studie „Funk bKV-Atlas 2025“ hatte man zuvor bereits die Unterschiede zwischen Leistungsbausteinen, die den individuellen Zusatzpolicen auf dem PKV-Zusatzversicherungsmarkt ähnelten, und Gesundheitsbudget-Tarifen, die ein breiteres Leistungsspektrum als Einzeltarife bieten und über ein Jahresbudget individuell nutzbar sind, herausgearbeitet.
Schwachstellen und Abhilfe
Nun folgte im Spätsommer eine weitere Funk-Studie, der „bKV-Gesundheitsservices-Monitor 2026/2027“. Thema diesmal: Die bKV bringt Arbeitnehmern nicht nur zusätzliche medizinische Leistungen auf Kosten des Arbeitgebers, sondern vor allem leichteren Zugang zur medizinischen Versorgung.
Die Nutzung der bKV unterscheidet sich laut Studie allerdings je nach Tarifgestaltung und Leistungsumfang deutlich. Häufig erschwerten lange Wartezeiten, komplizierte Prozesse, Fachärztemangel und unklare Zuständigkeiten den Weg zur passenden Versorgung. Neue Versorgungskonzepte sollten genau an den strukturellen Schwachstellen ansetzen. Dazu gehören unter anderem digitale Terminservices, Facharztvermittlungen, telemedizinische Angebote, Vorsorge-Checks, Zweitmeinungsservices und Gesundheitsbudgets.
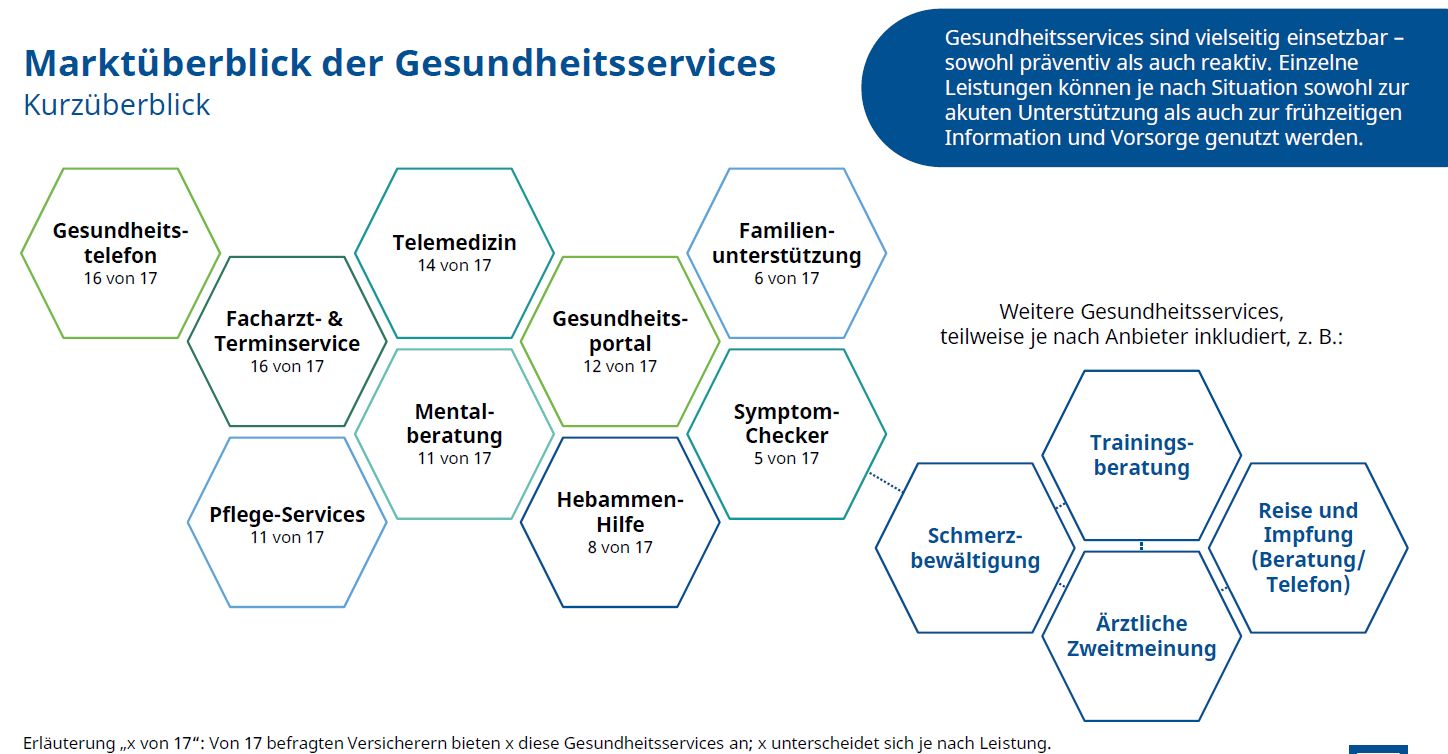
Erkenntnisinteresse des Monitors: Welche Services von den untersuchten bKV-Versicherern aktuell angeboten und wie sie von Arbeitnehmern genutzt werden. Ergebnis: Zentrale Gesundheitsservices bzw. Assistance-Leistungen, die eine Navigation und Orientierung für einen bedarfsgerechten Zugang zur Gesundheitsversorgung bieten, sind mittlerweile bei der großen Mehrheit der untersuchten bKV-Anbieter etabliert. Als Top-3 Gesundheitsservices hat Funk
-
das Gesundheitstelefon (bieten 16 von 17 untersuchten Versicherern)
-
den Facharzt- und Terminservice (bieten ebenfalls 16 von 17 Versicherern) sowie
-
die Telemedizin (14 von 17)
identifiziert:
Meist 24/7 und multilingual
Das Gesundheitstelefon ist demnach bei 15 von 16 Anbietern rund um die Uhr erreichbar, der Facharzt- und Terminservice bei 12 von 16 Versicherern und telemedizinische Sprechstunden bei 13 von 14 Anbietern. Sieben Versicherer bieten den Service in jeweils über 20 Sprachen und machen ihn häufig auch für Angehörige der Mitarbeiter zugänglich.
„Die bKV hat sich vom klassischen Versicherungsprodukt zu einer Omnikanal-Gesundheitsplattform für Unternehmen und Mitarbeiter entwickelt“, sagt Christian Till, Bereichsleiter Markets, Products & Investments, Funk Vorsorge. Unternehmen erwarten von den Versicherern einen schnellen Zugang zur Versorgung, Orientierung im Gesundheitssystem und eine spürbare Entlastung ihrer Mitarbeiter, insb. vor dem Hintergrund internationaler Belegschaften.
Pflege und Psyche im Fokus und …
Besonders dynamisch entwickeln sich laut Studie die Gesundheitsservices in den Bereichen Pflege und psychische Gesundheit. „Mittlerweile bieten elf der 17 Versicherer einen Pflege-Gesundheitsservice an“, so Till.
Dieser umfasse bei besagten elf Anbietern Informationen zu Pflegeleistungen, bei zehn Versicherern Unterstützung bei der Organisation und Koordination ambulanter Pflege sowie bei je neun Anbietern Hilfe bei der Organisation von Pflegehilfsmitteln, haushaltsnahen Diensten und Vermittlung von Pflegeheimplätzen. Zudem hätten elf von 17 Anbietern eine Mentalberatung in ihre bKV-Konzepte integriert, oft mit einer 24/7-Erreichbarkeit und mehrsprachigen Angeboten.
… immer tiefere Digitalisierung, doch …
Parallel zum Ausbau der Leistungen verknüpfen viele Versicherer ihre Gesundheitsserviceangebote zunehmend mit digitalen Lösungen, hat Funk Vorsorge beobachtet. Ein Großteil integriere seine Gesundheitsservices in Rechnungs- bzw. Gesundheits-Apps. 12 von 17 Anbietern stellten zudem Gesundheitsportale mit Informationen, Videos und Übungen bereit. Neun von 17 Anbietern böten außerdem kundenspezifische Microsites oder Landingpages an.
… Defizite in der Kommunikation bleiben
Gleichzeitig identifiziert die Studie deutliche Defizite in der Kommunikation mit den Mitarbeitern. In klassischen Kommunikationsmaterialien stünden weiterhin vorrangig die Versicherungsleistungen im Mittelpunkt, während Gesundheitsservices oftmals nur ergänzend erwähnt werden. „Diese Services entfalten ihren Mehrwert aber nur, wenn Mitarbeiter sie auch kennen, verstehen und niedrigschwellig nutzen können“, betont Till.

Da bestehe weiterhin deutlicher Nachholbedarf – sowohl in der zielgruppengerechten Kommunikation als auch bei Transparenz und Wirkungsmessung. Auch beim Reporting und bei der Wirkungsmessung sieht Funk noch deutlichen Nachholbedarf.
Ordnung schaffen
„In einigen Unternehmen sehen wir heute einen unübersichtlichen und kostenintensiven Flickenteppich an Gesundheitsangeboten“, erklärt Till. „Mit bKV-Gesundheitsservices lassen sich diese Einzellösungen in ein transparentes Gesamtkonzept des betrieblichen Gesundheitsmanagements überführen, Doppelstrukturen abbauen und Kosten deutlich senken“, heißt es in der Studie.
Entsprechende Servicepakete ließen sich teilweise auch über klassische Leistungsbausteine zu monatlichen Beiträgen von unter 1 Euro pro Mitarbeiter realisieren, beobachtet Funk Vorsorge. Immerhin zehn von 17 Versicherern gaben an, die Nutzungsquote der Gesundheitsservices auf den gesamten Versicherungsbestand auswerten zu können.
Scheint zu klappen
„Unternehmen, die ihre Attraktivität stärken und Gesundheitsrisiken strategisch steuern möchten, sollten Gesundheitsservices daher nicht mehr als Zusatzoption, sondern als festen Bestandteil moderner bKV- und Gesundheitskonzepte verstehen“, so Till.
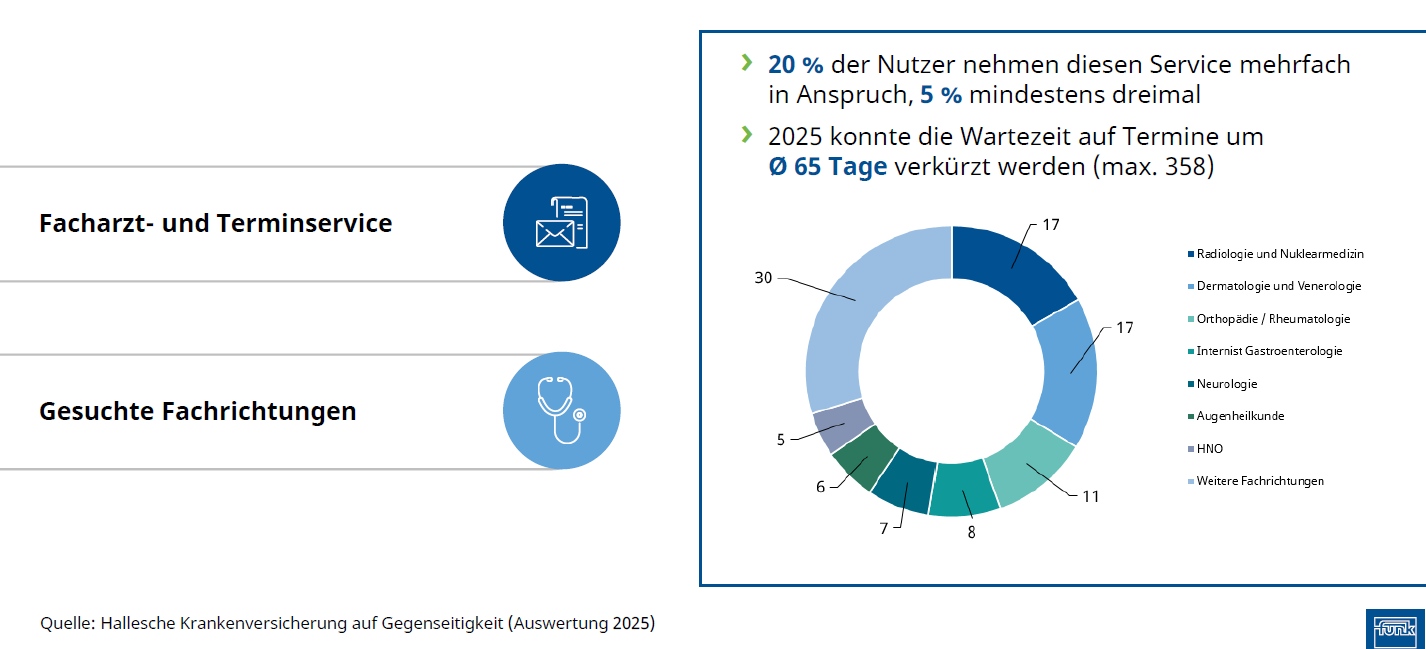
Ein Beispiel für die tatsächliche Nutzung liefert die Hallesche Krankenversicherung, wo im Jahr 2025 rund 20% der Nutzer im Schnitt mindestens zweimal auf Gesundheitsservices zurückgriffen. So haben 7% der Anrufer das Gesundheitstelefon der Halleschen mehrmals kontaktiert und 23% die Videosprechstunde mehrmals genutzt. Beim Facharzt- und Terminservice registrierte die Hallesche ebenfalls hohe Nutzungsquoten und dadurch im Schnitt um 65 Tage verkürzte Wartezeiten:
Eine Frage der Hürde und …

Ähnliche Erfahrungen mit Gesundheitsservices machen auch andere Großmakler. Der Fokus im betrieblichen Gesundheitsmanagement verschiebt sich, beobachtet das Makler- und Beratungshaus MRH Trowe: „Über zusätzliche Versicherungsleistungen hinaus ist konkrete Unterstützung im Versorgungsalltag gefragt“, sagt Sandra Mekler. Es gehe zunehmend darum, Hürden abzubauen – etwa bei der Terminvereinbarung, beim Zugang zu Fachärzten oder bei der Orientierung im Gesundheitssystem. „Diese Hürden wird auch die anstehende gKV-Reform nicht beseitigen“, so die Managing Partnerin bei MRH Trowe Benefits Brokers.
Angebote in der bKV seien grundsätzlich vorhanden, würden aber nicht konsequent genutzt. „Wer Prävention stärken will, muss nicht nur Leistungen bereitstellen, sondern den Zugang dazu einfacher machen“, sagt auch Mekler.
… des Risikomanagements
Dass hier eine erhebliche Lücke besteht, zeigten aktuelle Erhebungen, auf die MRH Trowe verweist: Nach einer YouGov-Studie im Auftrag des digitalen Gesundheitsbegleiters Doctolib halten zwar 84% der Deutschen Vorsorgeuntersuchungen für wichtig, doch weniger als die Hälfte nimmt entsprechende Angebote regelmäßig wahr. Jeder vierte Deutsche geht demnach gar nicht zur Vorsorge. Gleichzeitig steige der wirtschaftliche Handlungsdruck: Laut Robert-Koch-Institut erkrankten in Deutschland jährlich mehr als 500.000 Menschen neu an Krebs, jeder Dritte davon noch während der Erwerbstätigkeit.
„Für Arbeitgeber geht es daher nicht allein um Mitarbeiterbindung, sondern auch um Risikomanagement“, erklärt Mekler. Steigende Krankenstände, psychische Belastungen, Fachkräftemangel und eine alternde Gesellschaft machten Gesundheit zu einem wirtschaftlichen Faktor. „Besonders KMU spüren Ausfälle oft unmittelbar“, so die Expertin. Neue Versorgungskonzepte sollten die klassischen Benefit-Programme um einen praktischen Versorgungsnutzen erweitern. MRH Trowe biete mit „CancerSecure“ ein Programm, das Beschäftigten bei einer Krebserkrankung Zugang zu personalisierter Präzisionsmedizin und einem weltweiten Netzwerk von Spezialisten ermöglicht. „Damit erhalten Beschäftigte dort Unterstützung, wo das Gesundheitssystem im Alltag häufig als schwer zugänglich erlebt wird“, so Mekler. Für Unternehmen biete das die Chance, Ausfallzeiten zu reduzieren und die Attraktivität als Arbeitgeber zu stärken.
20 Leute sollt ihr sein
Nicht für jede Firma eignet sich jedoch eine bKV, warnt Patrick Steeger. Unter fünf Beschäftigten böten kaum Versicherer Gruppenverträge ohne Gesundheitsprüfung an, unter zehn sei das Angebot eingeschränkt. „Ab 20 Beschäftigten öffnet sich der Markt, ab 50 sind die Konditionen regelmäßig attraktiv“, schrieb der öffentlich bestellte Sachverständige für bKV und GF der bKV-Firmenservice, der Unternehmen bei der strukturierten Einführung, Kommunikation und Erfolgsmessung berät, kürzlich im „VersicherungsJournal“.
Eine Belegschaft sei kein statisches Objekt: Beschäftigte kommen und gehen, das Durchschnittsalter steigt, Berufsbilder verändern sich, neue Standorte entstehen. „Wer eine bKV einmal einrichtet und danach nicht mehr anfasst, wird nach drei Jahren feststellen, dass der Tarif nicht mehr zur Belegschaft passt“, so Steeger in dem VJ-Beitrag. Professionelle Beratung beginne deshalb mit einer Analyse, die auch die Entwicklung in den nächsten drei bis fünf Jahren antizipiert. Folgende Parameter sind aus seiner Sicht für eine dynamische Belegschaftsanalyse relevant:
• aktuelle Altersverteilung und prognostizierte Entwicklung
• Berufsgruppen und deren typisches Erkrankungsprofil
• Fluktuation der letzten zwei bis drei Jahre, aufgeteilt nach Früh-Fluktuation in der Probezeit und längerfristigen Abgängen
• Anteil von Beschäftigten ohne PC-Arbeitsplatz als Hinweis auf Kommunikationsanforderungen
• vorhandene Zusatzleistungen, die mit einer bKV kombiniert oder ersetzt werden könnten
• steuerliche Situation, insb. die Ausnutzung der 50-Euro-Sachbezugsfreigrenze und anderer Freibeträge.
„Diese Analyse sollte alle zwei Jahre wiederholt werden, um Tarifanpassungen proaktiv anzustoßen statt auf Probleme zu reagieren“, betont Steeger gegenüber P●I, und konkretisiert, wie sich die Altersverteilung prognostizieren lässt: In der Regel haben Unternehmen Erfahrungswerte, wie es in ihrer Branche und in ihrer Firma vorangeht. „Ein 5-Sterne-Hotel weiß sehr genau, dass alle Mitarbeiter unter 30 Jahren wahrscheinlich noch mal weggehen, um anderswo Erfahrungen zu sammeln, aber mit 30 ist man in der Hotellerie bereits rund zehn Jahre im Beruf, und die Wahrscheinlichkeit ist deutlich höher, dass man sich häuslich niederlässt“, nennt Steeger ein Beispiel.
Auch zum typischen Erkrankungsprofil von Berufsgruppen ergänzt er gegenüber P●I: „Daten liefert in der Regel jede Krankenkasse, bei der die meisten Mitarbeiter der Firma angemeldet sind, aber natürlich anonym.“
Bonusprogramme zur Finanzierung nutzen
Die bKV bietet nicht nur spürbaren Mehrwert für Arbeitnehmer, sondern wird unter bestimmten Bedingungen auch steuerlich begünstigt (50-Euro-Sachbezug). Allerdings müssen Versicherer im Zuge des jährlichen Treuhänderverfahrens die kalkulierten und tatsächlichen Versicherungsleistungen regelmäßig vergleichen. Weichen die tatsächlichen Leistungskosten um mehr als 5% oder 10% (je nach AVB) von der Kalkulation ab, werden die Beiträge überprüft. Das könnte den Budgetdruck auf Unternehmen erhöhen.
Steigende Kosten für arbeitgeberfinanzierte medizinische Leistungen sind daher längst in den Blick genommen. Daher beginnt für Frank Steinfurt die Benefits-Kommunikation beim Guthaben der Sozialversicherung. Hintergrund: Gesetzliche Krankenkassen erstatten über ihre Bonusprogramme Vorsorge- und Gesundheitsleistungen. Kombiniert mit einer Zusatzversicherung, deren Beitrag die Bonusprämie meist mindestens zur Hälfte trägt, öffnet das ein weiteres Gesundheitsbudget, ohne dass die Belegschaft dafür zusätzlich zahlt.
„Arbeitgeber, die ihrer Belegschaft zuerst zeigen, wie sie diese jährlichen Bonusprämien abrufen, schaffen Finanzspielraum, bevor über betriebliche Vorsorge gesprochen wird“, begründet der Geschäftsführer der Healio GmbH gegenüber dem Autor. Die meisten Bonusprogramme der gesetzlichen Kassen verfallen jedoch ungenutzt, weil niemand im Unternehmen den ersten Schritt erklärt. „Dabei ist das der günstigste Einstieg in eine Benefits-Strategie, den ein Arbeitgeber überhaupt anbieten kann, denn das Geld kommt von der Kasse, nicht aus dem eigenen Budget“, so Steinfurt.